
Plan comptable général : structure et comptes 2026
Comptabilité restaurant : obligations, TVA et ratios 2026

Temps de lecture : 11 min
Résumé de l'article
- Comptabilité restaurant : elle impose livre-journal, grand livre, comptes annuels et conservation des pièces pendant 10 ans.
- Trois taux de TVA : 5,5 % pour les produits emballés, 10 % pour les plats, 20 % pour l'alcool.
- Logiciel de caisse certifié : la norme NF525 est obligatoire sous peine d'amende de 7 500 €.
- Commissions plateformes : enregistrez toujours le chiffre d'affaires brut et la commission séparément, jamais le net.
- Ratio matières : il doit rester entre 25 et 35 % du chiffre d'affaires selon le restaurant.
- Gérer la comptabilité de son restaurant : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 25 septembre 2026
Quelles sont les obligations comptables d'un restaurant ?
Avant de plonger dans les spécificités de la TVA ou des ratios, tout restaurateur doit maîtriser le socle réglementaire. Trois piliers structurent la comptabilité d'un restaurant : les documents obligatoires, le mode de comptabilisation et la conformité du système de caisse.
Les documents comptables obligatoires
La tenue d'une comptabilité régulière impose la production et la conservation de plusieurs documents :
- Livre-journal : il enregistre chronologiquement toutes les opérations comptables du restaurant (achats de matières premières, ventes, charges, règlements).
- Grand livre : il reprend les mêmes écritures que le livre-journal, mais classées par compte comptable (compte fournisseur, compte de ventes, compte de TVA, etc.).
- Comptes annuels : ils regroupent le bilan comptable, le compte de résultat et l'annexe légale. Les sociétés (SARL, SAS, SA) doivent les déposer chaque année au greffe du tribunal de commerce.
- Pièces justificatives : factures fournisseurs, tickets Z, relevés bancaires, bulletins de paie. Tous ces documents doivent être conservés pendant 10 ans (article L123-22 du Code de commerce).
Bon à savoir : les documents fiscaux (déclarations de TVA, liasses fiscales) suivent un délai de conservation distinct de 6 ans, mais en pratique, conserver l'ensemble pendant 10 ans simplifie la gestion et sécurise le restaurant en cas de contrôle.
Comptabilité d'engagement ou comptabilité de caisse ?
Le choix du mode de comptabilisation dépend du statut juridique du restaurant et de son régime fiscal.
La comptabilité d'engagement (ou comptabilité d'exercice) enregistre chaque opération à la date de la facture, même si le paiement intervient plus tard. Un restaurant en SARL qui reçoit une facture fournisseur le 15 mars la comptabilise à cette date, même s'il la règle le 10 avril.
La comptabilité de caisse enregistre les opérations au moment où l'argent entre ou sort. Elle est accessible aux entreprises individuelles soumises au régime réel simplifié, avec une régularisation des créances et dettes en fin d'exercice.
| Critère | Comptabilité d'engagement | Comptabilité de caisse |
|---|---|---|
| Principe | Enregistrement à la date de facturation | Enregistrement au moment du paiement |
| Moment d'enregistrement | Date de la facture | Date de l'encaissement ou du décaissement |
| Qui est concerné | Sociétés commerciales (SARL, SAS, SA) | EI au réel simplifié (sous conditions) |
| Avantage | Vision fidèle des créances et dettes en cours | Simplicité de tenue au quotidien |
| Inconvénient | Plus complexe à gérer | Ne reflète pas les engagements non réglés |
Pour un restaurant, la comptabilité d'engagement reste la plus adaptée : les décalages de paiement avec les fournisseurs alimentaires sont fréquents, et ce mode donne une image plus fiable de la situation financière.
Le logiciel de caisse certifié NF525
Tout restaurateur assujetti à la TVA qui utilise un logiciel ou un système de caisse doit s'équiper d'un logiciel certifié NF525 (article 286-I-3° bis du CGI). Cette certification garantit l'inaltérabilité, la sécurisation, la conservation et l'archivage des données de caisse.
Le logiciel certifié remplit trois fonctions clés pour la comptabilité : l'enregistrement de chaque vente, la ventilation automatique par taux de TVA (5,5 %, 10 %, 20 %) et la génération du ticket Z. Ce rapport de clôture quotidien récapitule le total des ventes ventilé par taux de TVA et par mode de paiement (espèces, carte bancaire, titre-restaurant). C'est la pièce justificative de base transmise à l'expert-comptable.
Bon à savoir : l'absence de certification expose à une amende de 7 500 € par logiciel non conforme en cas de contrôle fiscal. Vérifiez que votre éditeur vous a remis l'attestation ou le certificat de conformité NF525 avant toute utilisation.
Quels taux de TVA appliquer en restauration ?
La TVA en restauration est l'une des sources d'erreurs les plus fréquentes, car trois taux coexistent selon le type de produit vendu et le mode de consommation. Une mauvaise ventilation peut déclencher un redressement fiscal.
Les 3 taux de TVA selon le type de consommation
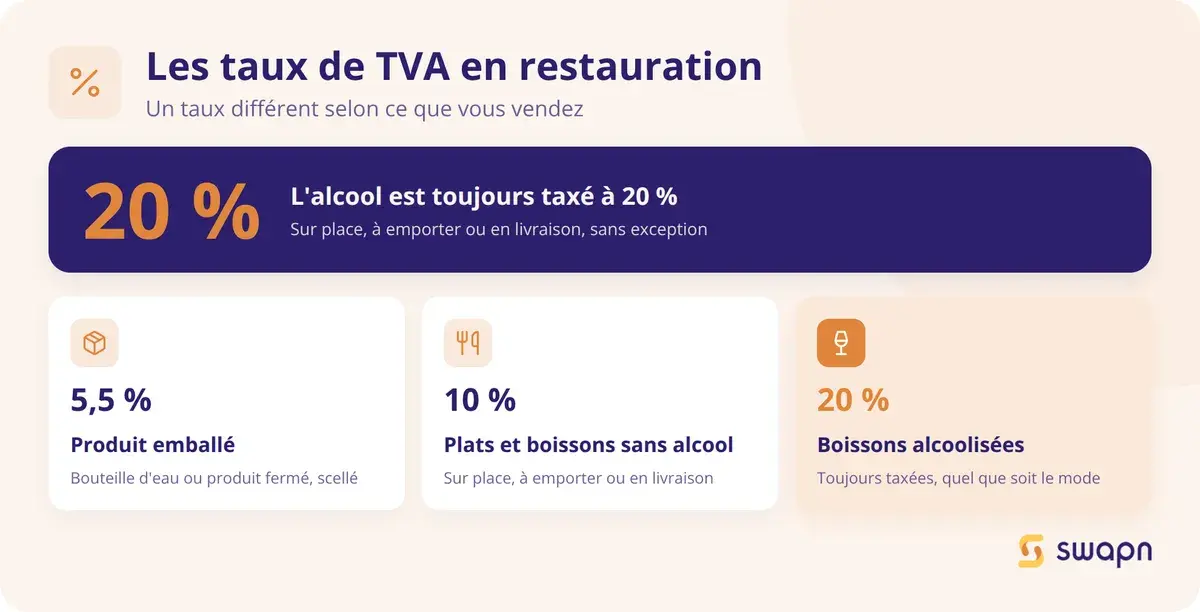
Le principe est simple en apparence : le taux dépend de ce que vous vendez et de la façon dont le client consomme.
- 5,5 % : produits alimentaires vendus dans un emballage permettant leur conservation (canette scellée, bouteille d'eau fermée, plat sous vide destiné à une consommation différée).
- 10 % : plats et boissons non alcoolisées consommés sur place, à emporter ou en livraison. C'est le taux le plus courant en restauration.
- 20 % : boissons alcoolisées, sans aucune exception, quel que soit le mode de consommation.
Un cas limite illustre bien la subtilité : une bouteille d'eau scellée vendue dans son emballage d'origine relève du taux de 5,5 %. La même eau servie en carafe ou en verre passe à 10 %.
| Type de vente | Exemples concrets | Taux de TVA |
|---|---|---|
| Sur place - plats | Menu, plat du jour, dessert | 10 % |
| Sur place - boissons non alcoolisées | Café, jus de fruits, soda servi | 10 % |
| Sur place - boissons alcoolisées | Vin, bière, cocktail | 20 % |
| À emporter - plats préparés | Sandwich, pizza, salade | 10 % |
| À emporter - boisson scellée | Canette, bouteille d'eau fermée | 5,5 % |
| Livraison - plats | Plats livrés via plateforme ou en propre | 10 % |
| Livraison - alcool | Bouteille de vin livrée | 20 % |
| Traiteur avec service | Buffet avec personnel et vaisselle | 20 % |
| Traiteur sans service | Plateaux-repas livrés sans personnel | 10 % |
| Distributeur automatique - aliments | Barre chocolatée, chips | 5,5 % |
| Distributeur automatique - boissons chaudes | Café, thé | 10 % |
Cas particuliers : livraison, traiteur et vente à emporter
La livraison via plateforme (Uber Eats, Deliveroo, Just Eat) suit les mêmes règles que la vente sur place : 10 % sur les plats et 20 % sur l'alcool. Le mode de livraison ne change pas le taux applicable.
Le traiteur, en revanche, dépend du niveau de service. Si le restaurateur fournit du personnel, de la vaisselle et assure la mise en place, la prestation est taxée à 20 % car elle relève d'un service complet. Sans service (simple livraison de plateaux-repas), le taux retombe à 10 %.
Les distributeurs automatiques installés dans le restaurant suivent une logique produit : 5,5 % pour les produits alimentaires solides, 10 % pour les boissons chaudes.
Bon à savoir : l'erreur la plus courante consiste à appliquer le taux de 10 % aux boissons alcoolisées. Quel que soit le mode de vente (sur place, à emporter, livraison), l'alcool est toujours taxé à 20 %. Une mauvaise ventilation expose à un redressement de TVA portant sur l'ensemble de la période contrôlée.
Comment organiser la comptabilité d'un restaurant au quotidien ?
Passer des obligations théoriques à la pratique quotidienne demande une méthode rigoureuse. Trois gestes récurrents structurent la comptabilité restauration au jour le jour :
- Archiver les pièces justificatives dès leur réception
- Ventiler les ventes par taux de TVA via le ticket Z
- Rapprocher les achats fournisseurs avec les relevés bancaires
Classer et archiver les pièces justificatives
Un classement efficace repose sur quatre catégories distinctes :
- Achats : factures des fournisseurs alimentaires, boissons, consommables de cuisine
- Ventes : tickets Z quotidiens (un par jour d'ouverture, sans exception)
- Charges fixes : loyer, assurances, énergie, abonnements
- Charges de personnel : bulletins de paie, DSN (Déclaration Sociale Nominative), contrats de travail
Chaque catégorie mérite un classeur dédié avec des intercalaires mensuels. En parallèle, numérisez systématiquement les factures fournisseurs (photo ou scan) et conservez-les en double, papier et numérique. Les factures doivent être gardées 10 ans, les documents fiscaux 6 ans minimum.
Ventiler les ventes par taux de TVA
Le logiciel de caisse certifié ventile automatiquement chaque vente selon le taux applicable (5,5 %, 10 % ou 20 %). Le ticket Z récapitule cette ventilation en fin de journée : base HT et TVA collectée par taux, total par mode de paiement.
Chaque mois, rapprochez les totaux du logiciel de caisse avec vos relevés bancaires. Les écarts révèlent souvent des erreurs de saisie, des encaissements non identifiés ou des remboursements oubliés. Ce rapprochement bancaire est aussi le moment de vérifier qu'aucune boisson alcoolisée n'a été enregistrée à 10 % au lieu de 20 %.
Des outils comme l'application Swapn automatisent la catégorisation des écritures et le suivi de trésorerie en temps réel, ce qui réduit le risque d'erreur de ventilation TVA.
Suivre les achats et les charges fournisseurs
Les fournisseurs alimentaires facturent souvent chaque semaine. Enregistrez ces factures avec le bon compte du Plan Comptable Général (PCG) : le compte 601 pour les achats de matières premières (denrées, ingrédients), le compte 607 pour les marchandises revendues en l'état (bouteilles, canettes).
À chaque livraison, vérifiez les quantités reçues par rapport au bon de commande avant de valider la facture. Cette habitude évite de payer des produits non livrés et facilite la gestion des avoirs fournisseurs (enregistrés en écriture inverse).
Le rapprochement bancaire mensuel permet de s'assurer que chaque décaissement correspond bien à une facture enregistrée. Tout écart doit être identifié et corrigé avant la clôture du mois.
Quels comptes comptables utiliser pour un restaurant ?
Le Plan Comptable Général (PCG) fournit un cadre normalisé, mais un restaurant a besoin de subdivisions spécifiques pour ventiler correctement ses ventes par taux de TVA et isoler ses charges métier.
Les comptes de produits (classe 7)
| Numéro de compte | Intitulé | Exemple d'utilisation |
|---|---|---|
| 701 | Ventes de produits finis | Plats préparés vendus sur place ou à emporter |
| 7011 | Ventes produits finis - TVA 10 % | Plats, menus, desserts |
| 7012 | Ventes produits finis - TVA 5,5 % | Produits alimentaires emballés pour conservation |
| 707 | Ventes de marchandises | Boissons revendues en l'état |
| 7071 | Ventes marchandises - TVA 10 % | Boissons non alcoolisées (café, jus, soda) |
| 7072 | Ventes marchandises - TVA 20 % | Boissons alcoolisées (vin, bière, cocktails) |
| 708 | Produits des activités annexes | Location de salle, prestation traiteur |
La subdivision par taux de TVA (7011, 7012, 7071, 7072) n'est pas obligatoire dans le PCG standard, mais elle est fortement recommandée. Elle simplifie la déclaration de TVA et facilite le contrôle de cohérence entre le chiffre d'affaires déclaré et les tickets Z.
Les comptes de charges (classe 6)
| Numéro de compte | Intitulé | Exemple d'utilisation |
|---|---|---|
| 601 | Achats de matières premières | Denrées alimentaires, ingrédients |
| 602 | Achats d'emballages | Barquettes, sacs, contenants livraison |
| 606 | Achats non stockés | Produits d'entretien, consommables cuisine |
| 6222 | Commissions et courtages sur ventes | Commissions Uber Eats, Deliveroo, Just Eat |
| 641 | Rémunérations du personnel | Salaires bruts des employés |
| 645 | Charges sociales | Cotisations patronales |
| 6417 | Avantages en nature | Repas fournis au personnel (convention HCR) |
Exemple d'écriture comptable : vente d'un repas sur place
Prenons un repas facturé 25 € TTC avec un taux de TVA de 10 %, réglé par carte bancaire.
Calcul préalable :
- Montant HT : 25 / 1,10 = 22,73 €
- TVA collectée : 25 - 22,73 = 2,27 €
Écriture comptable :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 512 | Banque | 25,00 € | |
| 701 | Ventes de produits finis (HT) | 22,73 € | |
| 44571 | TVA collectée (10 %) | 2,27 € |
Si le client paie en espèces, remplacez le compte 512 (Banque) par le compte 530 (Caisse). Le reste de l'écriture ne change pas.
Comment comptabiliser les spécificités métier de la restauration ?
Certaines opérations sont propres au secteur de la restauration et nécessitent un traitement comptable particulier. Quatre situations reviennent régulièrement :
- Repas du personnel : évaluation et comptabilisation de l'avantage en nature
- Commissions de livraison : enregistrement du CA brut et de la charge séparément
- Pourboires : distinction entre espèces et carte bancaire
- Consignations : suivi des emballages consignés (fûts, bouteilles)
Les repas du personnel : avantage en nature
La convention collective des Hôtels, Cafés, Restaurants (HCR) impose au restaurateur de fournir un repas par service travaillé ou de verser une indemnité compensatrice. Un salarié qui travaille plus de 5 heures a droit à un repas ; au-delà d'un service complet, il a droit à deux repas.
Cet avantage en nature est évalué forfaitairement selon le minimum garanti fixé chaque année par l'URSSAF. Le montant exact est consultable sur urssaf.fr.
Écriture comptable pour un repas fourni au personnel (valeur forfaitaire de 4,15 € par exemple) :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6417 | Avantages en nature | 4,15 € | |
| 421 | Personnel - rémunérations dues | 4,15 € |
L'avantage en nature est soumis à cotisations sociales et doit figurer sur le bulletin de paie du salarié. Il s'ajoute au salaire brut pour le calcul des charges patronales.
Les commissions des plateformes de livraison
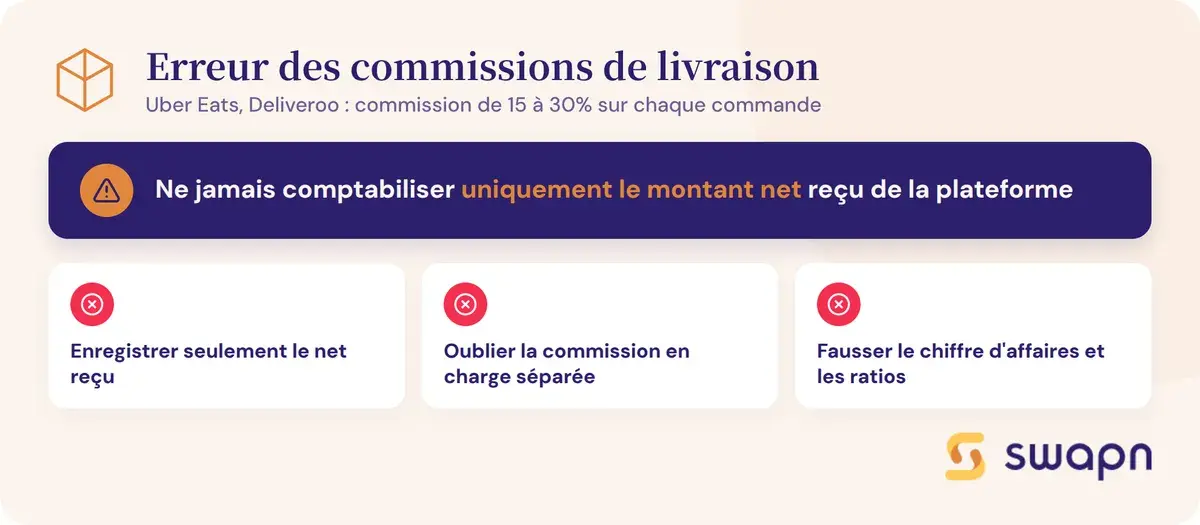
Les plateformes comme Uber Eats, Deliveroo ou Just Eat prélèvent une commission de 15 à 30 % sur le montant de chaque commande. La comptabilisation doit impérativement distinguer le chiffre d'affaires brut de la commission.
Cas pratique : une commande de 30 € TTC via Uber Eats, avec une commission de 25 %.
Étape 1 - Enregistrement de la vente :
- CA brut HT (TVA 10 %) : 30 / 1,10 = 27,27 €
- TVA collectée : 2,73 €
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 411 | Client (Uber Eats) | 30,00 € | |
| 701 | Ventes de produits finis | 27,27 € | |
| 44571 | TVA collectée (10 %) | 2,73 € |
Étape 2 - Enregistrement de la commission :
- Commission HT : 30 × 25 % / 1,20 = 6,25 €
- TVA déductible sur commission (20 %) : 1,25 €
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6222 | Commissions sur ventes | 6,25 € | |
| 44566 | TVA déductible (20 %) | 1,25 € | |
| 411 | Client (Uber Eats) | 7,50 € |
Le restaurant reçoit au final 22,50 € (30 - 7,50). La TVA sur la commission est récupérable.
Bon à savoir : ne comptabilisez jamais uniquement le montant net reçu de la plateforme. Vous devez enregistrer le chiffre d'affaires brut (montant payé par le client) et la commission en charge séparément. Cette erreur fréquente fausse votre CA déclaré et vos ratios de gestion.
Les pourboires
Les pourboires en espèces remis directement au personnel ne transitent pas par la caisse du restaurant. Ils ne sont donc pas comptabilisés par l'établissement.
Les pourboires réglés par carte bancaire suivent un circuit différent : le restaurant les encaisse, puis les reverse au personnel. Comptablement, le montant est enregistré en produit lors de l'encaissement, puis en charge (ou en compte de tiers 421) lors du reversement.
Le dispositif d'exonération de cotisations sociales et d'impôt sur le revenu s'applique aux pourboires volontaires versés par carte bancaire dans les établissements dont le personnel est en contact direct avec la clientèle. Ce dispositif a été prolongé : vérifiez les conditions d'application en vigueur sur le site de l'URSSAF.
Les consignations et déconsignations d'emballages
Les fûts de bière et certaines bouteilles sont consignés par le fournisseur. À la réception, la consigne est enregistrée au compte 4196 (Clients - dettes pour emballages consignés).
Au retour de l'emballage, l'écriture est passée en sens inverse. Si l'emballage n'est pas retourné (fût perdu, bouteille cassée), le montant est transféré en produit au compte 7086 (Produits des activités annexes - emballages non retournés).
Quels ratios financiers surveiller pour piloter votre restaurant ?
Les obligations comptables assurent la conformité. Les ratios financiers, eux, servent à piloter la rentabilité. Trois familles d'indicateurs permettent de garder le cap.
Le taux de marge brute (ou ratio matières)
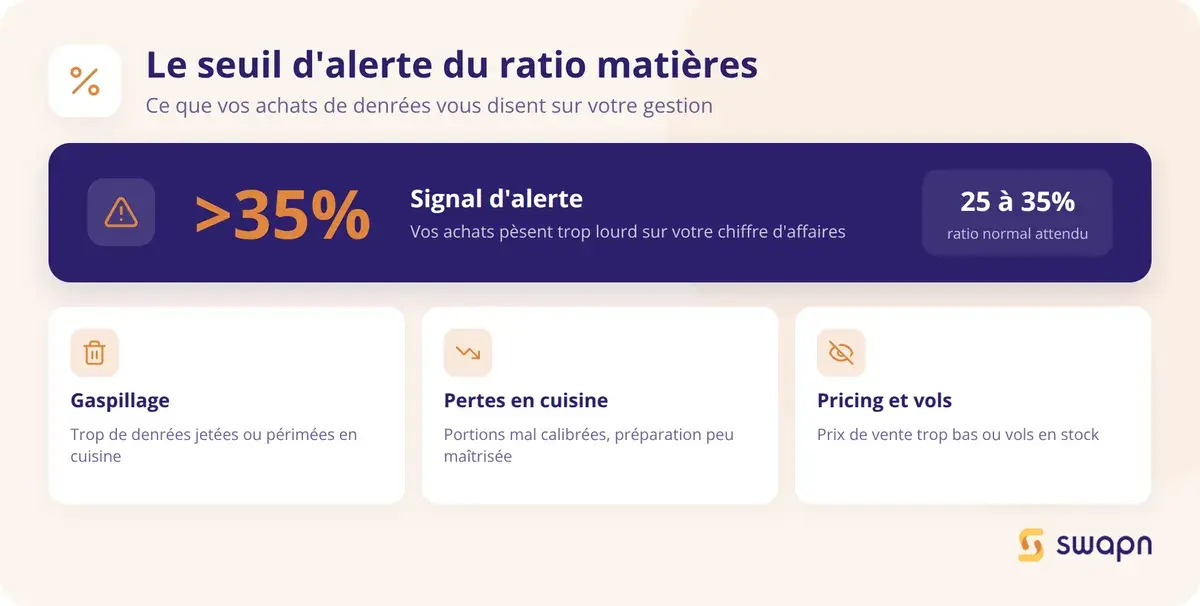
Le ratio matières mesure la part du chiffre d'affaires absorbée par les achats de denrées et d'ingrédients. C'est l'indicateur de rentabilité le plus suivi en restauration.
Formule : Coût des matières premières consommées / Chiffre d'affaires HT × 100
Cas pratique : un restaurant traditionnel réalise un CA mensuel HT de 35 000 € et dépense 11 000 € en matières premières. Son ratio matières est de 31,4 % (11 000 / 35 000 × 100), soit un taux de marge brute de 68,6 %. Ce résultat est dans la norme sectorielle.
Les benchmarks varient selon le type de restaurant :
| Type de restaurant | Taux de marge brute | Ratio matières |
|---|---|---|
| Restauration traditionnelle | ~69 % | ~31 % |
| Crêperie | ~74 % | ~26 % |
| Pizzeria | ~69 % | ~31 % |
| Restauration rapide | ~64 % | ~36 % |
Un ratio matières supérieur à 35 % est un signal d'alerte : il peut révéler du gaspillage, des pertes en cuisine, un mauvais pricing ou des vols. Le premier réflexe est de créer des fiches techniques de recettes avec le coût de revient par plat pour identifier les postes problématiques.
Le taux de charges de personnel
Formule : Masse salariale brute chargée / Chiffre d'affaires HT × 100
Ce ratio varie fortement selon le niveau de service. En restauration rapide, il se situe entre 25 et 30 % (moins de personnel en salle). En restauration traditionnelle avec service à table, il monte à 35-45 %.
Un indicateur complémentaire aide à affiner l'analyse : le chiffre d'affaires par ETP (équivalent temps plein). La fourchette de référence se situe entre 60 000 et 70 000 € annuels par ETP. En dessous, l'effectif est probablement surdimensionné par rapport à l'activité.
Le ticket moyen et les autres KPIs de pilotage
Au-delà du ratio matières et des charges de personnel, plusieurs indicateurs complètent le tableau de bord du restaurateur.
| Indicateur | Formule de calcul | Benchmark sectoriel | Interprétation |
|---|---|---|---|
| Taux de marge brute | (CA HT - Coût matières) / CA HT × 100 | 65-75 % | En dessous de 65 %, revoir le pricing ou les pertes |
| Ratio matières | Coût matières / CA HT × 100 | 25-35 % | Au-dessus de 35 %, investiguer les causes |
| Charges de personnel | Masse salariale chargée / CA HT × 100 | 25-45 % | Varie selon le type de service |
| CA par ETP | CA HT annuel / Nombre d'ETP | 60 000-70 000 € | Mesure la productivité du personnel |
| Ticket moyen | CA HT / Nombre de couverts | Selon positionnement | Indicateur de performance commerciale |
| Prime cost | (Matières + Personnel) / CA HT × 100 | ≤ 65-70 % | Au-delà, la rentabilité est menacée |
Le prime cost (coût principal) est le ratio de synthèse le plus parlant : il additionne le ratio matières et les charges de personnel. S'il dépasse 70 % du CA, le restaurant ne dégage pas assez de marge pour couvrir ses charges fixes (loyer, énergie, assurances) et générer un bénéfice.
Le seuil de rentabilité se calcule en divisant les charges fixes par le taux de marge sur coûts variables. Il donne le nombre de couverts minimum à servir chaque mois pour couvrir l'ensemble des charges. Le taux de remplissage (couverts servis / capacité totale × 100) permet ensuite de vérifier si ce seuil est atteint.
Faut-il faire appel à un expert-comptable pour votre restaurant ?
La complexité de la comptabilité en restauration (multi-taux de TVA, avantages en nature, volume de transactions quotidiennes) pousse la grande majorité des restaurateurs à se faire accompagner. Reste à savoir quel niveau d'accompagnement choisir.
Ce que l'expert-comptable apporte à un restaurant
Un expert-comptable inscrit à l'Ordre prend en charge la tenue comptable complète et les déclarations fiscales : TVA mensuelle ou trimestrielle, impôt sur les sociétés (IS) ou impôt sur le revenu (IR), CFE et CVAE.
Il établit les comptes annuels (bilan, compte de résultat, annexe comptable) et les atteste. Cette attestation sécurise le restaurateur vis-à-vis de l'administration fiscale, des banques et des partenaires.
Son rôle va au-delà de la conformité : analyse des ratios de gestion, alerte en cas de dérive du ratio matières ou des charges de personnel, et conseil en optimisation fiscale. Beaucoup de restaurants lui confient aussi les obligations sociales (DSN, bulletins de paie), ce qui centralise l'ensemble de la gestion administrative.
Combien coûte un expert-comptable pour un restaurant ?
Le coût dépend de trois variables principales : le volume de transactions (nombre de tickets Z et de factures fournisseurs), le nombre de salariés (qui détermine le coût de la paie) et le périmètre de la mission (tenue comptable seule ou avec paie et conseil).
La fourchette se situe entre 150 et 500 € HT/mois pour un restaurant. Un petit établissement sans salarié se situera en bas de fourchette ; un restaurant avec 10 salariés et un volume de transactions élevé sera en haut.
Des solutions de comptabilité en ligne comme Swapn, inscrites à l'Ordre des Experts-Comptables, proposent une offre tout-en-un dès 29 € HT/mois incluant la tenue comptable, les déclarations de TVA gérées par un comptable et le bilan certifié par un expert-comptable. Ce type de solution convient aux structures les plus simples, notamment les restaurants sans salarié ou avec un effectif réduit.
Le critère de choix le plus important reste l'inscription à l'Ordre des Experts-Comptables, qui garantit le respect des normes professionnelles et la couverture par une assurance responsabilité civile. Une expérience sectorielle en restauration est un atout supplémentaire pour bénéficier de conseils adaptés aux spécificités du métier.
Les questions fréquentes sur la comptabilité d'un restaurant
Comment comptabiliser les repas du personnel dans un restaurant ?
Les repas fournis au personnel sont un avantage en nature évalué forfaitairement selon le minimum garanti fixé par l'URSSAF. Ils sont enregistrés au débit du compte 6417 (Avantages en nature) et au crédit du compte 421 (Personnel). Cet avantage est soumis à cotisations sociales et doit figurer sur le bulletin de paie.
Quel taux de TVA appliquer sur la livraison à domicile dans un restaurant ?
Les plats livrés à domicile sont soumis au taux de 10 %, qu'ils soient livrés par le restaurant ou via une plateforme (Uber Eats, Deliveroo). Les boissons alcoolisées restent taxées à 20 %, quel que soit le mode de livraison.
Quel compte comptable utiliser pour les achats de nourriture d'un restaurant ?
Les achats de denrées alimentaires et d'ingrédients sont enregistrés au compte 601 (Achats de matières premières). Les boissons revendues en l'état (bouteilles, canettes) relèvent du compte 607 (Achats de marchandises).
Combien coûte un expert-comptable pour un restaurant ?
Le coût varie de 150 à 500 € HT/mois selon le volume de transactions, le nombre de salariés et le périmètre de la mission. Des solutions de comptabilité en ligne inscrites à l'Ordre existent dès 29 € HT/mois pour les structures les plus simples.
Quelle est la différence entre comptabilité de caisse et comptabilité d'engagement pour un restaurant ?
La comptabilité de caisse enregistre les opérations au moment du paiement. La comptabilité d'engagement les enregistre à la date de facturation, même si le règlement intervient plus tard. Les sociétés (SARL, SAS) doivent obligatoirement tenir une comptabilité d'engagement.
Comment comptabiliser les commissions Uber Eats ou Deliveroo ?
Le chiffre d'affaires brut (montant payé par le client) est enregistré en produit au compte 701. La commission de la plateforme est enregistrée en charge au compte 6222 (Commissions sur ventes). Il ne faut jamais comptabiliser uniquement le montant net reçu.
Qu'est-ce que le ticket Z et pourquoi est-il important en restauration ?
Le ticket Z est le rapport de clôture quotidien du logiciel de caisse. Il récapitule le total des ventes ventilé par taux de TVA et par mode de paiement. C'est une pièce justificative indispensable pour la comptabilité et en cas de contrôle fiscal.
Quels sont les principaux postes de dépenses d'un restaurant ?
Les quatre postes majeurs sont les achats de matières premières (25-35 % du CA), les charges de personnel (25-45 % du CA), le loyer (8-15 % du CA) et l'énergie (3-6 % du CA). Le cumul matières + personnel (prime cost) ne doit idéalement pas dépasser 65-70 % du CA.
Est-ce qu'un restaurant doit obligatoirement avoir un logiciel de caisse certifié ?
Oui, tout commerçant assujetti à la TVA qui utilise un logiciel de caisse doit disposer d'un logiciel certifié NF525. L'absence de certification expose à une amende de 7 500 € par logiciel en cas de contrôle.
Comment calculer le ratio matières de mon restaurant ?
La formule est : Coût des matières premières consommées / Chiffre d'affaires HT × 100. Un ratio sain se situe entre 25 et 35 % selon le type de restauration. Au-delà de 35 %, il faut investiguer les causes (gaspillage, mauvais pricing, pertes).
Sources & Références
BOFIP : TVA - Taux réduits - Ventes à consommer sur place
Urssaf : Les avantages en nature - Nourriture
Service-Public : Tourisme - Restauration
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


