Business plan agence événementielle : étapes et exemple
Business plan SASU : contenu, méthode et exemple chiffré

Temps de lecture : 12 min
Résumé de l'article
- Business plan SASU : il combine un volet stratégique rédactionnel et un volet financier chiffré.
- Charges sociales : le président assimilé salarié coûte environ 1,82 € à la société par euro net versé.
- Impôt sur les sociétés : 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà.
- Dividendes : ils subissent le PFU de 31,4 % sans cotisations sociales supplémentaires en SASU.
- Longueur idéale : un business plan SASU fait entre 20 et 30 pages hors annexes.
- Ouvrir sa SASU avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 12 novembre 2026
Que doit contenir un business plan pour une SASU ?
Un business plan pour une SASU se compose de deux grandes parties : un volet stratégique (rédactionnel) et un volet financier (chiffré). Chacune doit refléter les particularités du statut, de la rémunération du président aux règles d'imposition des bénéfices.
L'executive summary : la vitrine de votre projet
L'executive summary tient en 1 à 2 pages. Il résume qui vous êtes, quel problème vous résolvez, quel marché vous visez et quel chiffre d'affaires vous projetez sur 3 ans. Mentionnez le choix de la SASU et ses atouts : souplesse statutaire, associé unique avec possibilité d'ouvrir le capital à de nouveaux investisseurs (passage en SAS).
Ce résumé se rédige en dernier, une fois le reste du document bouclé. C'est pourtant la première page que lira votre banquier ou votre investisseur. Soignez-le : il conditionne la suite de la lecture.
Le volet stratégique (partie rédactionnelle)
La partie rédactionnelle pose les fondations de votre projet. Elle couvre plusieurs rubriques :
- Présentation du porteur de projet : parcours, compétences, motivations. Le lecteur doit comprendre pourquoi vous êtes la bonne personne pour mener ce projet.
- Proposition de valeur : le problème que vous résolvez et votre positionnement face à la concurrence.
- Étude de marché : taille du marché (chiffrée), persona client, analyse concurrentielle sur 3 niveaux (concurrents directs, indirects, substituts).
- Stratégie commerciale : canaux d'acquisition, politique tarifaire, plan d'action sur 12 mois.
- Forme juridique et organisation : pourquoi la SASU, rôle du président, possibilité d'ouvrir le capital si le projet grandit.
Chaque rubrique doit être factuelle. Un banquier ne veut pas lire des intentions vagues : il veut des données, des chiffres et une logique claire entre votre marché et vos prévisions de chiffre d'affaires.
Le volet financier (partie chiffrée)
Le volet financier traduit votre stratégie en chiffres. Il regroupe les tableaux financiers indispensables : compte de résultat prévisionnel, plan de trésorerie, plan de financement, calcul du BFR (besoin en fonds de roulement), seuil de rentabilité et bilan prévisionnel. Chacun de ces documents est détaillé plus bas dans cet article.
L'horizon minimum est de 3 ans (5 ans si vous cherchez un financement important). Chaque hypothèse de chiffre d'affaires doit être justifiée par votre étude de marché : un prévisionnel déconnecté de la réalité du terrain sera immédiatement repéré.
Ce qui change dans un business plan SASU par rapport aux autres statuts
La SASU a des règles propres qui modifient directement votre prévisionnel financier SASU. Les ignorer fausse l'ensemble du document.
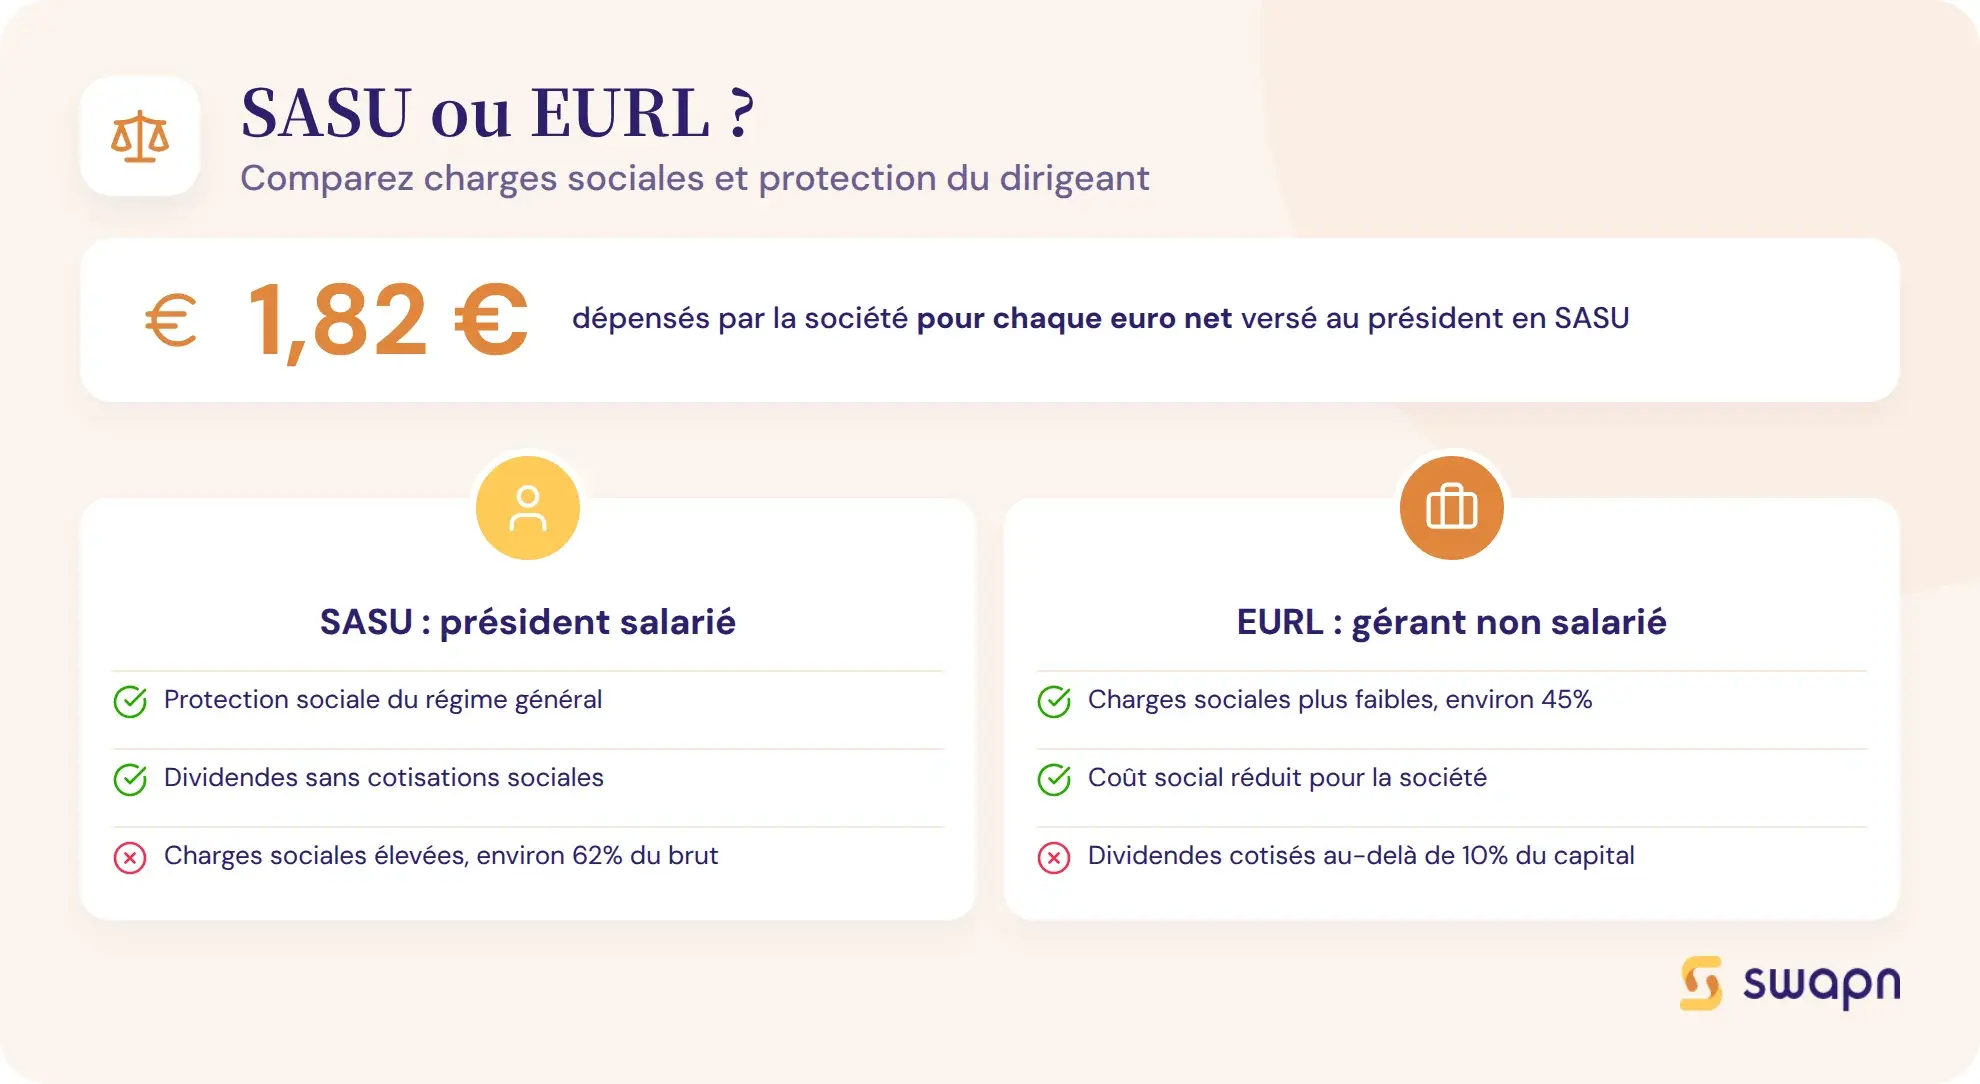
Le président de SASU est assimilé salarié. Il relève du régime général de la Sécurité sociale, reçoit une fiche de paie et fait l'objet d'une DSN (déclaration sociale nominative). Les charges sociales s'élèvent à environ 62 % de la rémunération brute. En pratique, pour verser 1 € net au président, la société dépense environ 1,82 €.
La SASU est soumise à l'impôt sur les sociétés (IS) par défaut. Le taux réduit de 15 % s'applique sur les 42 500 premiers euros de bénéfice (sous conditions de CA et de détention du capital), puis le taux normal de 25 % prend le relais. Une option pour l'impôt sur le revenu (IR) est possible pendant les 5 premiers exercices, sous conditions. Ce choix modifie radicalement le prévisionnel : à l'IR, le bénéfice est imposé dans votre déclaration personnelle ; à l'IS, il reste dans la société.
Le capital social minimum est de 1 €, mais un capital trop faible peut nuire à votre crédibilité bancaire. Ajustez-le en fonction de votre BFR et du signal que vous souhaitez envoyer. Côté dividendes, ils sont soumis au prélèvement forfaitaire unique (PFU, aussi appelé flat tax) de 31,4 % (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux), ou au barème progressif sur option. Contrairement à l'EURL, aucune cotisation sociale supplémentaire ne s'applique sur les dividendes en SASU.
Voici un comparatif des points qui impactent directement le prévisionnel :
| Critère | SASU | EURL |
|---|---|---|
| Régime social du dirigeant | Assimilé salarié (président) | Travailleur non salarié (gérant) |
| Charges sociales sur rémunération | ~62 % du brut | ~45 % du revenu net |
| Régime fiscal par défaut | IS | IR (option IS possible) |
| Dividendes | PFU 31,4 %, pas de cotisations sociales | PFU 31,4 % + cotisations sociales au-delà de 10 % du capital |
| Capital social minimum | 1 € | 1 € |
| Évolution de la structure | Ouverture du capital → SAS | Ajout d'associés → SARL |
Bon à savoir : en SASU, si le président ne se verse aucune rémunération, il ne paie aucune cotisation sociale, mais il n'acquiert aucun droit à la retraite ni à l'assurance maladie. Anticipez ce point dans votre prévisionnel, surtout en phase de lancement.
Comment construire votre business plan SASU, étape par étape ?
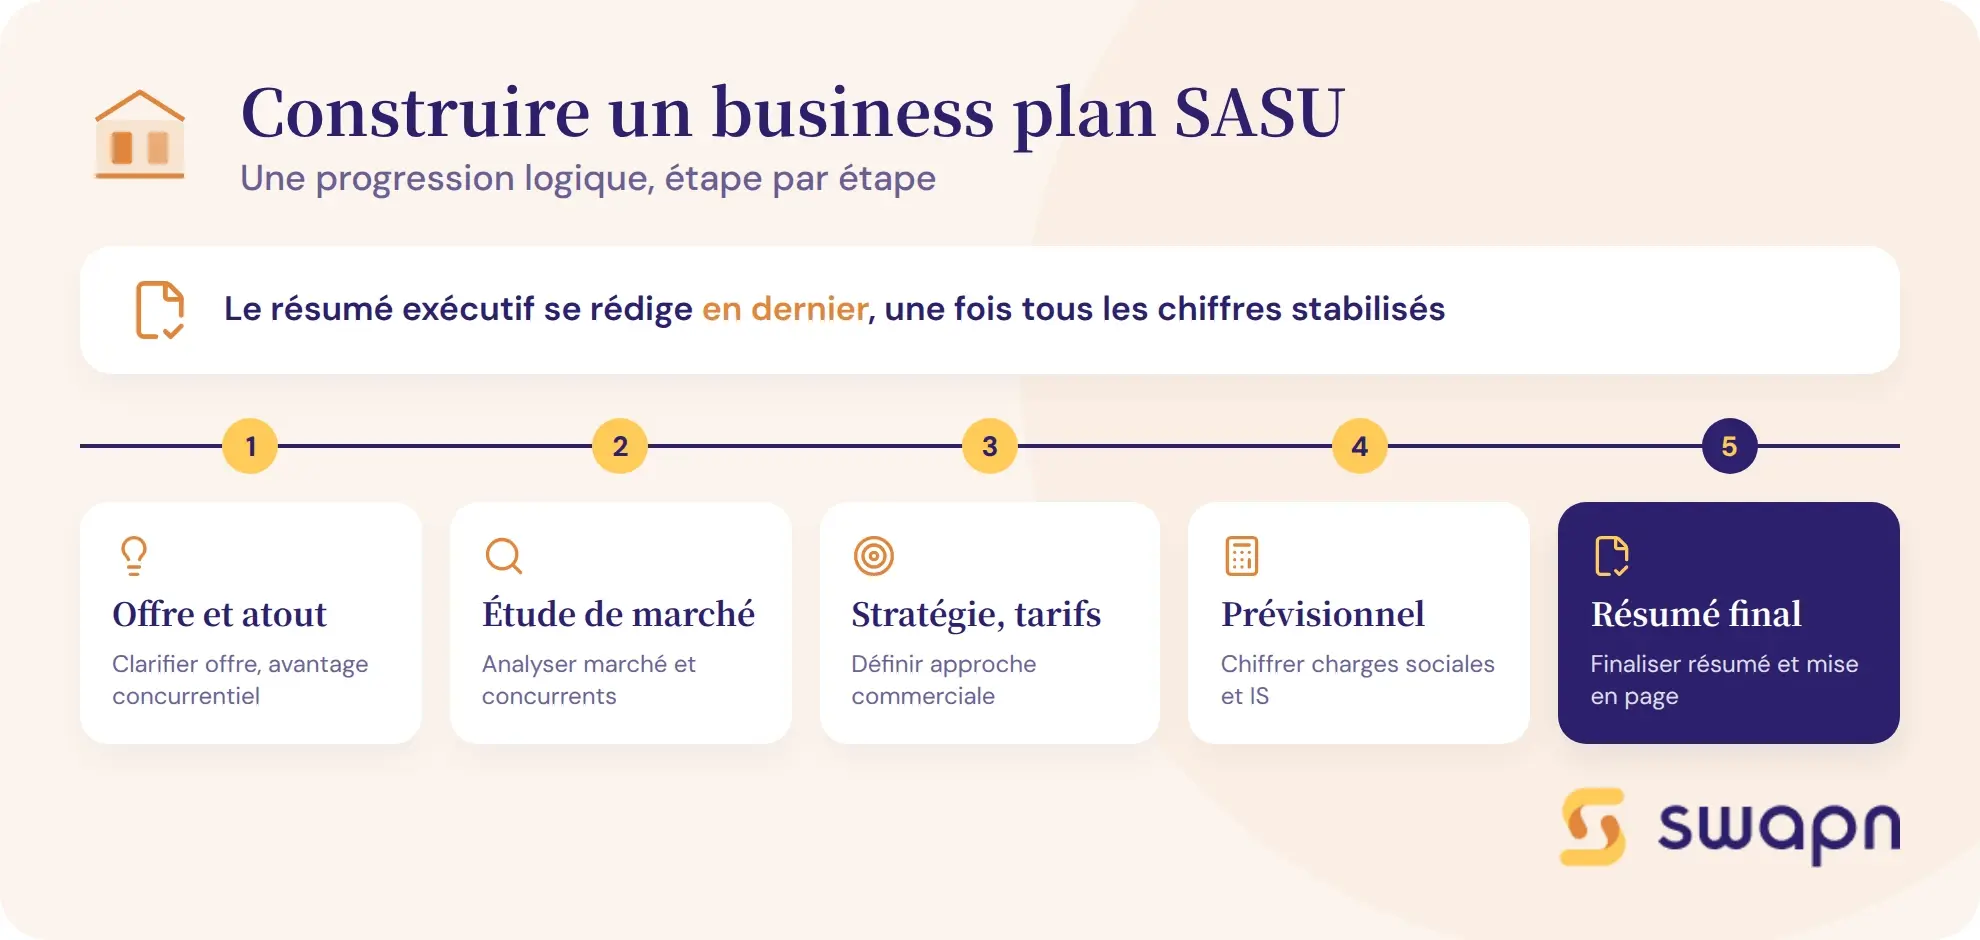
La rédaction d'un business plan SASU suit une progression logique, du projet à la mise en forme finale. Voici les cinq étapes à suivre.
- Clarifier votre offre et identifier votre avantage concurrentiel
- Analyser votre marché, vos clients cibles et vos concurrents
- Choisir vos canaux d'acquisition et fixer vos tarifs
- Chiffrer votre prévisionnel avec les charges sociales et l'IS propres à la SASU
- Finaliser le résumé exécutif et soigner la mise en page
Étape 1 - Formaliser votre projet et votre proposition de valeur
Commencez par répondre à trois questions : quel problème résolvez-vous ? Pour qui ? Et pourquoi votre solution est-elle meilleure que celles qui existent déjà ?
Identifiez votre avantage concurrentiel : expertise technique, réseau professionnel, positionnement tarifaire, technologie. Soyez précis. « Je suis meilleur que les autres » ne suffit pas : expliquez en quoi, avec des faits.
Le Business Model Canvas (9 blocs : segments clients, proposition de valeur, canaux, relations clients, flux de revenus, ressources clés, activités clés, partenaires, structure de coûts) est un bon outil de structuration préalable. Il vous aide à visualiser votre modèle économique avant de le détailler dans le business plan.
Étape 2 - Réaliser votre étude de marché
L'étude de marché donne de la crédibilité à vos prévisions de chiffre d'affaires. Sans elle, vos chiffres restent des hypothèses non vérifiées.
Utilisez la méthode TAM-SAM-SOM : marché total (TAM), marché adressable (SAM), marché que vous pouvez réellement capter (SOM). Exemple : le marché français du conseil en stratégie digitale pèse 5 milliards d'euros (TAM). Les PME d'Île-de-France en sont un sous-segment de 800 millions (SAM). Vous visez 0,01 % de ce segment, soit 80 000 € de CA la première année (SOM).
Construisez 2 à 3 personas clients. Prenons un exemple simplifié : « Directeur marketing d'une PME de 20 à 50 salariés, budget annuel de conseil de 15 000 à 25 000 €, besoin d'un accompagnement trimestriel ». Analysez ensuite 3 à 5 concurrents directs : positionnement, tarifs, forces et faiblesses. Appuyez-vous sur des sources fiables : données INSEE, études CCI, enquêtes terrain auprès de prospects.
Étape 3 - Définir votre stratégie commerciale et opérationnelle
Décrivez comment vous allez trouver vos clients : prospection directe, référencement web, réseau professionnel, prescription par des partenaires. Précisez votre politique tarifaire et votre panier moyen.
Listez les ressources nécessaires : matériel, logiciels, éventuels sous-traitants. Posez des jalons trimestriels sur les 12 premiers mois : nombre de clients visés, CA cible par trimestre, actions marketing prévues. Ce calendrier montre au banquier que vous avez un plan d'action concret, pas seulement une ambition.
Étape 4 - Construire le prévisionnel financier spécifique SASU
C'est le cœur technique de votre business plan création SASU. Partez du chiffre d'affaires prévisionnel (justifié par l'étude de marché) et déduisez vos charges.
Intégrez la rémunération du président SASU avec les charges sociales du dirigeant à environ 62 % du brut. Pour 2 500 € nets par mois, le coût total pour la société avoisine 4 550 € par mois (salaire brut + charges patronales). Calculez l'IS : 15 % sur les 42 500 premiers euros de bénéfice (sous conditions), 25 % au-delà. Anticipez la TVA selon votre régime TVA (franchise en base, réel simplifié, réel normal).
Si vous hésitez entre vous rémunérer en salaire ou en dividendes, modélisez les deux scénarios. Le salaire génère des charges sociales mais ouvre des droits (retraite, maladie). Les dividendes SASU sont soumis au PFU de 31,4 % sans cotisations sociales supplémentaires. L'équilibre optimal dépend de votre situation personnelle.
Pour structurer votre prévisionnel sans partir de zéro, vous pouvez créer votre business plan en ligne gratuitement et obtenir un document prêt à présenter à votre banquier.
Étape 5 - Rédiger l'executive summary et mettre en forme
L'executive summary se rédige en dernier, une fois tous les chiffres stabilisés. Il tient en 1 à 2 pages et doit donner envie de lire la suite.
La longueur totale recommandée pour un business plan SASU est de 20 à 30 pages hors annexes. Ajoutez un sommaire, des graphiques lisibles et des tableaux bien structurés. Évitez les pavés de texte : un banquier parcourt le document en diagonale avant de le lire en détail.
Faites relire votre document par un tiers : expert-comptable, conseiller CCI ou mentor. Un regard extérieur détecte les incohérences que vous ne voyez plus après des semaines de travail.
Quels tableaux financiers inclure dans votre business plan SASU ?
Le volet financier de votre prévisionnel SASU repose sur plusieurs tableaux. Chacun a un rôle précis et un horizon temporel propre.
| Document | Rôle | Horizon |
|---|---|---|
| Compte de résultat prévisionnel | Projeter CA, charges et résultat net | 3 ans (mois par mois en année 1) |
| Plan de trésorerie | Suivre encaissements et décaissements réels | 12 mois (mois par mois) |
| Plan de financement | Équilibrer emplois et ressources au démarrage et sur 3 ans | Jour 1 + 3 ans |
| Besoin en fonds de roulement (BFR) | Mesurer le décalage entre encaissements et décaissements courants | Annuel |
| Seuil de rentabilité (point mort) | Identifier le CA minimum pour couvrir les charges fixes | Annuel |
| Bilan prévisionnel | Photographier le patrimoine de la SASU en fin d'exercice | 3 ans |
Le compte de résultat prévisionnel
Le compte de résultat prévisionnel projette votre activité sur 3 ans minimum. L'année 1 se détaille mois par mois, les années 2 et 3 par trimestre ou en annuel.
En SASU, une ligne spécifique doit apparaître : la rémunération du président (brut) et les charges sociales associées (~62 % du brut). Le résultat net se calcule après déduction de l'IS (15 % puis 25 %).
Ce que le banquier regarde en priorité : la marge brute, le résultat d'exploitation et la capacité bénéficiaire dès l'année 2. Un résultat net positif en année 1 rassure, mais ce n'est pas toujours réaliste. L'important est de montrer une trajectoire crédible vers la rentabilité.
Le plan de trésorerie
Le plan de trésorerie suit les flux de cash réels, mois par mois, sur la première année. Il ne faut pas le confondre avec le compte de résultat : un mois peut être rentable sur le papier mais déficitaire en trésorerie à cause des délais de paiement.
Intégrez les décalages : délais clients (30 à 60 jours en BtoB), TVA à reverser, et acomptes d'IS trimestriels à partir du deuxième exercice. Anticipez les mois 1 à 3, souvent déficitaires : les charges courent dès le premier jour, mais les premiers encaissements arrivent avec un décalage.
Bon à savoir : en SASU soumise à l'IS, les acomptes trimestriels d'IS ne sont dus qu'à partir du deuxième exercice et seulement si l'IS de l'année précédente dépasse 3 000 €. En année 1, vous ne payez l'IS qu'au moment du solde (15 mai N+1 pour une clôture au 31/12), ce qui allège votre trésorerie la première année.
Le plan de financement initial et à 3 ans
Le plan de financement met en regard vos emplois (investissements, BFR, frais de création) et vos ressources (capital social, apport en compte courant d'associé, emprunt bancaire, aides).
Les frais de création d'une SASU incluent l'annonce légale (142 € HT) et les frais de greffe. Côté ressources, pensez aux aides mobilisables : ACRE (exonération partielle de charges sociales), ARCE (versement en capital d'une partie de vos droits ARE), prêt d'honneur (à taux zéro, sans garantie).
La règle d'équilibre : vos ressources doivent couvrir vos emplois avec une marge de sécurité de 10 à 20 %. Un plan de financement déséquilibré est un signal d'alerte pour le banquier.
Le calcul du besoin en fonds de roulement (BFR)
Le BFR mesure l'argent immobilisé dans le cycle d'exploitation. Sa formule :
BFR = créances clients + stocks - dettes fournisseurs
En prestation de services (profil type de nombreuses SASU), le BFR est souvent élevé : les délais clients sont longs (30 à 60 jours) et il n'y a quasiment pas de stocks. Un BFR sous-estimé est la première cause de difficulté de trésorerie chez les jeunes entreprises. Intégrez-le dès le plan de financement initial.
Le seuil de rentabilité (point mort)
Le seuil de rentabilité indique le chiffre d'affaires minimum pour couvrir l'ensemble de vos charges fixes. Sa formule :
Seuil de rentabilité = charges fixes / taux de marge sur coûts variables
Exprimez-le aussi en nombre de mois : combien de temps faut-il pour l'atteindre après le lancement ? Le banquier veut savoir à quel moment votre SASU s'autofinance. En prestation de services, les coûts variables sont souvent faibles, ce qui signifie que le seuil dépend principalement du volume de CA nécessaire pour couvrir la rémunération du dirigeant et les charges fixes.
Le bilan prévisionnel
Le bilan comptable prévisionnel donne une photographie du patrimoine de votre SASU à la fin de chaque exercice. À l'actif : immobilisations, créances clients, trésorerie. Au passif : capital social, résultat de l'exercice, report à nouveau, dettes.
Les capitaux propres (capital + résultats accumulés) sont un signal de solidité financière. Des capitaux propres qui progressent chaque année montrent que la société gagne en solidité, ce qui rassure les partenaires et facilite l'accès au crédit.
Cas pratique chiffré : le business plan d'une SASU de conseil
Voici un exemple de business plan SASU complet pour une activité de conseil BtoB. Les chiffres sont réalistes et transposables à votre situation.
Le profil du créateur et les hypothèses de départ
Thomas, 32 ans, quitte son poste de salarié pour lancer une activité de conseil en stratégie digitale en Île-de-France. Il crée une SASU et se nomme président.
| Hypothèse | Valeur |
|---|---|
| CA HT visé | 80 000 € (an 1), 120 000 € (an 2), 150 000 € (an 3) |
| Rémunération nette visée | 2 500 €/mois (an 1), 3 500 €/mois (an 2), 4 000 €/mois (an 3) |
| Capital social | 1 000 € |
| Emprunt bancaire | Aucun |
| Charges externes mensuelles | Coworking 300 €, logiciels 150 €, déplacements 200 € = 650 €/mois (an 1) |
| Régime TVA | Réel simplifié |
| Justification du CA | 10 missions/an × 8 000 € (TJM 500 € × 16 jours) |
Le compte de résultat prévisionnel sur 3 ans
Le tableau ci-dessous détaille le passage du chiffre d'affaires au résultat net, en intégrant les charges sociales du président assimilé salarié et l'IS.
| Ligne | An 1 | An 2 | An 3 |
|---|---|---|---|
| CA HT | 80 000 € | 120 000 € | 150 000 € |
| Charges externes | -7 800 € | -9 000 € | -10 200 € |
| Rémunération brute président | -36 900 € | -51 700 € | -59 000 € |
| Charges sociales (~62 % du brut) | -22 900 € | -32 100 € | -36 600 € |
| Résultat avant IS | 12 400 € | 27 200 € | 44 200 € |
| IS | -1 860 € | -4 080 € | -6 800 € |
| Résultat net | 10 540 € | 23 120 € | 37 400 € |
En année 1 et 2, le bénéfice reste sous le seuil de 42 500 € : l'IS est calculé au taux réduit de 15 %. En année 3, le résultat avant IS (44 200 €) dépasse ce seuil. L'IS se calcule alors en deux tranches : 42 500 € × 15 % = 6 375 €, puis 1 700 € × 25 % = 425 €, soit 6 800 € au total.
Le résultat net de 37 400 € en année 3 peut être conservé en réserve ou distribué en dividendes (soumis au PFU de 31,4 %, sans cotisations sociales supplémentaires). Thomas peut aussi combiner salaire et dividendes pour trouver l'équilibre entre protection sociale et fiscalité.
Le plan de trésorerie mois par mois (année 1)
Le plan de trésorerie montre la réalité des flux de cash. Les premiers mois sont déficitaires : les charges courent dès le jour 1, mais les premiers clients paient avec un décalage. Les décaissements mensuels incluent la rémunération du président (brut + charges sociales) et les charges externes, soit environ 5 650 € par mois.
| Mois | Encaissements | Décaissements | Solde cumulé |
|---|---|---|---|
| M1 | 0 € | 5 650 € | -4 650 € |
| M2 | 2 000 € | 5 650 € | -8 300 € |
| M3 | 5 000 € | 5 650 € | -8 950 € |
| M4 | 7 500 € | 5 650 € | -7 100 € |
| M5 | 8 000 € | 5 650 € | -4 750 € |
| M6 | 8 500 € | 5 650 € | -1 900 € |
| M7 | 8 500 € | 5 650 € | +950 € |
| M8 | 8 500 € | 5 650 € | +3 800 € |
| M9 | 8 500 € | 5 650 € | +6 650 € |
| M10 | 8 000 € | 5 650 € | +9 000 € |
| M11 | 8 000 € | 5 650 € | +11 350 € |
| M12 | 7 500 € | 5 650 € | +13 200 € |
Le solde mensuel devient positif dès le mois 4 (encaissements supérieurs aux décaissements). Le solde cumulé repasse dans le vert au mois 7. En fin d'année, la trésorerie atteint +13 200 €.
Point de vigilance : le creux de trésorerie atteint -8 950 € au mois 3. Avec un capital de 1 000 €, Thomas doit prévoir un financement complémentaire pour couvrir ce décalage : apport en compte courant d'associé, versement de l'ARCE ou réduction temporaire de sa rémunération les premiers mois.
Ce que le banquier retient de ce business plan
Un banquier qui lit ce prévisionnel cherche quatre signaux :
- Capacité d'autofinancement (CAF) dès l'année 1 (résultat net positif de 10 540 €)
- Charges sociales cohérentes avec le statut d'assimilé salarié (pas de sous-estimation)
- Prévisions de CA justifiées par des données concrètes (nombre de missions × TJM)
- Trésorerie toujours positive après le mois 7, avec un solde confortable en fin d'exercice
À qui présenter votre business plan SASU et comment le valoriser ?
Votre business plan SASU n'est pas qu'un exercice de style. C'est un outil de communication et de pilotage, dont le contenu s'adapte à chaque interlocuteur.
Les destinataires clés : banquier, investisseur, partenaire
Chaque interlocuteur cherche des informations différentes dans votre business plan :
- Le banquier cherche la capacité de remboursement et la solidité du plan de trésorerie. Il veut s'assurer que votre SASU peut honorer ses échéances, même en cas de baisse temporaire d'activité.
- L'investisseur (business angel, fonds d'amorçage) cherche le potentiel de croissance et la scalabilité du modèle. Si votre SASU prévoit d'ouvrir le capital (passage en SAS), détaillez cette perspective.
- Les partenaires et fournisseurs cherchent la pérennité et la solvabilité. Un business plan solide facilite la négociation de délais de paiement.
Vous êtes aussi un destinataire : le business plan est votre tableau de bord. Il vous permet de comparer vos prévisions aux résultats réels chaque trimestre et d'ajuster votre stratégie.
Les erreurs qui font rejeter un business plan
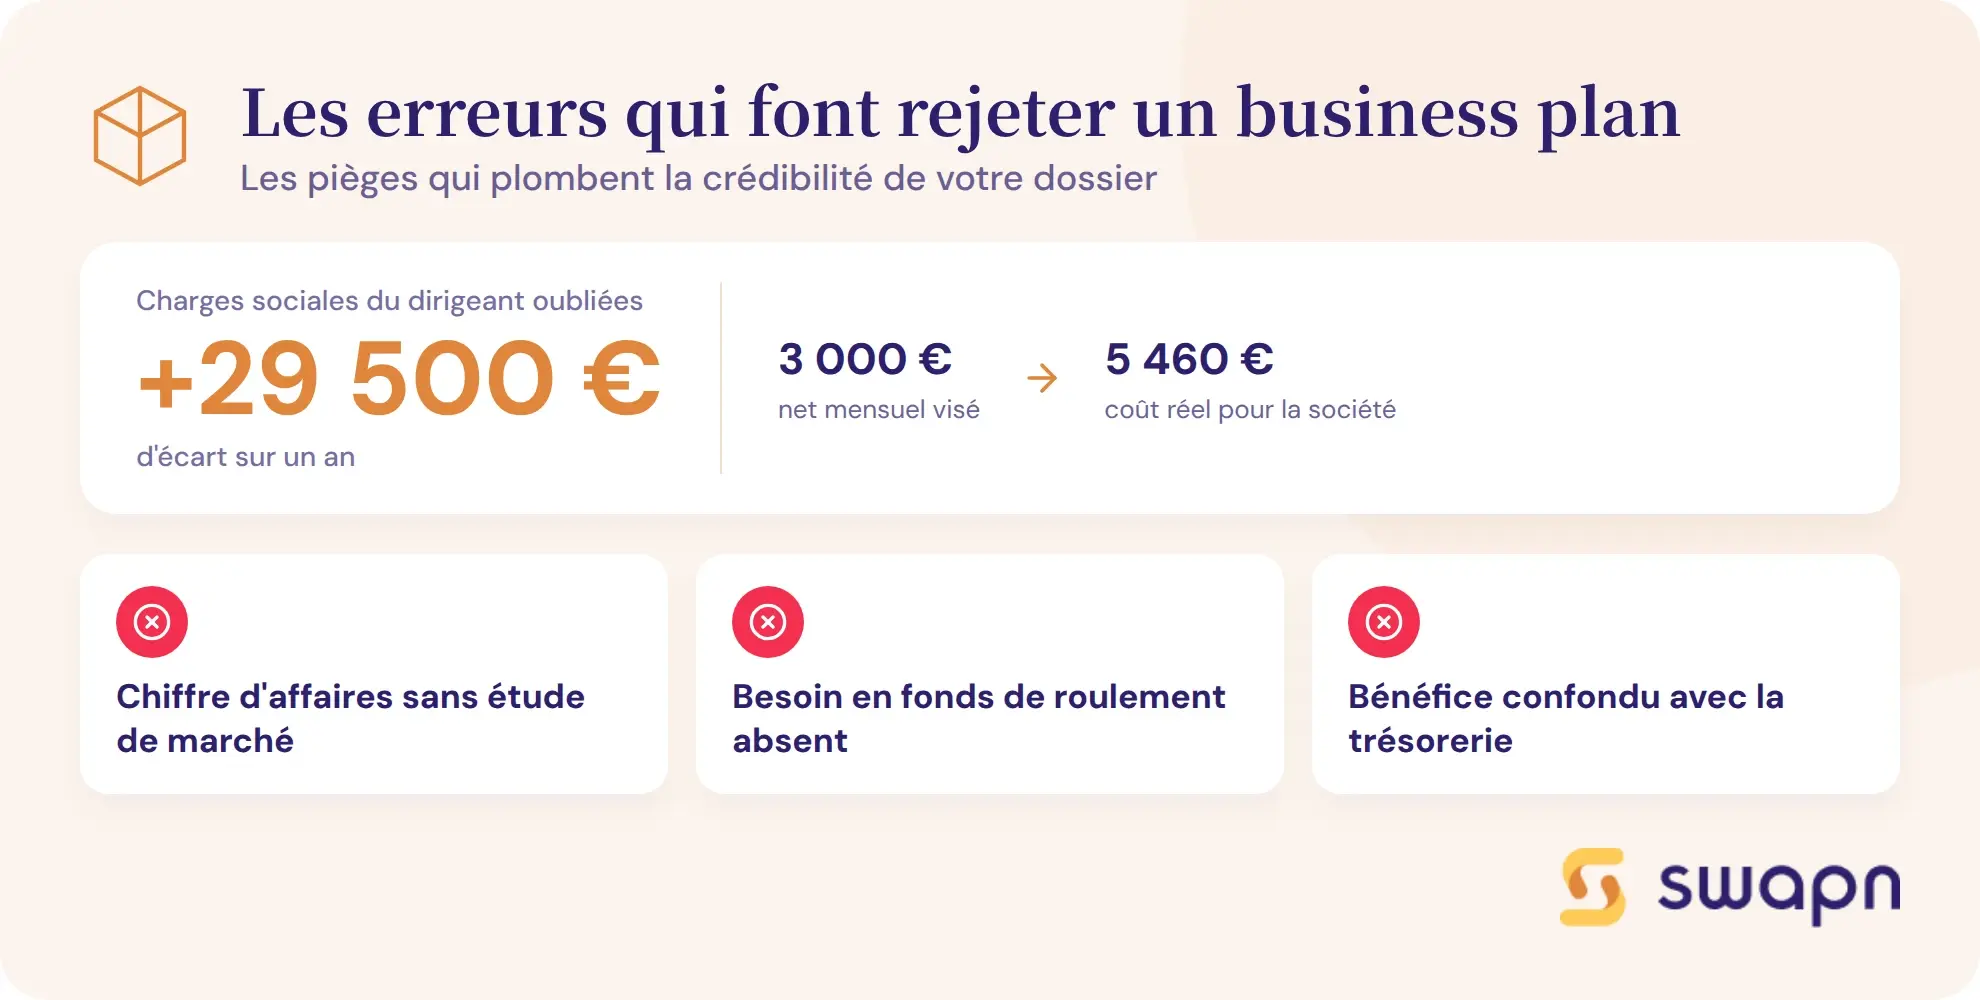
Certaines erreurs reviennent fréquemment et conduisent au rejet du dossier :
- Prévisions de CA irréalistes : un chiffre d'affaires non justifié par l'étude de marché perd toute crédibilité.
- Oubli des charges sociales en SASU du président : en SASU, sous-estimer le coût total de la rémunération est l'erreur la plus courante.
- BFR absent ou sous-estimé : sans BFR, votre plan de financement est incomplet.
- Pas de scénario pessimiste : le banquier veut voir que vous avez anticipé une baisse de 30 % de votre CA.
- Confusion entre bénéfice et trésorerie : un mois rentable peut être déficitaire en cash si vos clients paient à 60 jours.
Bon à savoir : erreur classique en SASU : inscrire la rémunération nette du président sans les charges sociales. Pour 3 000 € nets par mois, le coût total pour la société est d'environ 5 460 € par mois (3 000 € × 1,82). Sur un an, l'écart atteint près de 29 500 €, de quoi fausser tout votre prévisionnel.
Votre business plan est prêt : et après ?
Une fois votre business plan finalisé, deux actions s'imposent : lancer la création de votre SASU et garder le document vivant dans le temps.
Du business plan à la création effective de votre SASU
Le business plan est la première brique. Il précède et conditionne les démarches de création : rédaction des statuts, dépôt du capital social, immatriculation au greffe. Les frais de création (annonce légale, greffe) doivent déjà figurer dans votre plan de financement initial.
Swapn accompagne la création de votre SASU gratuitement (0 €, statuts en 24h, conseiller dédié) et peut ensuite gérer votre comptabilité dès 29 € HT/mois, sans engagement.
Mettre à jour votre business plan dans le temps
Un business plan n'est pas un document figé. Mettez-le à jour chaque année en y intégrant vos chiffres réels. Comparez le prévisionnel au réalisé : les écarts vous indiquent où ajuster votre stratégie.
Cette mise à jour est aussi utile en cas de recherche de financement complémentaire ou d'ouverture du capital à de nouveaux associés. Un business plan actualisé avec des données réelles pèse bien plus lourd qu'un document initial jamais révisé.
Les questions fréquentes sur le business plan SASU
Combien de pages doit faire un business plan pour une SASU ?
Un business plan SASU fait généralement entre 20 et 30 pages hors annexes. L'executive summary tient en 1 à 2 pages, le volet stratégique en 10 à 15 pages et le volet financier en 5 à 10 pages. Adaptez la longueur aux attentes de votre interlocuteur : un banquier préfère un document synthétique, un investisseur attend plus de détails sur le marché.
Peut-on faire un business plan SASU gratuitement ?
Oui. Des outils en ligne gratuits permettent de structurer votre business plan sans logiciel payant. L'important est de maîtriser les hypothèses financières (charges sociales du président, IS, BFR) pour produire un prévisionnel crédible. Un modèle gratuit bien rempli vaut mieux qu'un modèle payant bâclé.
Quelle différence entre business plan et business model pour une SASU ?
Le business model décrit comment votre SASU gagne de l'argent (proposition de valeur, clients, revenus). Le business plan est le document complet qui inclut le business model, l'étude de marché, la stratégie et le prévisionnel financier chiffré. Le business model est un composant du business plan, pas un synonyme.
Faut-il obligatoirement un business plan pour créer une SASU ?
Non, aucune obligation légale. Mais sans business plan, vous ne pourrez pas obtenir de prêt bancaire ni convaincre un investisseur. C'est aussi un outil de pilotage : il vous permet de comparer vos prévisions aux résultats réels chaque trimestre et de détecter les écarts avant qu'ils ne deviennent critiques.
Comment intégrer la rémunération du président dans le prévisionnel SASU ?
En SASU, le président est assimilé salarié. Pour 2 500 € nets par mois, le coût total pour la société avoisine 4 550 € (salaire brut + charges patronales, soit environ 1,82 € pour 1 € net). Inscrivez le coût total dans votre compte de résultat prévisionnel, pas le net.
Vaut-il mieux se rémunérer en salaire ou en dividendes dans le business plan SASU ?
Les deux sont complémentaires. Le salaire génère des charges sociales (~62 % du brut) mais ouvre des droits sociaux (retraite, maladie). Les dividendes SASU sont soumis au PFU de 31,4 % sans cotisations sociales supplémentaires. Modélisez les deux scénarios dans votre prévisionnel pour trouver l'équilibre adapté à votre situation.
Quel chiffre d'affaires prévoir dans un business plan SASU de prestation de services ?
Partez de données concrètes : nombre de jours facturables par mois (15 à 18 en moyenne), taux journalier moyen de votre secteur, et taux de conversion de vos prospects. Un consultant BtoB facturant 500 € par jour sur 16 jours par mois atteint 96 000 € HT par an. Prévoyez un scénario pessimiste (70 % de ce chiffre) et un scénario optimiste (120 %).
Le business plan SASU doit-il mentionner le régime fiscal IS ou IR ?
Oui. La SASU est soumise à l'IS par défaut (15 % jusqu'à 42 500 € de bénéfice, 25 % au-delà). L'option IR est possible les 5 premiers exercices sous conditions. Ce choix modifie radicalement votre prévisionnel : à l'IR, la SASU voit le bénéfice imposé dans votre déclaration personnelle ; à l'IS, il reste dans la société.
Comment calculer le seuil de rentabilité dans un business plan SASU ?
Divisez vos charges fixes annuelles (rémunération du président + charges sociales, loyer, abonnements) par votre taux de marge sur coûts variables. En prestation de services, les coûts variables sont souvent faibles : le seuil de rentabilité dépend principalement du volume de CA nécessaire pour couvrir la rémunération du dirigeant.
Un expert-comptable est-il nécessaire pour faire le business plan d'une SASU ?
Ce n'est pas obligatoire, mais c'est recommandé pour le volet financier. Un expert-comptable vérifie la cohérence de vos hypothèses, valide les taux de charges sociales et d'IS, et fiabilise votre prévisionnel aux yeux du banquier. Son regard extérieur détecte les oublis que vous ne voyez plus (BFR, TVA, acomptes IS).
Sources & Références
Service-Public : Je crée
Entreprendre.service-public.fr : Quel est le coût des formalités de création d'entreprise ?
Impots.gouv.fr : Fiscalité des entreprises
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus