
Fiscalité holding : régimes, avantages et cas pratiques
Déclaration 2047 : comment la remplir pas à pas en 2026

Temps de lecture : 11 min
Résumé de l'article
- Déclaration 2047 : le formulaire annexe à la 2042 déclare tous vos revenus de source étrangère.
- Qui est concerné : tout résident fiscal français percevant salaires, dividendes ou loyers via un intermédiaire étranger.
- Double imposition : deux méthodes coexistent, le crédit d'impôt et l'exonération avec taux effectif.
- Sept cadres : chaque type de revenu se reporte sur des cases précises de la 2042.
- Comptes étrangers : tout compte Revolut ou N26 se déclare via le cerfa 3916.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
Qu'est-ce que la déclaration 2047 et qui doit la remplir ?
La déclaration 2047 est le formulaire annexe à la 2042 que tout résident fiscal français doit remplir dès qu'il a perçu des revenus de source étrangère. Avant de vous lancer dans le remplissage cadre par cadre, vérifiez si vous êtes concerné.
À quoi sert le formulaire 2047 (cerfa 11226) ?
Le formulaire 2047 (cerfa 11226) sert à déclarer l'ensemble de vos revenus encaissés à l'étranger : salaires, dividendes, loyers, pensions, plus-values ou bénéfices professionnels. Il ne génère pas d'imposition en lui-même. Son rôle est de calculer les montants à reporter sur votre déclaration de revenus 2042 ou 2042-C.
La notice officielle associée est la 2047-NOT (cerfa 50545). Elle détaille les instructions de remplissage pour chaque cadre du formulaire.
Qui est concerné par la déclaration 2047 ?
Vous devez remplir le formulaire 2047 si vous êtes résident fiscal français et que vous avez perçu au cours de l'année :
- Des salaires ou traitements d'un employeur étranger (y compris en télétravail transfrontalier)
- Des dividendes ou intérêts de placements détenus auprès d'un intermédiaire financier étranger
- Des loyers d'un bien immobilier situé hors de France
- Des pensions de retraite versées par un organisme étranger
- Des bénéfices professionnels (BIC, BNC, BA) tirés d'une activité exercée à l'étranger
- Des plus-values de cession de titres étrangers détenus via un courtier étranger
Si vous créez votre société en France tout en percevant des revenus de source étrangère, Swapn vous accompagne gratuitement dans vos formalités de création d'entreprise en ligne, avec un conseiller dédié pour clarifier vos obligations fiscales dès le départ.
Quand le formulaire 2047 n'est PAS nécessaire ?
Le formulaire 2047 n'est pas requis dans trois situations :
- Vos revenus de source étrangère sont versés par un établissement financier français qui émet un IFU (Imprimé Fiscal Unique). Les montants sont alors pré-remplis directement sur votre 2042.
- Vos revenus étrangers sont soumis à un prélèvement libératoire en France.
- Vos revenus proviennent de territoires ultramarins couverts par un régime fiscal spécifique (Nouvelle-Calédonie, Polynésie française).
Bon à savoir : Si vous détenez des actions américaines via un courtier français comme Boursorama ou Fortuneo, les dividendes figurent déjà sur l'IFU transmis à l'administration. Le formulaire 2047 n'est alors pas nécessaire, même si l'action est cotée à New York.
Comment fonctionne l'évitement de la double imposition ?
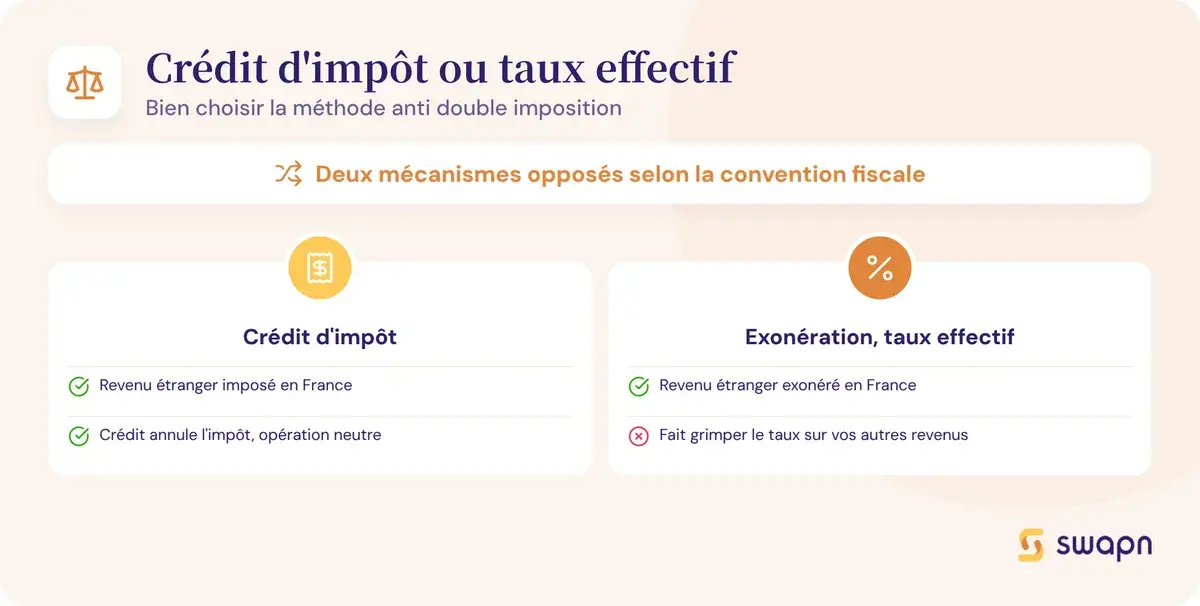
Quand un revenu est imposable dans deux pays, une convention fiscale bilatérale évite que vous payiez l'impôt deux fois. Deux méthodes existent selon les conventions, et elles ne fonctionnent pas du tout de la même façon.
Méthode 1 - Le crédit d'impôt égal à l'impôt français
Avec cette méthode, votre revenu étranger est inclus dans votre revenu imposable en France. L'administration calcule l'impôt français sur ce revenu, puis vous accorde un crédit d'impôt du même montant. L'opération est neutre : vous ne payez pas d'impôt français sur ce revenu.
Le crédit d'impôt est égal à l'impôt français, pas à l'impôt étranger réellement payé. Si vous avez payé plus d'impôt à l'étranger, la différence n'est pas remboursée par la France.
Cette méthode s'applique notamment pour les revenus perçus d'Allemagne, des États-Unis, du Japon, du Canada et de l'Italie (pour certains types de revenus). Les cases de report sur la 2042-C sont 8VL, 8VM, 8WM ou 8UM selon la nature du revenu.
Exemple rapide : Vous percevez 40 000 € de salaire allemand. L'impôt français calculé sur ce revenu est de 5 200 €. Vous recevez un crédit d'impôt de 5 200 € en case 8VL. Votre impôt français net sur ce revenu : 0 €.
Méthode 2 - L'exonération avec taux effectif
Ici, votre revenu étranger est exonéré d'impôt en France. Mais il est pris en compte pour déterminer le taux d'imposition appliqué à vos autres revenus français. Ce mécanisme s'appelle le taux effectif.
L'administration additionne vos revenus français et étrangers pour calculer un taux moyen d'imposition. Ce taux, plus élevé que celui calculé sur vos seuls revenus français, est ensuite appliqué uniquement à vos revenus de source française.
Cette méthode concerne les salaires perçus de Belgique, du Luxembourg, des Pays-Bas ou du Royaume-Uni. La case de report sur la 2042 est 8TK.
Exemple rapide : Vous avez 30 000 € de revenus français et 12 000 € de loyers belges exonérés. Sans taux effectif, votre taux moyen serait de 7,2 %. Avec le taux effectif calculé sur 42 000 €, il passe à 13,7 %. Ce taux s'applique à vos 30 000 € français uniquement.
Que se passe-t-il sans convention fiscale ?
Si aucune convention fiscale n'existe entre la France et le pays source, votre revenu étranger est imposé en France comme un revenu de source française. L'impôt payé à l'étranger peut ouvrir droit à un crédit d'impôt, mais celui-ci est plafonné au montant de l'impôt français correspondant.
Avant de remplir votre déclaration, vérifiez si une convention existe sur le site du Bofip (Bulletin officiel des finances publiques).
Les 7 cadres du formulaire 2047 expliqués un par un
Le formulaire 2047 est organisé en 7 cadres, chacun dédié à un type de revenu. Voici un aperçu rapide avant le détail :
- Déclarer vos salaires étrangers (cadre 1)
- Indiquer vos dividendes et intérêts perçus hors de France (cadre 2)
- Mentionner vos loyers de biens situés à l'étranger (cadre 3)
- Reporter vos bénéfices professionnels étrangers (cadre 4)
- Inscrire vos plus-values sur titres étrangers (cadre 5)
- Renseigner vos pensions et rentes de source étrangère (cadre 6)
- Compléter avec les revenus divers et jetons de présence (cadre 7)
Cadre 1 - Traitements et salaires de source étrangère
Ce cadre concerne les salaires, traitements et indemnités perçus d'un employeur étranger ou pour une activité exercée hors de France. Vous pouvez déduire vos frais professionnels selon le forfait de 10 % ou opter pour les frais réels, comme pour un salaire français.
Le montant net après abattement se reporte en case 1AF (déclarant 1) ou 1BF (déclarant 2) de la 2042.
Cadre 2 - Revenus des valeurs et capitaux mobiliers
Inscrivez ici vos dividendes, intérêts et coupons de source étrangère perçus via un intermédiaire étranger. Distinguez les revenus soumis au PFU (prélèvement forfaitaire unique) à 31,4 % (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux) de ceux imposés au barème progressif. Pour bien comprendre ce choix, vous pouvez consulter notre comparatif flat tax ou barème progressif.
Le report sur la 2042 se fait en cases 2AB (dividendes), 2BH (revenus au barème) ou 2CK (crédit d'impôt déjà prélevé) selon la nature du revenu.
Cadre 3 - Revenus fonciers de source étrangère
Déclarez ici les loyers perçus de biens immobiliers situés hors de France. Le revenu net se calcule en déduisant les charges (travaux, intérêts d'emprunt, assurance) selon les mêmes règles que pour un bien français.
Report sur la 2042 : case 4BA en régime réel ou case 4BE en micro-foncier (si vos revenus fonciers totaux ne dépassent pas 15 000 € par an).
Cadre 4 - Bénéfices professionnels (BIC, BNC, BA)
Ce cadre recueille les bénéfices d'une activité professionnelle exercée à l'étranger. Le résultat est déterminé selon le régime applicable (réel simplifié, réel normal ou micro). Si vous exercez une activité en BNC, les règles de comptabilité BNC s'appliquent également pour la détermination du résultat. Le report se fait sur les cases correspondantes de la 2042-C-PRO.
Cadre 5 - Plus-values de cession de valeurs mobilières
Indiquez les plus-values réalisées lors de la cession de titres étrangers (actions, obligations, parts de fonds). Si vous optez pour l'imposition au barème, l'abattement pour durée de détention peut s'appliquer.
Report sur la 2042-C : case 3VG pour un gain net ou case 3VH pour une perte nette.
Cadre 6 - Pensions et rentes viagères de source étrangère
Ce cadre concerne les retraites, pensions d'invalidité et rentes viagères versées par un organisme étranger. L'abattement de 10 % s'applique comme pour les pensions françaises, dans les mêmes limites.
Report sur la 2042 : case 1AL (déclarant 1) ou 1BL (déclarant 2).
Cadre 7 - Revenus divers et jetons de présence
Dernière catégorie : les jetons de présence perçus d'une société étrangère, les revenus de droits d'auteur et tout autre revenu qui ne rentre pas dans les cadres précédents. Le report se fait sur les cases correspondantes de la 2042 selon la nature du revenu.
Tableau de correspondance : du formulaire 2047 aux cases de la 2042
Ce tableau synthétise les reports à effectuer entre le formulaire 2047 et votre déclaration 2042 ou 2042-C. Gardez-le sous les yeux pendant que vous remplissez votre déclaration en ligne.
| Type de revenu | Cadre 2047 | Case 2042 / 2042-C | Méthode d'imposition courante |
|---|---|---|---|
| Salaires et traitements | Cadre 1 | 1AF / 1BF | Crédit d'impôt ou taux effectif |
| Dividendes | Cadre 2 | 2AB | Crédit d'impôt |
| Intérêts | Cadre 2 | 2BH | Crédit d'impôt |
| Crédit d'impôt déjà prélevé (RCM) | Cadre 2 | 2CK | - |
| Revenus fonciers (réel) | Cadre 3 | 4BA | Crédit d'impôt ou taux effectif |
| Revenus fonciers (micro) | Cadre 3 | 4BE | Crédit d'impôt ou taux effectif |
| BIC / BNC / BA | Cadre 4 | 2042-C-PRO | Crédit d'impôt ou taux effectif |
| Plus-values (gain) | Cadre 5 | 3VG | Crédit d'impôt |
| Plus-values (perte) | Cadre 5 | 3VH | - |
| Pensions et rentes | Cadre 6 | 1AL / 1BL | Crédit d'impôt ou taux effectif |
| Revenus divers / jetons | Cadre 7 | Selon nature | Crédit d'impôt |
| Crédit d'impôt (impôt français) | - | 8VL / 8VM / 8WM / 8UM | Convention bilatérale |
| Taux effectif (revenus exonérés) | - | 8TK | Convention bilatérale |
| Comptes étrangers | - | 8UU (+ cerfa 3916) | Obligation déclarative |
La méthode d'imposition dépend de la convention fiscale entre la France et le pays source. Vérifiez systématiquement la convention applicable avant de choisir entre crédit d'impôt et taux effectif.
Trois cas pratiques pour remplir votre déclaration 2047
Voici trois situations concrètes pour vous montrer comment remplir le formulaire 2047 et reporter les montants sur la 2042. Chaque cas illustre une méthode d'imposition différente.
- Calculer le crédit d'impôt pour un salaire allemand (cas Pierre)
- Articuler retenue à la source US et PFU français sur des dividendes (cas Claire)
- Mesurer l'impact du taux effectif sur des loyers espagnols (cas Julien)
Cas n°1 - Pierre, salarié d'une entreprise allemande (crédit d'impôt)
Situation : Pierre est résident fiscal français. Il perçoit un salaire brut annuel de 48 000 € d'un employeur basé à Munich. Il n'a pas d'autre revenu en France. La convention France-Allemagne prévoit la méthode du crédit d'impôt égal à l'impôt français.
Étapes de remplissage
- Pierre inscrit son salaire dans le cadre 1 du formulaire 2047, après déduction de l'abattement de 10 % pour frais professionnels : 48 000 - 4 800 = 43 200 €.
- Il reporte 43 200 € en case 1AF de la déclaration 2042.
- L'administration calcule l'impôt français sur 43 200 € : environ 6 100 € (barème progressif).
- Pierre reporte ce montant en case 8VL de la 2042-C (crédit d'impôt conventionnel).
- Résultat : l'impôt français est intégralement compensé par le crédit d'impôt. Pierre ne paie que l'impôt allemand sur son salaire.
Cas n°2 - Claire, dividendes américains (crédit d'impôt)
Situation : Claire est résidente fiscale française. Elle détient des actions cotées aux États-Unis via un courtier américain et a perçu 5 000 € bruts de dividendes. La convention France-USA prévoit une retenue à la source américaine de 15 % et un crédit d'impôt en France.
Étapes de remplissage
- Claire inscrit 5 000 € dans le cadre 2 du formulaire 2047.
- Elle reporte 5 000 € en case 2AB de la 2042.
- Le PFU français s'applique : 31,4 % × 5 000 = 1 570 €, dont 640 € d'impôt sur le revenu (12,8 %) et 930 € de prélèvements sociaux (18,6 %). Pour aller plus loin sur le fonctionnement de la flat tax PFU, un article dédié détaille les règles applicables.
- Claire reporte 640 € en case 8VL de la 2042-C (crédit d'impôt égal à l'IR français sur les dividendes).
- Résultat : l'IR français (640 €) est annulé par le crédit d'impôt. Restent les prélèvements sociaux de 930 €. Avec la retenue à la source américaine de 750 € (15 % × 5 000), la charge fiscale totale de Claire est de 1 680 € sur 5 000 € de dividendes bruts.
Cas n°3 - Julien, loyers perçus en Espagne (taux effectif)
Situation : Julien est résident fiscal français. Il perçoit 30 000 € de salaire imposable en France et 12 000 € nets de loyers d'un appartement situé à Barcelone. La convention France-Espagne prévoit l'exonération avec taux effectif pour les revenus fonciers.
Étapes de remplissage
- Julien inscrit 12 000 € dans le cadre 3 du formulaire 2047.
- Il reporte 12 000 € en case 4BA de la 2042 (revenus fonciers au régime réel).
- Il reporte également 12 000 € en case 8TK de la 2042 (revenus exonérés retenus pour le calcul du taux effectif).
Calcul de l'impact du taux effectif
- Sans taux effectif, l'IR sur 30 000 € de revenus français serait d'environ 2 170 €.
- Avec le taux effectif, l'administration calcule l'IR comme si le revenu total était de 42 000 € (30 000 + 12 000). Le taux moyen passe de 7,2 % à 13,7 %.
- Ce taux de 13,7 % s'applique aux 30 000 € de revenus français : IR d'environ 4 120 €.
- Le surcoût lié au taux effectif est d'environ 1 950 €. Les loyers espagnols restent exonérés d'IR en France, mais ils font monter le taux applicable aux autres revenus.
Quelles obligations complémentaires ne pas oublier ?
Le formulaire 2047 ne couvre pas toutes vos obligations liées à vos activités ou avoirs à l'étranger. Trois points méritent votre attention.
Déclarer vos comptes bancaires étrangers (cerfa 3916)
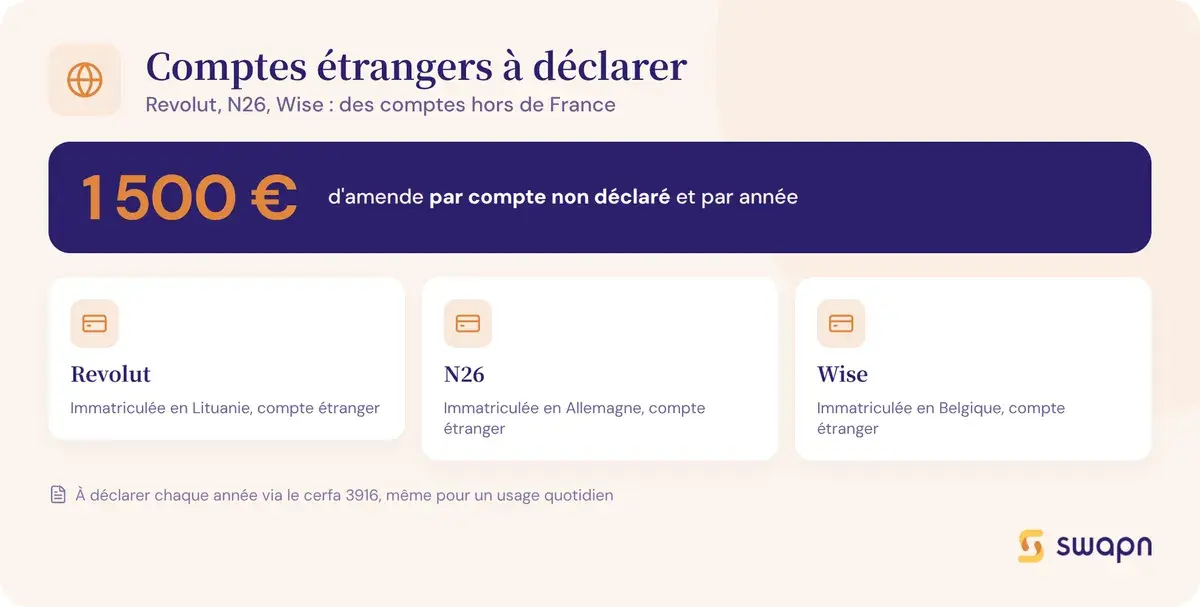
Tout compte ouvert, détenu, utilisé ou clôturé à l'étranger au cours de l'année doit être déclaré via le cerfa 3916 (ou 3916-bis pour les comptes d'actifs numériques). Cochez la case 8UU sur votre 2042 pour signaler l'existence de ces comptes.
Bon à savoir : Votre compte Revolut, N26 ou Wise est un compte étranger. Revolut est immatriculée en Lituanie, N26 en Allemagne, Wise en Belgique. Vous devez les déclarer chaque année via le cerfa 3916, sous peine d'une amende de 1 500 € par compte et par année.
L'annexe 2047-Suisse pour les frontaliers
Les travailleurs frontaliers des cantons suisses couverts par l'accord fiscal franco-suisse remplissent l'annexe 2047-Suisse (et non le formulaire 2047 standard) pour leurs salaires. Une attestation de résidence fiscale doit être jointe. L'imposition se fait en France, avec un crédit d'impôt ou une exonération selon le canton de travail.
Les déclarations complémentaires pour les indépendants
Si vous exercez une activité professionnelle à l'étranger, le formulaire 2047 ne suffit pas. Vous devez aussi déposer :
- BNC : déclaration 2035
- BIC : déclaration 2031-SD (accompagnée de la liasse 2033 en régime simplifié)
- DAS2 : si vous avez versé plus de 1 200 € d'honoraires par bénéficiaire au cours de l'année
Pour les entrepreneurs en société, la gestion de ces multiples déclarations fiscales peut être confiée à un expert-comptable. Chez Swapn, l'accompagnement comptable démarre dès 29 € HT/mois, avec les déclarations de TVA gérées par un comptable et le bilan certifié par un Expert-Comptable. Si vous cherchez à comparer les solutions disponibles, notre comparatif des meilleurs logiciels comptables pour PME peut également vous aider à structurer votre gestion.
Quelles sanctions en cas d'erreur ou d'oubli ?
Oublier de déclarer vos revenus étrangers ou vos comptes bancaires hors de France peut coûter cher. Voici les risques concrets.
Amendes pour non-déclaration de comptes étrangers
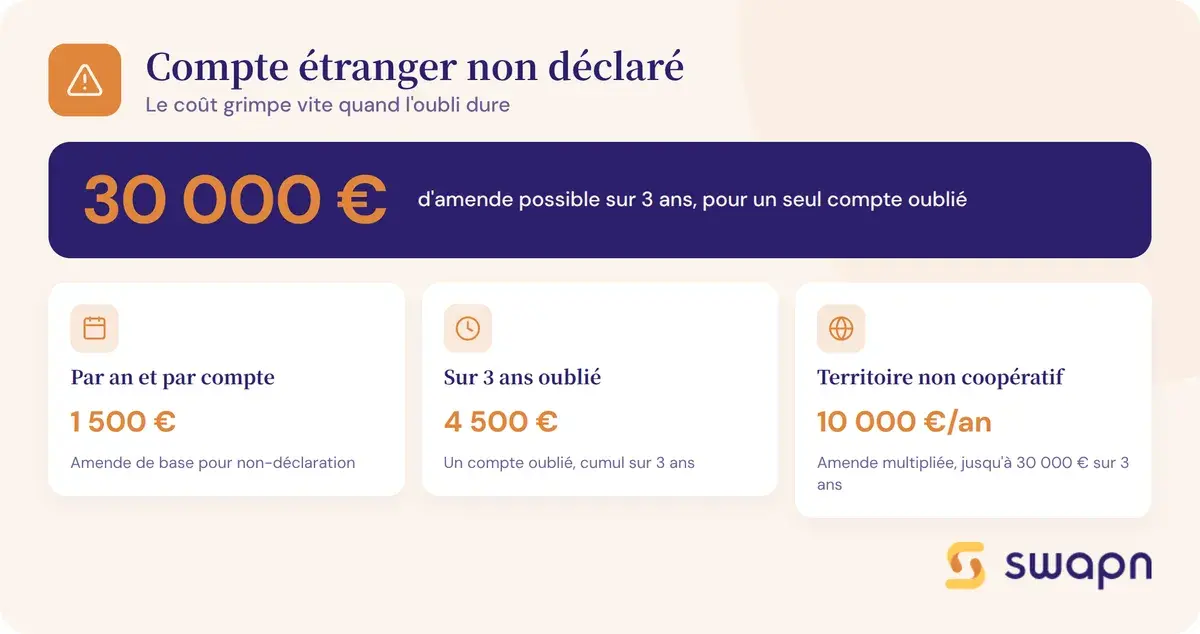
L'amende est de 1 500 € par compte non déclaré et par année. Si le compte est situé dans un État ou territoire non coopératif, l'amende monte à 10 000 € par compte et par année. La prescription est de 10 ans pour les comptes non déclarés, contre 3 ans pour les revenus classiques.
Bon à savoir : L'amende de 1 500 € s'applique par compte ET par année. Un compte Revolut non déclaré pendant 3 ans expose à 4 500 € d'amende, voire 30 000 € si le compte est dans un État non coopératif.
Pénalités pour omission de revenus étrangers
L'omission de revenus étrangers sur votre déclaration entraîne des pénalités progressives :
- Majoration de 10 % si vous régularisez spontanément avant toute relance de l'administration
- Majoration de 40 % en cas de manquement délibéré (l'administration prouve que l'omission était volontaire)
- Intérêts de retard de 0,20 % par mois
Si vous réalisez une erreur après le dépôt, vous pouvez adresser une régularisation spontanée à votre service des impôts des particuliers (SIP). Cette démarche limite les pénalités à la majoration de 10 % et aux intérêts de retard. Pour mieux anticiper votre charge fiscale globale, le simulateur de calcul IS et IR peut vous donner une première estimation.
Où trouver le formulaire 2047 et quand le déposer ?
Dernière étape : accéder au formulaire, respecter les délais et convertir correctement vos revenus en euros si nécessaire.
Accéder au formulaire en ligne
Connectez-vous à votre espace particulier sur impots.gouv.fr. Dans l'étape 3 de votre déclaration en ligne, cochez la case « Revenus encaissés à l'étranger ». Le formulaire 2047 s'affiche automatiquement comme annexe à votre 2042.
Si vous déclarez sur papier, téléchargez le cerfa 11226 sur impots.gouv.fr. La notice 2047-NOT (cerfa 50545) détaille les instructions cadre par cadre.
Dates limites de dépôt
Le formulaire 2047 se dépose en même temps que la déclaration 2042 :
- Déclaration papier : date limite fixée chaque année, généralement mi-mai
- Déclaration en ligne : dates échelonnées par département, de fin mai à début juin
Vérifiez chaque année le calendrier fiscal sur impots.gouv.fr pour connaître la date exacte applicable à votre département. Pour rester informé des évolutions fiscales qui peuvent affecter votre situation, suivez les changements de la loi de finances 2026.
Comment convertir vos revenus en euros ?
Si vos revenus sont perçus en devise étrangère (dollars, livres, francs suisses), vous devez les convertir en euros. Deux options s'offrent à vous :
- Le taux de change à la date d'encaissement de chaque revenu (méthode la plus précise)
- Le taux de change moyen annuel publié par la Banque de France (méthode la plus simple pour des revenus réguliers)
Conservez vos justificatifs de conversion (relevés bancaires, captures d'écran) en cas de contrôle fiscal.
Les questions fréquentes sur la déclaration 2047
Qui doit remplir le formulaire 2047 ?
Tout résident fiscal français ayant perçu des revenus de source étrangère : salaires d'un employeur étranger, dividendes d'actions détenues via un courtier étranger, loyers d'un bien situé hors de France, pensions étrangères. Si vos revenus étrangers transitent par un établissement financier français qui émet un IFU, le formulaire 2047 n'est généralement pas nécessaire.
Où trouver la déclaration 2047 en ligne ?
Connectez-vous à votre espace particulier sur impots.gouv.fr, puis cochez « Revenus encaissés à l'étranger » dans l'étape 3 de votre déclaration. Le formulaire 2047 s'affiche automatiquement. La version papier (cerfa 11226) est téléchargeable sur le même site.
Comment reporter les montants du formulaire 2047 sur la déclaration 2042 ?
Chaque cadre du 2047 correspond à des cases précises de la 2042 ou 2042-C. Les salaires étrangers (cadre 1) se reportent en case 1AF ou 1BF, les revenus fonciers (cadre 3) en case 4BA. Les crédits d'impôt conventionnels se reportent en cases 8VL, 8VM, 8WM ou 8UM de la 2042-C.
Est-ce que mon compte Revolut ou N26 doit être déclaré avec le formulaire 2047 ?
Revolut (Lituanie), N26 (Allemagne) et Wise (Belgique) sont des comptes bancaires étrangers. Vous devez les déclarer chaque année via le cerfa 3916 et cocher la case 8UU sur votre 2042. L'amende pour non-déclaration est de 1 500 € par compte et par année. Les revenus éventuels de ces comptes ne nécessitent le formulaire 2047 que s'ils ne sont pas déjà déclarés via un IFU français.
Quelle est la différence entre crédit d'impôt et exonération avec taux effectif ?
Le crédit d'impôt : votre revenu étranger est imposé en France, mais vous recevez un crédit d'impôt égal à l'impôt français sur ce revenu. L'opération est neutre. L'exonération avec taux effectif : votre revenu étranger est exonéré, mais il est pris en compte pour calculer votre taux d'imposition sur vos autres revenus français, ce qui peut augmenter ce taux.
Quelles amendes risque-t-on si on oublie de remplir le formulaire 2047 ?
L'oubli de déclaration de revenus étrangers expose à une majoration de 10 % à 40 % selon les circonstances, plus des intérêts de retard de 0,20 % par mois. Pour les comptes étrangers non déclarés (cerfa 3916), l'amende est de 1 500 € par compte et par an, portée à 10 000 € si le compte est dans un État non coopératif.
Dois-je remplir le formulaire 2047 si mes dividendes étrangers sont sur un PEA ou un CTO chez un courtier français ?
Non. Si votre courtier est un établissement financier français, il émet un IFU qui pré-remplit votre déclaration 2042. Le formulaire 2047 n'est nécessaire que si vous détenez vos titres directement auprès d'un intermédiaire étranger.
Comment convertir mes revenus en dollars ou livres en euros pour la déclaration 2047 ?
Deux options : utiliser le taux de change à la date d'encaissement de chaque revenu, ou appliquer le taux de change moyen annuel publié par la Banque de France. La seconde option est plus simple pour des revenus réguliers. Conservez vos justificatifs de conversion en cas de contrôle.
Un frontalier suisse doit-il remplir le formulaire 2047 ou l'annexe 2047-Suisse ?
Les travailleurs frontaliers des cantons suisses couverts par l'accord fiscal franco-suisse remplissent l'annexe 2047-Suisse pour leurs salaires. Les autres revenus de source suisse (dividendes, loyers) sont déclarés sur le formulaire 2047 classique.
Puis-je corriger une déclaration 2047 après l'avoir soumise ?
Oui. Pendant la période de déclaration, vous pouvez modifier votre déclaration en ligne autant de fois que nécessaire. Après la date limite, le service de correction en ligne est généralement ouvert de début août à mi-décembre. Pour les années antérieures, adressez une réclamation à votre SIP dans la limite du délai légal (31 décembre de la 2e année suivant la mise en recouvrement).
Sources & Références
Impots.gouv.fr : Formulaire n°2047 - Déclaration des revenus encaissés à l'étranger
Impots.gouv.fr : Comment sont imposés mes revenus perçus de l'étranger ?
Bofip : BOI-RPPM-RCM-20-10-20-60 - Revenus des valeurs mobilières étrangères
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


