
Mise en sommeil EURL : procédure, coût et fiscalité
Transformation SCI en SARL : étapes, coût et délais 2026

Temps de lecture : 9 min
Résumé de l'article
- Transformation SCI en SARL : elle permet d'exercer une activité commerciale, protéger le patrimoine et optimiser la fiscalité.
- Conditions préalables : unanimité des associés, moins de 100 associés et société hors liquidation judiciaire.
- Cinq étapes : rapport de gérance, AGE, annonce légale, dépôt INPI puis Kbis actualisé.
- Coût total : entre 480 et 1 140 euros hors droits de mutation sur les immeubles.
- Droits de mutation évitables : l'engagement de conservation des parts trois ans remplace les 5 % par 125 euros.
- SARL de famille : seule forme permettant l'option IR illimitée et l'accès au LMNP.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Pourquoi transformer une SCI en SARL ?
La transformation d'une SCI en SARL répond à trois motivations principales : exercer une activité commerciale, protéger le patrimoine personnel des associés et accéder à un régime fiscal avantageux. Voici les cas concrets qui déclenchent cette opération.
Exercer une activité commerciale en toute légalité
La SCI a un objet strictement civil. Elle ne peut pas exercer d'activité commerciale comme l'achat-revente de biens immobiliers ou la location meublée à titre habituel. Si elle le fait, l'administration fiscale peut requalifier son activité : imposition d'office à l'impôt sur les sociétés (IS), pénalités de 40 % pour manquement délibéré, et remise en cause des avantages fiscaux liés à l'IR.
La SARL, elle, accepte tout type d'activité : commerciale, artisanale ou libérale. Passer d'une SCI à une SARL permet donc de sécuriser juridiquement un changement d'activité, notamment quand les associés souhaitent se lancer dans la location meublée professionnelle ou non professionnelle.
Limiter la responsabilité des associés
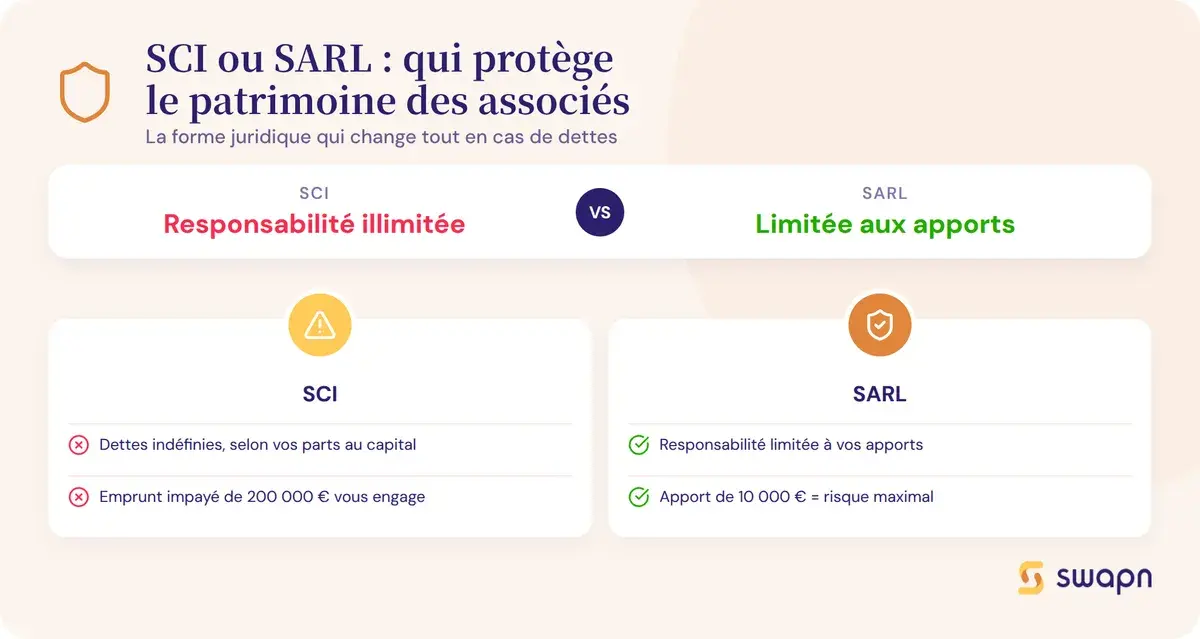
En SCI, les associés sont responsables des dettes sociales de façon indéfinie et conjointe, proportionnellement à leur quote-part dans le capital. Concrètement, si la SCI ne peut pas rembourser un emprunt de 200 000 €, les créanciers peuvent se retourner contre le patrimoine personnel de chaque associé.
En SARL, la responsabilité des associés est limitée aux apports. Un associé qui a apporté 10 000 € ne risque que ces 10 000 €. Cette protection est un argument fort pour les associés qui veulent cloisonner leur patrimoine privé.
Accéder au régime de la SARL de famille
La SARL de famille est une SARL dont tous les associés sont liés par un lien de parenté directe (parents, enfants, grands-parents), sont frères et sœurs, ou sont conjoints ou partenaires de PACS. Ce statut ouvre trois avantages majeurs :
- Option IR illimitée dans le temps : contrairement à la SARL classique (limitée à 5 exercices), la SARL de famille peut rester à l'impôt sur le revenu sans date de fin.
- Accès au régime LMNP (loueur meublé non professionnel) avec déduction des charges et amortissement du bien en bénéfices industriels et commerciaux (BIC).
- Éligibilité au pacte Dutreil : exonération de 75 % des droits de mutation à titre gratuit lors d'une donation ou d'une succession.
Bon à savoir : La SARL de famille exclut les concubins, les oncles, les tantes et les cousins. Seuls les parents en ligne directe, les frères et sœurs, les conjoints et les partenaires de PACS sont admis.
Quelles conditions remplir avant de transformer une SCI en SARL ?
Avant de lancer la procédure, quatre prérequis doivent être vérifiés. Un seul manquement peut bloquer l'opération ou entraîner un rejet du greffe.
Vérifier le nombre d'associés
La SARL est limitée à 100 associés maximum (article L223-3 du Code de commerce). La SCI, elle, n'a pas de plafond. Si votre SCI compte plus de 100 associés, la transformation en SARL est tout simplement impossible. En pratique, les SCI familiales ou patrimoniales dépassent rarement ce seuil, mais c'est un point à vérifier dès le départ.
S'assurer que la société n'est pas en liquidation
Une société en cours de liquidation ne peut pas changer de forme juridique. Si une procédure collective (redressement ou liquidation judiciaire) est en cours, la transformation est bloquée. Vérifiez la situation de la SCI auprès du greffe du tribunal de commerce avant de convoquer les associés.
Obtenir l'unanimité des associés (sauf clause contraire)
L'article 1844-3 du Code civil impose l'accord unanime des associés pour toute transformation de forme juridique. Chaque associé doit voter « pour » lors de l'assemblée générale extraordinaire (AGE).
Il existe une exception : les statuts de la SCI peuvent prévoir une clause autorisant la transformation à une majorité différente, par exemple les deux tiers des voix. Relisez vos statuts avant de convoquer l'AGE pour connaître la règle applicable.
Le commissaire à la transformation est-il obligatoire ?
Non. Contrairement à la transformation en SAS ou en SA (qui exige un commissaire à la transformation en vertu de l'article L224-3 du Code de commerce), la transformation en SARL n'impose pas cette formalité.
Un commissaire aux comptes peut toutefois être désigné si la SARL dépasse les seuils légaux après transformation (total bilan, chiffre d'affaires, nombre de salariés). Et si de nouveaux apports en nature en SARL sont réalisés à l'occasion de la transformation, un rapport d'évaluation peut être requis.
Bon à savoir : L'absence d'obligation de commissaire à la transformation pour la SARL permet d'économiser entre 1 500 et 3 000 € sur le budget total de l'opération, un poste de dépense qui s'ajoute systématiquement lors d'une transformation en SAS.
Quelles sont les étapes pour transformer une SCI en SARL ?
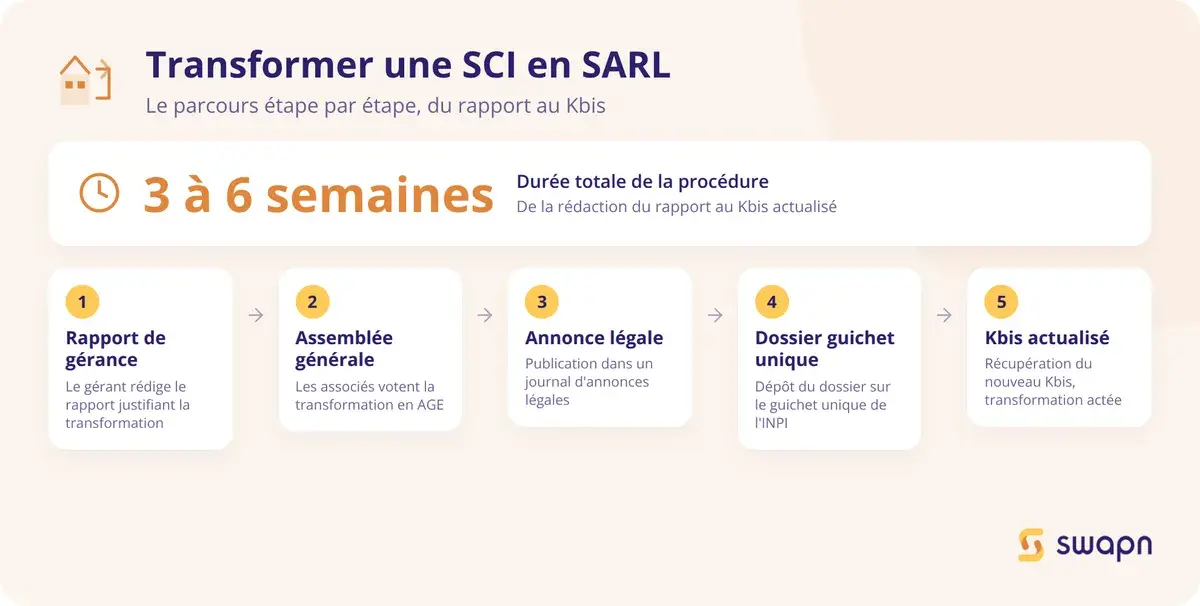
La procédure se déroule en cinq étapes, de la préparation du dossier à la réception du nouveau Kbis. Comptez 3 à 6 semaines pour l'ensemble.
- Préparer le rapport de gérance et informer les associés
- Convoquer l'AGE, voter la transformation et adopter les nouveaux statuts
- Diffuser un avis de modification dans un journal d'annonces légales
- Constituer le dossier et le transmettre via le guichet unique INPI
- Récupérer le Kbis actualisé et mettre à jour vos documents
Étape 1 - Rédiger le rapport de la gérance
Le gérant de la SCI prépare un rapport écrit qui explique les motifs de la transformation et ses conséquences pour les associés. Ce rapport présente la situation financière de la société : actif, passif, capitaux propres, engagements en cours.
Il doit être mis à la disposition des associés au moins 15 jours avant l'AGE, au siège social ou par envoi recommandé. Ce délai permet à chaque associé d'analyser l'opération avant de voter.
Étape 2 - Tenir l'assemblée générale extraordinaire
L'AGE est le moment décisif. Voici les points à traiter dans l'ordre :
- Vote de la transformation à l'unanimité (ou à la majorité prévue par les statuts)
- Adoption des nouveaux statuts de SARL, avec l'objet social élargi
- Nomination du ou des gérants de la SARL
- Fixation du siège social, de la durée de la société et du montant du capital
- Rédaction du procès-verbal d'AGE certifié conforme, signé par le gérant
Ce procès-verbal est la pièce maîtresse du dossier. Il doit mentionner clairement le passage de la forme SCI à la forme SARL.
Étape 3 - Publier une annonce légale
La transformation doit faire l'objet d'une publication dans un journal d'annonces légales (JAL) du département du siège social. L'avis mentionne obligatoirement : l'ancienne et la nouvelle forme juridique, la dénomination sociale, l'adresse du siège, le montant du capital, le numéro RCS et l'identité du gérant nommé.
Le coût varie entre 150 et 300 € selon le département et le journal choisi.
Étape 4 - Déposer le dossier sur le guichet unique de l'INPI
Le dossier complet doit être déposé dans un délai d'un mois après la décision de l'AGE. Voici les pièces à fournir :
- Procès-verbal d'AGE certifié conforme
- Statuts mis à jour, datés et signés
- Attestation de parution de l'annonce légale
- Formulaire M2 (déclaration de modification)
- Pièce d'identité du nouveau gérant
- Déclaration de non-condamnation du gérant
La demande est transmise automatiquement au greffe du tribunal de commerce, qui procède à l'inscription modificative au RCS (registre du commerce et des sociétés).
Pour sécuriser vos formalités de création ou de transformation de société, Swapn prend en charge l'intégralité des démarches administratives, de la rédaction des statuts au dépôt au greffe.
Étape 5 - Obtenir le Kbis actualisé
Le greffe délivre un nouveau Kbis mentionnant la forme SARL. Le délai moyen est de 7 à 15 jours après réception d'un dossier complet. Le numéro SIREN reste identique : la transformation ne crée pas une nouvelle personne morale.
Pensez à mettre à jour vos contrats (baux, fournisseurs, assurances), vos comptes bancaires et vos documents commerciaux (factures, devis, CGV) avec la nouvelle forme juridique.
Combien coûte la transformation d'une SCI en SARL ?
Le budget dépend principalement de la présence ou non d'immeubles dans la SCI et du recours à un professionnel pour l'accompagnement.
Tableau récapitulatif des frais
| Poste de dépense | Montant estimé | Commentaire |
|---|---|---|
| Frais de greffe (inscription modificative) | 205 à 215 € | Tarif réglementé |
| Annonce légale (JAL) | 150 à 300 € | Variable selon le département |
| Droit fixe d'enregistrement | 125 € | Dû dans tous les cas |
| Droits de mutation (si immeubles + changement IR → IS) | 5 % de la valeur vénale | Évitable avec engagement de conservation 3 ans |
| Honoraires d'accompagnement (avocat ou legaltech) | 0 à 1 500 € | Selon le prestataire choisi |
| Total hors droits de mutation | 480 à 1 140 € | Fourchette la plus courante |
Swapn propose la création de SARL en ligne gratuitement (0 €), avec prise en charge complète des formalités et conseil personnalisé d'un expert en création d'entreprise.
Droits de mutation sur les immeubles (article 809 du CGI)
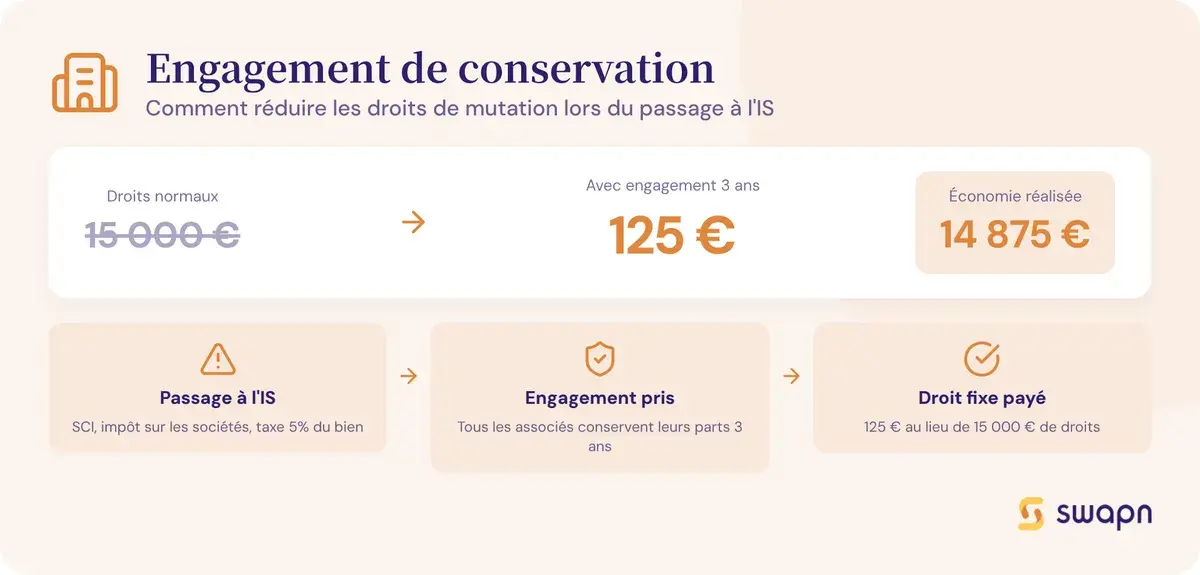
C'est le poste de coût qui peut faire exploser la facture. Quand une SCI détient des immeubles et que la transformation entraîne un passage de l'IR à l'IS, les apports immobiliers sont requalifiés en apports à titre onéreux. Le taux applicable est de 5 % de la valeur vénale des biens immobiliers (droit départemental de mutation à titre onéreux).
L'alternative existe : si tous les associés présents au jour de la transformation s'engagent à conserver leurs parts pendant 3 ans, les apports restent qualifiés d'apports purs et simples. Le droit de mutation tombe alors à un droit fixe de 125 €.
Prenons un exemple concret. Une SCI détient un immeuble valorisé 300 000 € et passe de l'IR à l'IS :
- Sans engagement de conservation : droits de mutation = 5 % × 300 000 = 15 000 €
- Avec engagement de conservation (3 ans) : droit fixe = 125 €
- Économie réalisée : 14 875 €
La différence est massive. L'engagement de conservation est presque toujours la bonne stratégie quand les associés n'envisagent pas de céder leurs parts à court terme.
Bon à savoir : L'engagement de conservation des parts doit être pris par tous les associés présents au jour de la transformation et maintenu pendant 3 ans. Si un associé cède ses parts avant ce délai, les droits de mutation deviennent exigibles rétroactivement.
Quelles conséquences juridiques et fiscales après la transformation ?
Le changement de forme juridique modifie le régime fiscal, le statut social du gérant et les règles de responsabilité. Voici les quatre points à anticiper.
Passage à l'IS : taux et implications
Par défaut, la SARL est soumise à l'impôt sur les sociétés (IS), alors que la SCI relève de l'impôt sur le revenu (IR). Ce basculement a un impact direct sur la fiscalité des bénéfices.
| Tranche de bénéfice | Taux IS | Conditions |
|---|---|---|
| 0 à 42 500 € | 15 % | PME dont le CA < 10 M€ et capital détenu à 75 % par des personnes physiques |
| Au-delà de 42 500 € | 25 % | Taux normal |
Deux options permettent de rester à l'IR après la transformation :
- La SARL classique peut opter pour l'IR pendant 5 exercices maximum.
- La SARL de famille peut opter pour l'IR sans limitation de durée, ce qui est souvent le motif principal du choix de la SARL plutôt que de la SAS.
Régime social du gérant de SARL
Le statut social du gérant dépend de sa participation au capital. C'est un changement important par rapport à la SCI, où le gérant non rémunéré n'a aucun régime social obligatoire.
| Situation | Statut social | Taux de cotisations approximatif | Couverture |
|---|---|---|---|
| Gérant majoritaire (+ de 50 % des parts, seul ou avec conjoint/enfants mineurs) | Travailleur non-salarié (TNS) | ~45 % du revenu net | Sécurité sociale des indépendants (SSI) |
| Gérant minoritaire ou égalitaire | Assimilé-salarié | ~82 % du salaire net | Régime général de la Sécurité sociale |
| Collège de gérance majoritaire (plusieurs gérants détenant ensemble + de 50 %) | TNS pour chaque gérant | ~45 % du revenu net | SSI |
Le gérant majoritaire paie des cotisations plus faibles mais bénéficie d'une couverture sociale moins étendue (pas d'assurance chômage, retraite complémentaire plus limitée). Le gérant minoritaire ou égalitaire cotise davantage mais relève du régime général.
Sort des créanciers et des dettes antérieures
La transformation ne crée pas une nouvelle personne morale. La SARL reprend tous les droits et toutes les obligations de la SCI : contrats en cours, baux, emprunts, engagements.
Pour les dettes nées avant la transformation, les créanciers conservent leur droit de poursuite contre les associés, proportionnellement à leur quote-part dans le capital. La responsabilité indéfinie de la SCI continue de s'appliquer sur ces dettes anciennes.
Pour les dettes postérieures à la transformation, la responsabilité est limitée aux apports, conformément au régime de la SARL. Cette distinction est importante : la protection de la SARL ne joue que pour l'avenir.
Fin des mandats des dirigeants
Les mandats de gérant de SCI prennent fin automatiquement lors de la transformation. Le procès-verbal d'AGE doit nommer un ou plusieurs gérants de SARL pour assurer la continuité de la direction.
Si un commissaire aux comptes était en fonction dans la SCI, son mandat prend également fin, sauf décision contraire de l'AGE ou si la SARL dépasse les seuils légaux rendant sa désignation obligatoire.
Cas pratique - transformer une SCI familiale en SARL de famille
Voici un exemple complet, du profil des associés au budget final, pour illustrer concrètement l'opération.
Le scénario
Marie et Thomas, frère et sœur, détiennent une SCI à parts égales (50/50). La SCI possède un appartement à Lyon, valorisé 250 000 €, actuellement loué nu. Ils souhaitent passer en location meublée pour bénéficier du régime LMNP et déduire les charges et amortissements en BIC.
Le problème : la SCI ne peut pas exercer d'activité de location meublée à titre habituel sans risquer une requalification fiscale. La solution : transformer la SCI en SARL de famille.
Le calcul des coûts
| Poste | Montant |
|---|---|
| Frais de greffe | 210 € |
| Annonce légale | 200 € |
| Droit fixe d'enregistrement | 125 € |
| Droits de mutation (immeuble) | 0 € (engagement de conservation 3 ans) |
| Total | 535 € |
Marie et Thomas s'engagent à conserver leurs parts pendant 3 ans, ce qui leur évite des droits de mutation de 12 500 € (5 % × 250 000 €). Le budget total de la transformation reste sous les 600 €.
Les avantages obtenus après transformation
- Option IR illimitée activée dès la transformation : les revenus locatifs sont imposés entre les mains de chaque associé, à leur taux marginal d'imposition
- Déduction des charges et amortissement du bien en BIC (régime réel LMNP) : réduction significative du revenu imposable
- Responsabilité limitée aux apports pour les dettes futures
- Transmission facilitée via le pacte Dutreil : exonération de 75 % des droits de mutation à titre gratuit lors d'une donation ou d'une succession
Les questions fréquentes sur la transformation SCI en SARL
Combien coûte la transformation d'une SCI en SARL ?
Le coût total se situe entre 480 et 1 140 € hors droits de mutation. Il comprend les frais de greffe (~210 €), l'annonce légale (150-300 €), le droit fixe d'enregistrement (125 €) et éventuellement les honoraires d'un professionnel. Si la SCI détient des immeubles et change de régime fiscal, des droits de mutation à 5 % peuvent s'ajouter, sauf engagement de conservation des parts de 3 ans.
Faut-il un commissaire à la transformation pour passer d'une SCI à une SARL ?
Non. Contrairement à la transformation en SAS ou en SA, la transformation en SARL n'exige pas de commissaire à la transformation. C'est une spécificité qui permet d'économiser entre 1 500 et 3 000 € sur le budget total.
Peut-on transformer une SCI en SARL de famille pour faire du LMNP ?
Oui, c'est même l'un des cas les plus fréquents. La SARL de famille en location meublée (LMNP) permet d'exercer une activité de location meublée tout en restant à l'impôt sur le revenu sans limitation de durée. Les associés doivent être liés par un lien de parenté directe, être frères et sœurs, ou conjoints/partenaires de PACS.
Quelle différence entre transformer une SCI en SARL et en SAS ?
Trois différences principales : le commissaire à la transformation est obligatoire pour la SAS, pas pour la SARL. Le gérant majoritaire de SARL est TNS (~45 % de cotisations) alors que le président de SAS est assimilé-salarié (~82 %). Seule la SARL de famille permet l'option IR illimitée dans le temps.
La transformation entraîne-t-elle des droits d'enregistrement ?
Un droit fixe de 125 € est toujours dû. Si la SCI détient des immeubles et que la transformation entraîne un passage de l'IR à l'IS, des droits de mutation de 5 % s'appliquent sur la valeur vénale des biens. Les associés peuvent les éviter en s'engageant à conserver leurs parts pendant 3 ans.
Les associés restent-ils responsables des dettes de la SCI après la transformation ?
Oui, pour les dettes nées avant la transformation. Les créanciers antérieurs conservent leur droit de poursuite contre les associés, proportionnellement à leur quote-part. Pour les dettes postérieures, la responsabilité est limitée aux apports.
Quel est le délai pour transformer une SCI en SARL ?
Comptez 3 à 6 semaines au total. La préparation (rapport de gérance, convocation AGE) prend 2 à 3 semaines. Après le vote, vous avez un mois pour déposer le dossier sur le guichet unique de l'INPI. Le greffe délivre le Kbis actualisé sous 7 à 15 jours.
Faut-il l'unanimité des associés pour transformer une SCI en SARL ?
En principe, oui. L'article 1844-3 du Code civil exige l'accord unanime des associés. Toutefois, les statuts de la SCI peuvent prévoir une clause autorisant la transformation à une majorité différente. Vérifiez vos statuts avant de lancer la procédure.
Un gérant majoritaire de SARL est-il TNS ou assimilé-salarié ?
Le gérant majoritaire (plus de 50 % des parts, seul ou avec conjoint et enfants mineurs) est travailleur non-salarié (TNS), avec des cotisations d'environ 45 % du revenu net. Le gérant minoritaire ou égalitaire est assimilé-salarié, avec des cotisations d'environ 82 % du salaire net.
Peut-on garder l'imposition à l'IR après la transformation ?
Oui, de deux façons. La SARL classique peut opter pour l'IR pendant 5 exercices maximum. La SARL de famille peut opter pour l'IR sans limitation de durée, ce qui est souvent le motif principal du choix de la SARL plutôt que de la SAS.
Sources & Références
Legifrance : Article 1844-3 du Code civil
Service-Public : Modifier les statuts de la société
BOFiP : Régime fiscal applicable aux transformations de sociétés
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


