
Transformation SCI en SARL : étapes, coût et délais 2026
Heures supplémentaires défiscalisées : calcul et déclaration

Temps de lecture : 6 min
Résumé de l'article
- Heures supplémentaires défiscalisées : les salariés cumulent exonération d'impôt et réduction de cotisations sociales salariales.
- Plafond annuel : l'exonération d'impôt s'applique dans la limite de 7 500 € net imposable par an.
- Double gain : un salarié à 2 500 € brut économise environ 1 600 € par an.
- Éligibilité large : CDI, CDD, intérim, apprentissage et fonctionnaires en profitent, hors cadres dirigeants.
- Déclaration : les heures exonérées se déclarent en case 1GH, à vérifier via vos bulletins.
- Suivre sa trésorerie : Swapn vous propose une comptabilité tout-en-un dès 29€ HT/mois sans engagement.
Créez votre entreprise avec un conseiller dédié - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 01 octobre 2026
La défiscalisation des heures supplémentaires repose sur deux mécanismes cumulables : une exonération d'impôt sur le revenu (IRPP), dans la limite de 7 500 € net imposable par an, et une réduction de cotisations sociales salariales directement visible sur le bulletin de paie. En vigueur depuis le 1er janvier 2019 en application de la loi du 24 décembre 2018 et de l'article L. 241-17 du Code de la sécurité sociale, ce dispositif concerne tous les salariés qui dépassent la durée légale de 35 heures. Les charges patronales, elles, restent intégralement dues par l'employeur.
Combien économisez-vous grâce aux heures supplémentaires défiscalisées ?
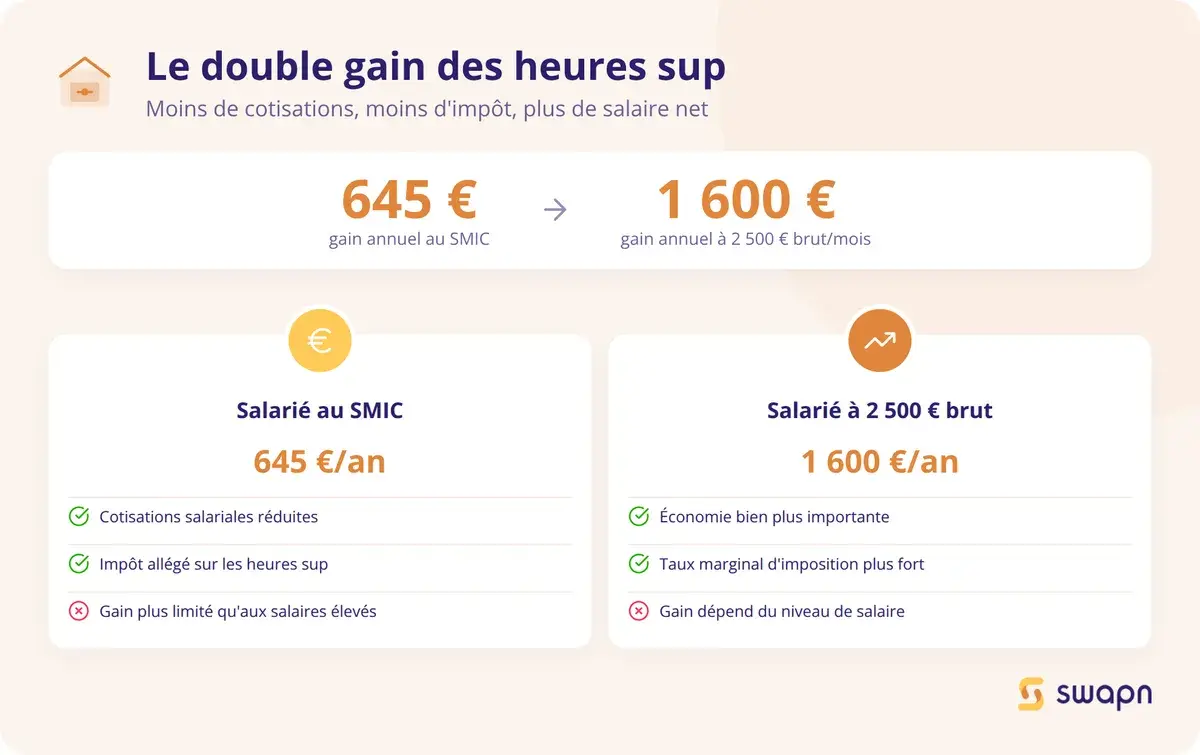
Votre gain réel dépend de deux variables : votre taux marginal d'imposition (TMI) pour l'économie d'IR, et le taux de réduction de charges sociales salariales pour l'économie sur votre fiche de paie. Voici le détail pour trois profils, sur la base de 4 heures supplémentaires par semaine et 47 semaines travaillées dans l'année.
L'économie d'impôt sur le revenu
L'exonération d'IR fonctionne simplement : le montant brut de vos heures supplémentaires non imposables n'est pas ajouté à votre revenu imposable. L'économie correspond à ce montant multiplié par votre TMI.
Profil 1 : salarié au SMIC (1 867,02 € brut/mois)
Le salaire horaire brut est de 12,31 €. Avec la majoration de 25 %, chaque heure supplémentaire vaut 15,39 €. Sur l'année : 15,39 € × 188 heures = 2 893 € brut d'heures sup. Avec un TMI de 11 %, l'économie d'impôt atteint environ 318 € par an.
Profil 2 : salarié à 2 500 € brut/mois
Le salaire horaire brut est de 16,48 €. Majoré de 25 % : 20,60 € par heure sup. Sur l'année : 20,60 € × 188 heures = 3 873 € brut. Avec un TMI de 30 %, l'économie d'IR monte à environ 1 162 € par an.
L'économie de cotisations sociales salariales
La réduction de cotisations salariales s'applique directement sur le bulletin de paie, au taux de 11,31 %. Votre employeur applique automatiquement cette exonération, sans démarche de votre part.
Pour le salarié au SMIC : 2 893 € × 11,31 % = environ 327 € de cotisations en moins sur l'année. Pour le salarié à 2 500 € brut : 3 873 € × 11,31 % = environ 438 €.
Le gain combiné (IR + cotisations) atteint donc 645 € par an au SMIC et environ 1 600 € à 2 500 € brut mensuel.
Récapitulatif du gain total par profil
| Salaire brut mensuel | Heures sup/semaine | Gain annuel IR | Gain annuel cotisations | Gain total annuel |
|---|---|---|---|---|
| 1 867 € (SMIC) | 4h | 318 € | 327 € | 645 € |
| 2 500 € | 4h | 1 162 € | 438 € | 1 600 € |
| 3 500 € | 4h | 1 627 € | 613 € | 2 240 € |
Hypothèses : majoration à 25 %, 47 semaines travaillées, TMI de 11 % pour le SMIC et 30 % pour les deux autres profils.
Bon à savoir : Le plafond de 7 500 € s'apprécie sur l'année civile complète (du 1er janvier au 31 décembre) et couvre aussi les heures complémentaires des salariés à temps partiel. Si vous cumulez deux emplois, le plafond reste unique : vous devez additionner les heures sup exonérées des deux postes.
Swapn permet de suivre l'impact de vos heures supplémentaires sur votre trésorerie en temps réel, grâce à une app de comptabilité tout-en-un dès 29 € HT/mois, avec l'assistance de comptables inscrits à l'Ordre.
Qui peut bénéficier des heures supplémentaires défiscalisées ?
Le dispositif couvre la grande majorité des salariés, dans le privé comme dans le public. Quelques catégories en sont toutefois exclues.
Salariés du secteur privé
Tous les contrats de travail sont éligibles : CDI, CDD, intérim, contrat d'apprentissage et contrat de professionnalisation. Le type de contrat n'a aucune incidence sur l'exonération des heures supplémentaires.
Les salariés à temps partiel sont aussi concernés. Leurs heures complémentaires exonérées (celles effectuées au-delà de la durée prévue au contrat) bénéficient de la même exonération, dans la limite du plafond annuel de 7 500 €.
La condition est simple : les heures doivent dépasser la durée légale de 35 heures par semaine, ou la durée conventionnelle si elle est inférieure.
Agents de la fonction publique
Les trois fonctions publiques sont éligibles : État (FPE), territoriale (FPT) et hospitalière (FPH). L'exonération porte sur les IHTS (indemnités horaires pour travaux supplémentaires).
Le calcul du taux horaire diffère du privé. Il se base sur le traitement brut annuel + indemnité de résidence, divisé par 1 820. Dans la fonction publique hospitalière, seuls les agents de catégories B et C peuvent prétendre aux IHTS.
Qui est exclu du dispositif ?
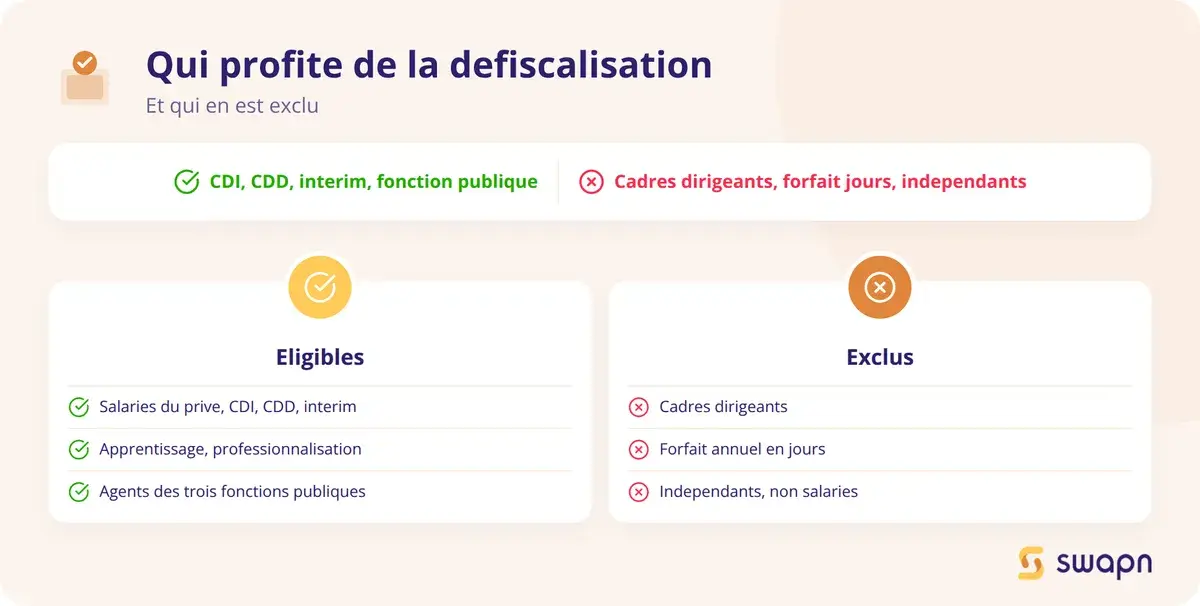
- Cadres dirigeants : ils ne sont pas soumis à la durée du travail et ne peuvent donc pas générer d'heures supplémentaires.
- Salariés en forfait annuel en jours : la majoration horaire ne s'applique pas à leur mode de décompte du temps de travail.
- Micro-entrepreneurs et travailleurs indépendants : le dispositif est réservé aux salariés.
Bon à savoir : Les salariés en forfait jours ne bénéficient pas de la défiscalisation classique des heures supplémentaires. En revanche, s'ils renoncent à des jours de repos au-delà de 218 jours par an (avec accord de l'employeur), la rémunération majorée de ces jours peut être exonérée dans les mêmes conditions.
Comment sont calculées les heures supplémentaires ?
Avant de mesurer votre gain fiscal, il faut comprendre comment se calcule la rémunération de vos heures supplémentaires. Trois éléments entrent en jeu : le taux de majoration, le contingent annuel et le repos compensateur.
Les taux de majoration légaux
| Tranche horaire | Taux de majoration légal | Taux minimum conventionnel |
|---|---|---|
| De la 36e à la 43e heure | 25 % | 10 % |
| À partir de la 44e heure | 50 % | 10 % |
Votre convention collective peut prévoir des taux différents, mais jamais en dessous de 10 %. Vérifiez votre convention pour connaître le taux exact applicable à votre situation.
Le contingent annuel d'heures supplémentaires
Le contingent légal est fixé à 220 heures par an et par salarié. Votre convention collective peut prévoir un contingent différent, supérieur ou inférieur.
Au-delà du contingent, l'employeur doit accorder une contrepartie obligatoire en repos (COR). Les heures effectuées au-delà du contingent restent éligibles à la défiscalisation : le plafond fiscal de 7 500 € est indépendant du contingent.
Repos compensateur de remplacement
L'employeur peut remplacer tout ou partie de la majoration financière par du repos compensateur de remplacement. Un accord d'entreprise ou de branche doit le prévoir.
Les heures compensées en repos ne génèrent pas de rémunération supplémentaire. Elles ne sont donc pas concernées par l'exonération fiscale. Si votre employeur remplace systématiquement la majoration par du repos, votre gain financier lié à la défiscalisation sera réduit, voire nul.
Comment déclarer vos heures supplémentaires défiscalisées ?
La déclaration de vos heures supplémentaires exonérées d'impôt se fait en trois temps :
- Repérer les cases dédiées sur votre déclaration de revenus
- Contrôler les montants préremplis par l'administration fiscale
- Reporter le surplus en cas de dépassement du plafond
Les cases de la déclaration de revenus
Les heures supplémentaires exonérées se déclarent dans des cases spécifiques, distinctes des salaires classiques :
- Case 1GH : montant net imposable des heures sup exonérées du déclarant 1
- Case 1HH : même montant pour le déclarant 2
- Cases 1IH et 1JH : pour les personnes à charge
Le montant inscrit en 1GH n'est pas ajouté à votre revenu net imposable : c'est tout l'intérêt de l'exonération. En revanche, il est intégré dans votre revenu fiscal de référence (RFR), ce qui peut affecter certaines prestations soumises à condition de ressources.
Les cases 1AJ à 1DJ restent réservées aux salaires et traitements soumis au barème progressif de l'impôt sur le revenu. Seul le surplus au-delà du plafond de 7 500 € y est reporté.
Vérifier le préremplissage automatique
L'administration fiscale préremplie les cases à partir de la DSN (déclaration sociale nominative) transmise par votre employeur. Dans la majorité des cas, le montant est correct. Vérifiez tout de même en suivant ces étapes :
- Rassemblez vos 12 bulletins de paie de l'année
- Additionnez les montants d'heures supplémentaires exonérées figurant sur chaque fiche
- Comparez le total avec le montant affiché en case 1GH de votre déclaration préremplie
- En cas d'écart, corrigez manuellement la case et conservez vos bulletins comme justificatifs pendant au moins 3 ans
Bon à savoir : Si votre employeur n'a pas correctement isolé les heures supplémentaires dans la DSN, la case 1GH peut être vide ou erronée. Reconstituez le montant à partir de vos bulletins de paie et corrigez manuellement lors de votre déclaration en ligne.
Avec Swapn, votre comptabilité est tenue en continu et vos documents sont centralisés dans l'app. Vous retrouvez en quelques clics les montants nécessaires pour vérifier votre déclaration.
Que faire si le plafond est dépassé ?
Si vos heures supplémentaires dépassent 7 500 € net imposable sur l'année, le surplus doit être reporté dans les cases 1AJ à 1DJ. Ce montant sera imposé au barème progressif de l'impôt sur le revenu, comme un salaire classique.
Exemple concret : vous avez perçu 9 000 € d'heures supplémentaires dans l'année. Les premiers 7 500 € sont exonérés et déclarés en case 1GH. Les 1 500 € restants sont ajoutés en case 1AJ. Avec un TMI de 30 %, ces 1 500 € génèrent un impôt supplémentaire de 450 €.
Historique du dispositif : de la loi TEPA à aujourd'hui
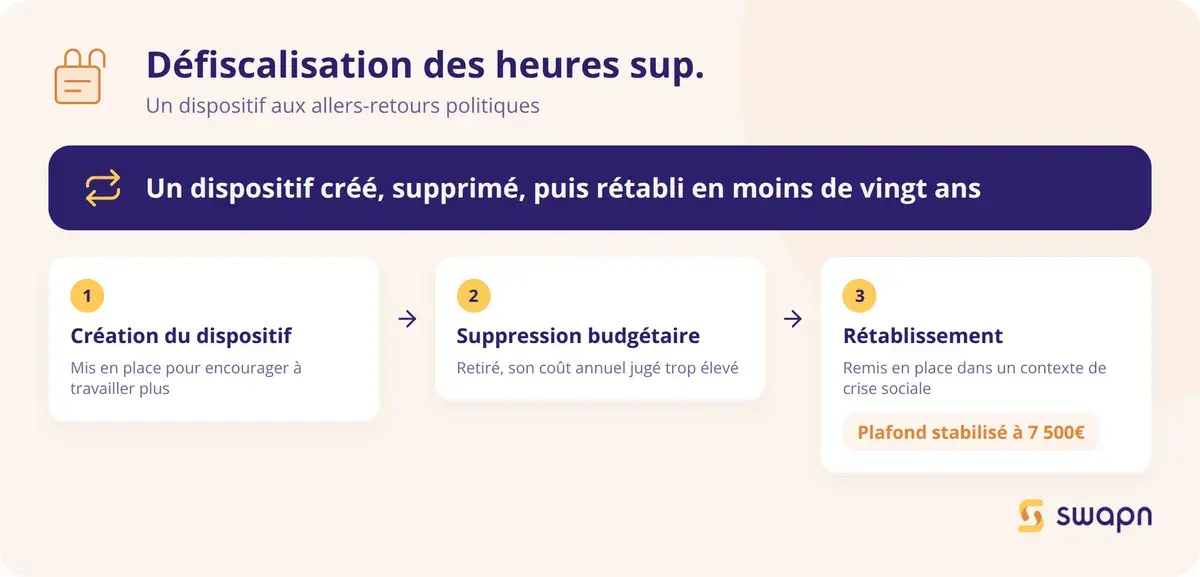
La défiscalisation des heures supplémentaires a connu trois grandes étapes en moins de vingt ans. Retour sur les allers-retours législatifs de ce dispositif.
La loi TEPA : première défiscalisation
Le dispositif a été créé sous la présidence de Nicolas Sarkozy, avec le slogan « travailler plus pour gagner plus ». La loi TEPA prévoyait une exonération d'IR pour les salariés et une réduction de cotisations salariales et patronales pour les employeurs.
Suppression sous François Hollande
Le dispositif a été supprimé à compter du 1er septembre 2012. Le motif était budgétaire : le coût annuel était estimé à 4,5 milliards d'euros.
Rétablissement dans le contexte des gilets jaunes
La loi du 24 décembre 2018 portant mesures d'urgence économiques et sociales a rétabli l'exonération d'IR sur les heures supplémentaires. Cette fois, seules les cotisations salariales sont réduites (pas les cotisations patronales). Le plafond, initialement fixé à 5 000 €, a été relevé à 7 500 € puis pérennisé à ce niveau.
Les questions fréquentes sur les heures supplémentaires défiscalisées
Quel est le plafond de défiscalisation des heures supplémentaires ?
Le plafond est fixé à 7 500 € net imposable par an. Il couvre l'ensemble des heures supplémentaires et complémentaires perçues entre le 1er janvier et le 31 décembre. Au-delà, le surplus est imposé comme un salaire classique.
Les heures supplémentaires défiscalisées comptent-elles dans le revenu fiscal de référence ?
Oui. Même exonérées d'impôt sur le revenu, elles sont intégrées dans le revenu fiscal de référence (RFR). Cela peut affecter votre éligibilité à certaines prestations sociales ou avantages fiscaux soumis à condition de ressources.
Les heures complémentaires des salariés à temps partiel sont-elles aussi défiscalisées ?
Oui. Les heures complémentaires effectuées au-delà de la durée contractuelle d'un temps partiel bénéficient de la même exonération, dans la limite du plafond annuel de 7 500 €.
Un fonctionnaire peut-il bénéficier de la défiscalisation des heures supplémentaires ?
Oui, les agents des trois fonctions publiques sont éligibles. L'exonération porte sur les IHTS. Le taux horaire se calcule différemment du privé : traitement brut annuel + indemnité de résidence, divisé par 1 820.
Les heures supplémentaires défiscalisées apparaissent-elles sur le bulletin de paie ?
Oui. Depuis 2019, les bulletins de paie doivent faire apparaître distinctement le montant des heures supplémentaires exonérées. C'est ce montant que l'employeur transmet via la DSN et qui préremplie la case 1GH de votre déclaration de revenus.
Quelle est la différence entre exonération d'IR et exonération de cotisations sociales ?
Ce sont deux mécanismes distincts et cumulables. L'exonération d'IR signifie que le montant des heures sup (jusqu'à 7 500 €/an) n'est pas ajouté à votre revenu imposable. L'exonération de cotisations salariales réduit les prélèvements sur votre bulletin de paie d'environ 11,31 %.
Que se passe-t-il si mon employeur n'a pas déclaré mes heures supplémentaires exonérées ?
Vous pouvez corriger la case 1GH manuellement. Additionnez les montants d'heures sup exonérées sur vos 12 bulletins de paie et reportez le total. Conservez vos bulletins comme justificatifs pendant au moins 3 ans.
Les heures supplémentaires sont-elles défiscalisées en CDD ou en intérim ?
Oui. Le type de contrat (CDI, CDD, intérim, apprentissage, professionnalisation) n'a aucune incidence. Dès que les heures dépassent la durée légale ou conventionnelle, elles sont exonérées dans les mêmes conditions.
Puis-je cumuler la défiscalisation de deux employeurs ?
Oui, mais le plafond de 7 500 € s'applique globalement, tous employeurs confondus. Additionnez les heures sup exonérées des deux postes et vérifiez que le total ne dépasse pas ce plafond.
Les heures supplémentaires défiscalisées sont-elles soumises à la CSG et à la CRDS ?
Oui. L'exonération de cotisations salariales ne couvre pas la CSG ni la CRDS. Ces prélèvements restent dus au taux habituel (9,2 % de CSG + 0,5 % de CRDS, dont une partie déductible).
Sources & Références
Service-Public : Temps de travail dans le secteur privé
Urssaf : Réduction de cotisations salariales - heures supplémentaires
Légifrance : LOI n° 2018-1213 du 24 décembre 2018 portant mesures d'urgence économiques et sociales
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


