
Comptabilité e-commerce : obligations, TVA et outils 2026
Seuil TVA auto-entrepreneur 2026 : montants, calcul et règles

Temps de lecture : 8 min
Résumé de l'article
- Seuil TVA auto-entrepreneur : la franchise en base atteint 37 500 € en services et 85 000 € en ventes.
- Seuil majoré : la tolérance grimpe à 41 250 € en services et 93 500 € en ventes.
- Réforme abandonnée : le projet de seuil unique à 25 000 € voté fin 2024 n'a jamais été appliqué.
- Dépassement du seuil majoré : la TVA s'applique immédiatement, avec contact du SIE sous 15 jours.
- Création en cours d'année : les seuils sont ajustés au prorata temporis selon les jours d'activité.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
Quels sont les seuils de franchise TVA pour un auto-entrepreneur ?
La franchise en base de TVA permet aux auto-entrepreneurs de facturer sans TVA tant que leur chiffre d'affaires reste sous certains plafonds. Ces seuils varient selon la nature de l'activité exercée, et une zone de tolérance (le seuil majoré) s'ajoute au dispositif.
Le seuil de franchise TVA par type d'activité
Un auto-entrepreneur qui ne dépasse pas le seuil de franchise en base de TVA (article 293 B du CGI) ne collecte pas la TVA auprès de ses clients. Il ne la reverse pas non plus à l'État, et ne peut pas la déduire sur ses achats professionnels.
Les seuils de franchise TVA s'expriment en chiffre d'affaires annuel HT encaissé :
- Prestations de services (BIC et BNC) : 37 500 € par an
- Activités d'achat-revente, ventes à consommer sur place et hébergement : 85 000 € par an
Tant que vous restez sous ces montants, vos factures doivent porter la mention « TVA non applicable, art. 293 B du CGI ». Vous facturez en HT, sans ligne de TVA. Pour vous aider à rédiger vos documents conformes, vous pouvez utiliser un modèle de facture sans TVA pour auto-entrepreneur.
Le seuil majoré (zone de tolérance)
Le seuil majoré agit comme un filet de sécurité. Si votre CA dépasse le seuil de franchise mais reste sous le seuil majoré, vous conservez la franchise jusqu'au 31 décembre de l'année en cours. En revanche, si votre CA franchit le seuil majoré, vous devenez redevable de la TVA dès le jour du dépassement.
Voici le tableau récapitulatif des trois seuils à connaître :
| Type d'activité | Seuil de franchise TVA | Seuil majoré | Plafond régime micro |
|---|---|---|---|
| Prestations de services (BIC/BNC) | 37 500 € | 41 250 € | 83 600 € |
| Achat-revente, ventes à consommer sur place, hébergement | 85 000 € | 93 500 € | 203 100 € |
Ce tableau croise les trois limites que les auto-entrepreneurs confondent le plus souvent. Chacune a un rôle distinct : la franchise TVA détermine si vous facturez la TVA, le seuil majoré fixe la limite de tolérance, et le plafond micro conditionne le maintien du statut auto-entrepreneur.
Seuil TVA et plafond micro-entreprise : ne confondez pas
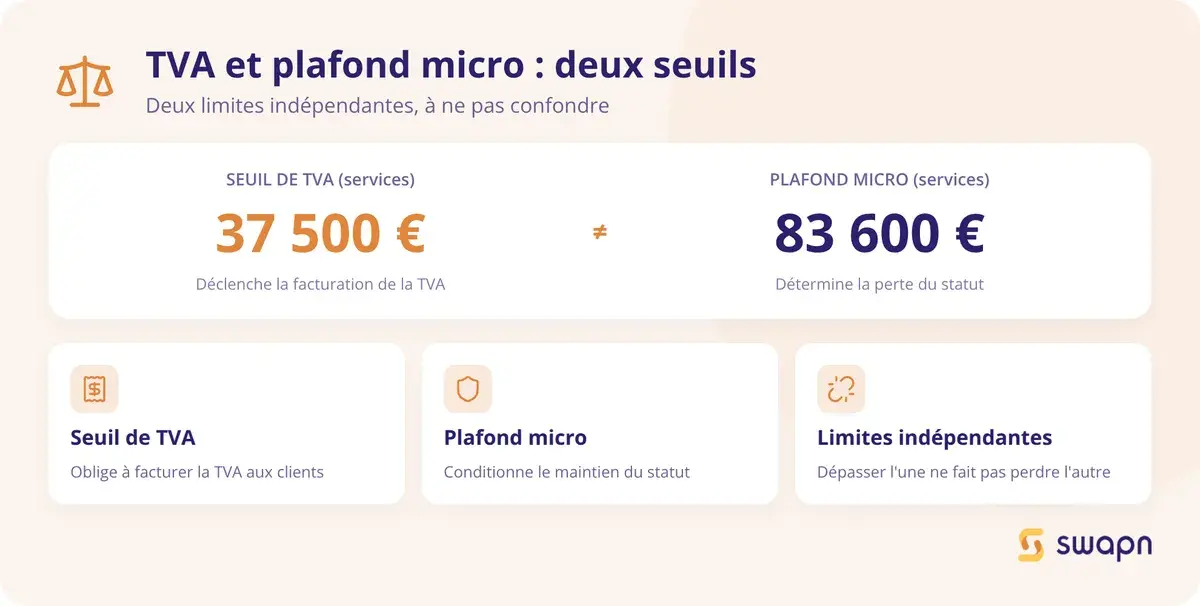
Les plafonds du régime micro-entrepreneur sont bien plus élevés que les seuils de TVA : 203 100 € pour les ventes et 83 600 € pour les services. Dépasser le seuil de franchise TVA ne vous fait pas sortir du régime micro. Vous restez auto-entrepreneur, mais vous facturez et reversez la TVA. Pour tout savoir sur les plafonds de la micro-entreprise et leurs conséquences, un article dédié détaille chaque limite.
C'est uniquement le dépassement du plafond micro, sur deux années civiles consécutives, qui entraîne le basculement vers le régime réel d'imposition. Un auto-entrepreneur peut donc parfaitement facturer la TVA tout en conservant son statut.
Bon à savoir : Dépasser le seuil de TVA ne vous fait pas perdre le statut auto-entrepreneur. Vous restez micro-entrepreneur, mais vous facturez et reversez la TVA comme n'importe quel professionnel redevable.
Que se passe-t-il en cas de dépassement du seuil TVA ?
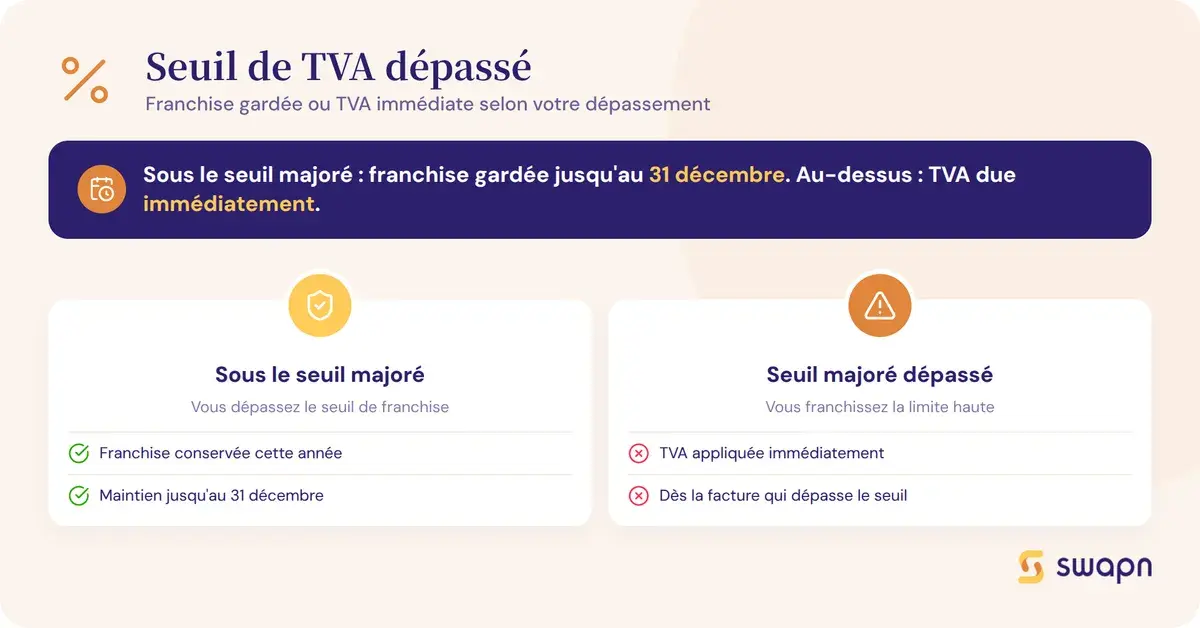
Les conséquences d'un dépassement dépendent du seuil franchi. Le mécanisme diffère totalement selon que vous restez sous le seuil majoré ou que vous le dépassez.
Dépassement du seuil de franchise sans dépasser le seuil majoré
Si votre CA annuel dépasse le seuil de franchise (37 500 € ou 85 000 €) mais reste sous le seuil majoré (41 250 € ou 93 500 €), la franchise est maintenue jusqu'au 31 décembre de l'année en cours. Vous continuez à facturer sans TVA.
Le mécanisme de tolérance fonctionne sur deux années consécutives. Si le dépassement se reproduit l'année suivante, vous devenez redevable de la TVA au 1er janvier de la troisième année. Pour comprendre toutes les implications du dépassement des seuils de la micro-entreprise, les règles sont détaillées étape par étape.
Cas pratique - Julie, consultante en communication :
- Année N : CA = 36 000 € (sous le seuil de 37 500 €). Franchise maintenue, aucun changement.
- Année N+1 : CA = 39 000 € (entre 37 500 € et 41 250 €). Premier dépassement du seuil de franchise. La franchise est conservée jusqu'au 31 décembre N+1.
- Année N+2 : CA = 38 500 € (encore au-dessus de 37 500 €). Deuxième année consécutive de dépassement. Julie devient redevable de la TVA au 1er janvier N+3.
Si Julie avait réalisé un CA de 36 000 € en N+2 (sous le seuil), le compteur serait reparti à zéro.
Dépassement du seuil majoré : TVA immédiate
Si votre CA franchit le seuil majoré de 41 250 € (services) ou 93 500 € (ventes), la TVA s'applique immédiatement. La facture qui fait franchir ce seuil doit déjà inclure la TVA. Vous devez contacter votre Service des impôts des entreprises (SIE) dans les 15 jours pour obtenir un numéro de TVA intracommunautaire.
Cas pratique - Thomas, consultant IT :
Thomas a cumulé 37 500 € de CA depuis le 1er janvier. Le 15 octobre, il émet une facture de 5 000 €, portant son CA cumulé à 42 500 €, soit au-delà du seuil majoré de 41 250 €. Cette facture doit inclure la TVA à 20 %. Thomas contacte son SIE pour obtenir son numéro de TVA intracommunautaire et modifie ses factures suivantes en conséquence.
Bon à savoir : Dès le dépassement du seuil majoré, vous avez 15 jours pour contacter votre SIE et obtenir un numéro de TVA intracommunautaire. Vos factures doivent inclure la TVA dès la facture de dépassement, ce qui implique de modifier immédiatement vos modèles de facturation.
Pour gérer vos déclarations de TVA sans stress, Swapn, inscrit à l'Ordre des Experts-Comptables, propose une comptabilité tout-en-un dès 29 € HT/mois, avec déclarations de TVA prises en charge par un comptable.
Comment calculer son seuil TVA en cas de création en cours d'année ?
Quand vous créez votre auto-entreprise en cours d'année, les seuils de TVA ne s'appliquent pas en totalité. Ils sont ajustés au prorata du temps d'activité. Si vous envisagez de devenir auto-entrepreneur, il est important d'anticiper ce calcul dès le lancement.
La règle du prorata temporis
Le prorata temporis (ajustement proportionnel au temps) réduit le seuil annuel en fonction du nombre de jours d'activité sur l'année de création. La formule est simple :
Seuil ajusté = seuil annuel × (nombre de jours d'activité / 365)
Le calcul se fait en jours calendaires, du jour de début d'activité jusqu'au 31 décembre. Ce prorata s'applique au seuil de franchise comme au seuil majoré.
Exemples de calcul concrets
Exemple 1 - Services, début le 1er mars :
Du 1er mars au 31 décembre = 306 jours.
Seuil de franchise ajusté : 37 500 € × 306 / 365 = 31 438 €
Seuil majoré ajusté : 41 250 € × 306 / 365 = 34 582 €
Exemple 2 - Services, début le 1er juillet :
Du 1er juillet au 31 décembre = 184 jours.
Seuil de franchise ajusté : 37 500 € × 184 / 365 = 18 904 €
Seuil majoré ajusté : 41 250 € × 184 / 365 = 20 795 €
Exemple 3 - Ventes, début le 1er juillet :
Du 1er juillet au 31 décembre = 184 jours.
Seuil de franchise ajusté : 85 000 € × 184 / 365 = 42 849 €
Seuil majoré ajusté : 93 500 € × 184 / 365 = 47 134 €
Dès la deuxième année civile complète, le seuil annuel plein s'applique sans ajustement. Pour estimer vos revenus nets selon votre situation, le simulateur de revenus pour micro-entreprise vous permet d'effectuer ce calcul en ligne gratuitement.
La réforme des seuils TVA : ce qui a changé et ce qui n'a pas changé
La question « les seuils ont-ils bougé ? » revient souvent depuis les annonces de fin 2024. Voici ce qui s'est réellement passé.
Le projet de seuil unique à 25 000 €
La directive européenne 2020/285 prévoyait une harmonisation des seuils de franchise TVA en Europe. En France, un seuil unique de 25 000 € avait été voté dans la loi de finances pour 2025, avec une application prévue au 1er mars 2025. Ce seuil aurait divisé par plus de trois le plafond pour les ventes (de 85 000 € à 25 000 €) et réduit celui des services (de 37 500 € à 25 000 €). Les principales mesures de la loi de finances 2026 apportent d'autres changements à connaître pour les entrepreneurs.
Face à la mobilisation massive des auto-entrepreneurs et des organisations professionnelles, le gouvernement a d'abord suspendu la mesure, puis l'a définitivement abandonnée.
Les seuils en vigueur : aucun changement
Les seuils de franchise TVA restent identiques à ceux des années précédentes : 37 500 € pour les prestations de services et 85 000 € pour les activités de vente. Les seuils majorés sont également inchangés : 41 250 € et 93 500 €. Aucune nouvelle réforme n'est annoncée à ce stade. Pour un panorama complet de la TVA en micro-entreprise, les règles applicables sont détaillées dans un guide dédié.
Bon à savoir : Malgré les annonces de 2025 sur un seuil unique à 25 000 €, les seuils de franchise TVA n'ont pas changé. Les montants restent identiques : 37 500 € pour les services et 85 000 € pour les ventes.
Quels taux de TVA appliquer une fois redevable ?
Une fois redevable, vous devez appliquer le bon taux de TVA sur vos factures et respecter de nouvelles mentions obligatoires. Voici les règles à connaître.
Les 4 taux de TVA en France
- Taux normal : 20 % - il s'applique à la majorité des biens et services. La plupart des auto-entrepreneurs prestataires de services (conseil, développement web, design, formation) facturent à ce taux.
- Taux intermédiaire : 10 % - restauration sur place, travaux de rénovation énergétique dans les logements de plus de 2 ans, transport de voyageurs.
- Taux réduit : 5,5 % - produits alimentaires de première nécessité, livres, abonnements énergie (gaz, électricité).
- Taux super-réduit : 2,1 % - médicaments remboursables par la Sécurité sociale, presse inscrite à la CPPAP.
En cas de doute sur le taux applicable à votre activité, contactez votre SIE.
Comment facturer la TVA : les mentions obligatoires
Dès que vous devenez redevable, vos factures doivent comporter :
- Votre numéro de TVA intracommunautaire
- Le montant HT de la prestation ou du produit
- Le taux de TVA appliqué
- Le montant de la TVA
- Le montant TTC
La mention « TVA non applicable, art. 293 B du CGI » doit être supprimée de vos modèles de factures. En contrepartie, vous pouvez désormais déduire la TVA payée sur vos achats professionnels (matériel, logiciels, sous-traitance). C'est le mécanisme de la TVA déductible. Pour ne rien oublier sur vos documents commerciaux, consultez les mentions obligatoires sur un devis et les règles de facturation associées.
L'app Swapn intègre la facturation électronique conforme à la réforme 2026 et génère automatiquement vos factures avec les mentions de TVA obligatoires. La facturation électronique obligatoire fait l'objet d'un guide pratique qui détaille les échéances et les obligations à venir.
Assujetti ou redevable : quelle différence ?
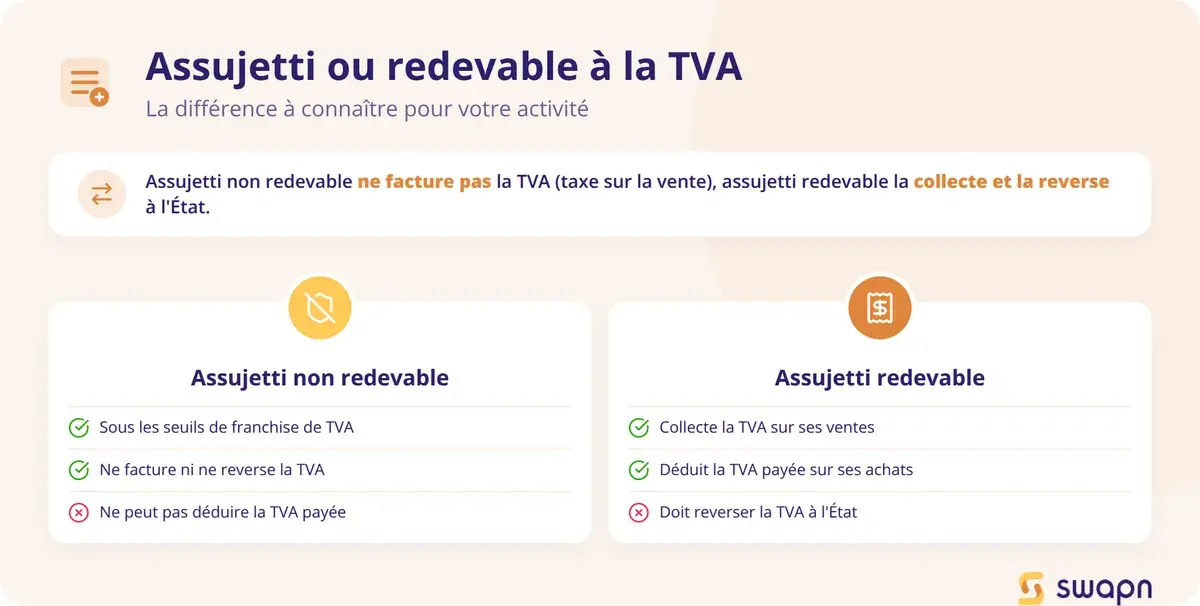
Tout auto-entrepreneur qui exerce une activité économique est assujetti à la TVA au sens juridique du terme. Mais tant qu'il bénéficie de la franchise en base, il n'est pas redevable : il ne facture pas la TVA et ne la reverse pas à l'État.
Le statut « assujetti non redevable » décrit la situation de la majorité des auto-entrepreneurs sous les seuils de franchise. Cette distinction a des conséquences pratiques : même sans être redevable, un auto-entrepreneur peut avoir besoin d'un numéro de TVA intracommunautaire pour certaines opérations avec des professionnels situés dans un autre pays de l'Union européenne (achat de services auprès d'un prestataire étranger, par exemple).
Quand le CA dépasse les seuils, l'auto-entrepreneur passe du statut d'assujetti non redevable à celui d'assujetti redevable. Il collecte alors la TVA, la reverse à l'État et peut déduire celle qu'il paie sur ses achats. Si cette évolution vous amène à envisager un changement de structure, le guide sur le passage de la micro-entreprise en société présente les différentes options disponibles.
Les questions fréquentes sur le seuil TVA auto-entrepreneur
Les seuils de TVA auto-entrepreneur ont-ils changé en 2026 ?
Non. Le projet de seuil unique à 25 000 € voté fin 2024 a été suspendu puis abandonné. Les seuils restent identiques : 37 500 € pour les prestations de services et 85 000 € pour les activités de vente.
Peut-on rester auto-entrepreneur tout en facturant la TVA ?
Oui. Dépasser le seuil de franchise TVA ne fait pas perdre le statut auto-entrepreneur. Vous restez sous le régime micro tant que votre CA ne dépasse pas les plafonds micro (203 100 € pour les ventes, 83 600 € pour les services) sur deux années consécutives. Pour comprendre les différences entre les deux régimes, le comparatif micro-entreprise ou EURL peut vous aider à anticiper une éventuelle évolution de statut.
Que se passe-t-il si je dépasse le seuil de TVA en cours d'année ?
Cela dépend du seuil franchi. Si vous dépassez le seuil de franchise sans atteindre le seuil majoré, vous conservez la franchise jusqu'au 31 décembre. Si vous dépassez le seuil majoré (41 250 € ou 93 500 €), vous devenez redevable dès le jour du dépassement.
Comment calculer mon seuil de TVA si j'ai créé mon activité en cours d'année ?
Appliquez un prorata temporis : multipliez le seuil annuel par le nombre de jours d'activité, puis divisez par 365. Pour une activité de services débutée le 1er juillet : 37 500 € × 184 / 365 = 18 904 €.
Quelle est la différence entre le seuil de TVA et le plafond de chiffre d'affaires auto-entrepreneur ?
Le seuil de TVA (37 500 € ou 85 000 €) détermine si vous facturez la TVA. Le plafond micro (83 600 € ou 203 100 €) détermine si vous conservez le statut auto-entrepreneur. Ce sont deux limites indépendantes. Les nouveaux seuils de la micro-entreprise en 2026 sont détaillés dans un article dédié.
Comment obtenir un numéro de TVA intracommunautaire en auto-entreprise ?
Contactez votre Service des impôts des entreprises (SIE) par courrier ou via votre espace professionnel sur impots.gouv.fr. Le numéro est attribué sous quelques jours. Il est obligatoire dès que vous devenez redevable ou que vous réalisez des opérations avec un professionnel dans un autre pays de l'UE.
Quel taux de TVA appliquer en auto-entrepreneur prestataire de services ?
La majorité des prestations de services (conseil, formation, développement web, design) relèvent du taux normal de 20 %. Certaines activités bénéficient du taux réduit de 10 % (travaux de rénovation, transport de voyageurs) ou de 5,5 %. En cas de doute, vérifiez auprès de votre SIE.
Est-ce que la TVA est un avantage ou un inconvénient pour un auto-entrepreneur ?
Facturer la TVA a un coût administratif (déclarations, suivi) mais un avantage : vous pouvez déduire la TVA sur vos achats professionnels. Pour un auto-entrepreneur avec peu de charges, l'impact net est souvent négatif. Pour un auto-entrepreneur avec des achats importants, la récupération de TVA peut compenser. Faire appel à un comptable en micro-entreprise peut vous aider à évaluer l'impact réel sur votre situation.
Dois-je faire des déclarations de TVA même si je suis sous le seuil ?
Non. Tant que vous bénéficiez de la franchise en base, vous n'avez aucune déclaration de TVA à effectuer. Vous devez simplement apposer la mention « TVA non applicable, art. 293 B du CGI » sur vos factures.
Que se passe-t-il pour une activité mixte (vente + services) ?
Chaque type d'activité a son propre seuil. Le CA des ventes est comparé au seuil de 85 000 €, celui des services au seuil de 37 500 €. Le CA total (ventes + services) ne doit pas dépasser le plafond global de 203 100 € pour rester en micro-entreprise. L'imposition de la micro-entreprise suit des règles spécifiques selon la nature de l'activité exercée.
Sources & Références
Service-Public : Franchise en base de TVA
URSSAF : Comprendre la TVA et la franchise de TVA pour les auto-entrepreneurs
Impôts.gouv : Les régimes d'imposition à la TVA
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


