
TVA non applicable art. 293 B du CGI : seuils et règles 2026
BIC ou BNC : comment choisir ? Critères et exemples 2026

Temps de lecture : 7 min
Résumé de l'article
- BIC ou BNC : la nature de votre activité détermine la catégorie, pas votre statut juridique.
- Activités BIC : le commerce, l'artisanat et l'hébergement relèvent des bénéfices industriels et commerciaux.
- Activités BNC : les professions libérales et intellectuelles relèvent des bénéfices non commerciaux.
- Abattements micro : 71 % pour les BIC vente, 50 % pour les services et 34 % en BNC.
- Le vrai choix fiscal : il se joue entre régime micro et régime réel selon vos charges réelles.
- Sécuriser ses déclarations fiscales : Swapn vous propose une solution comptable tout-en-un à partir de 29€ HT/mois.
Micro ou société ? Nos experts vous conseillent gratuitement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 octobre 2026
BIC ou BNC : de quel régime relevez-vous ?
Savoir si vous relevez des BIC ou BNC conditionne vos plafonds de chiffre d'affaires, vos abattements fiscaux et vos obligations déclaratives. La bonne nouvelle : quelques critères simples suffisent pour identifier votre catégorie.
Votre activité est-elle commerciale, artisanale ou libérale ?
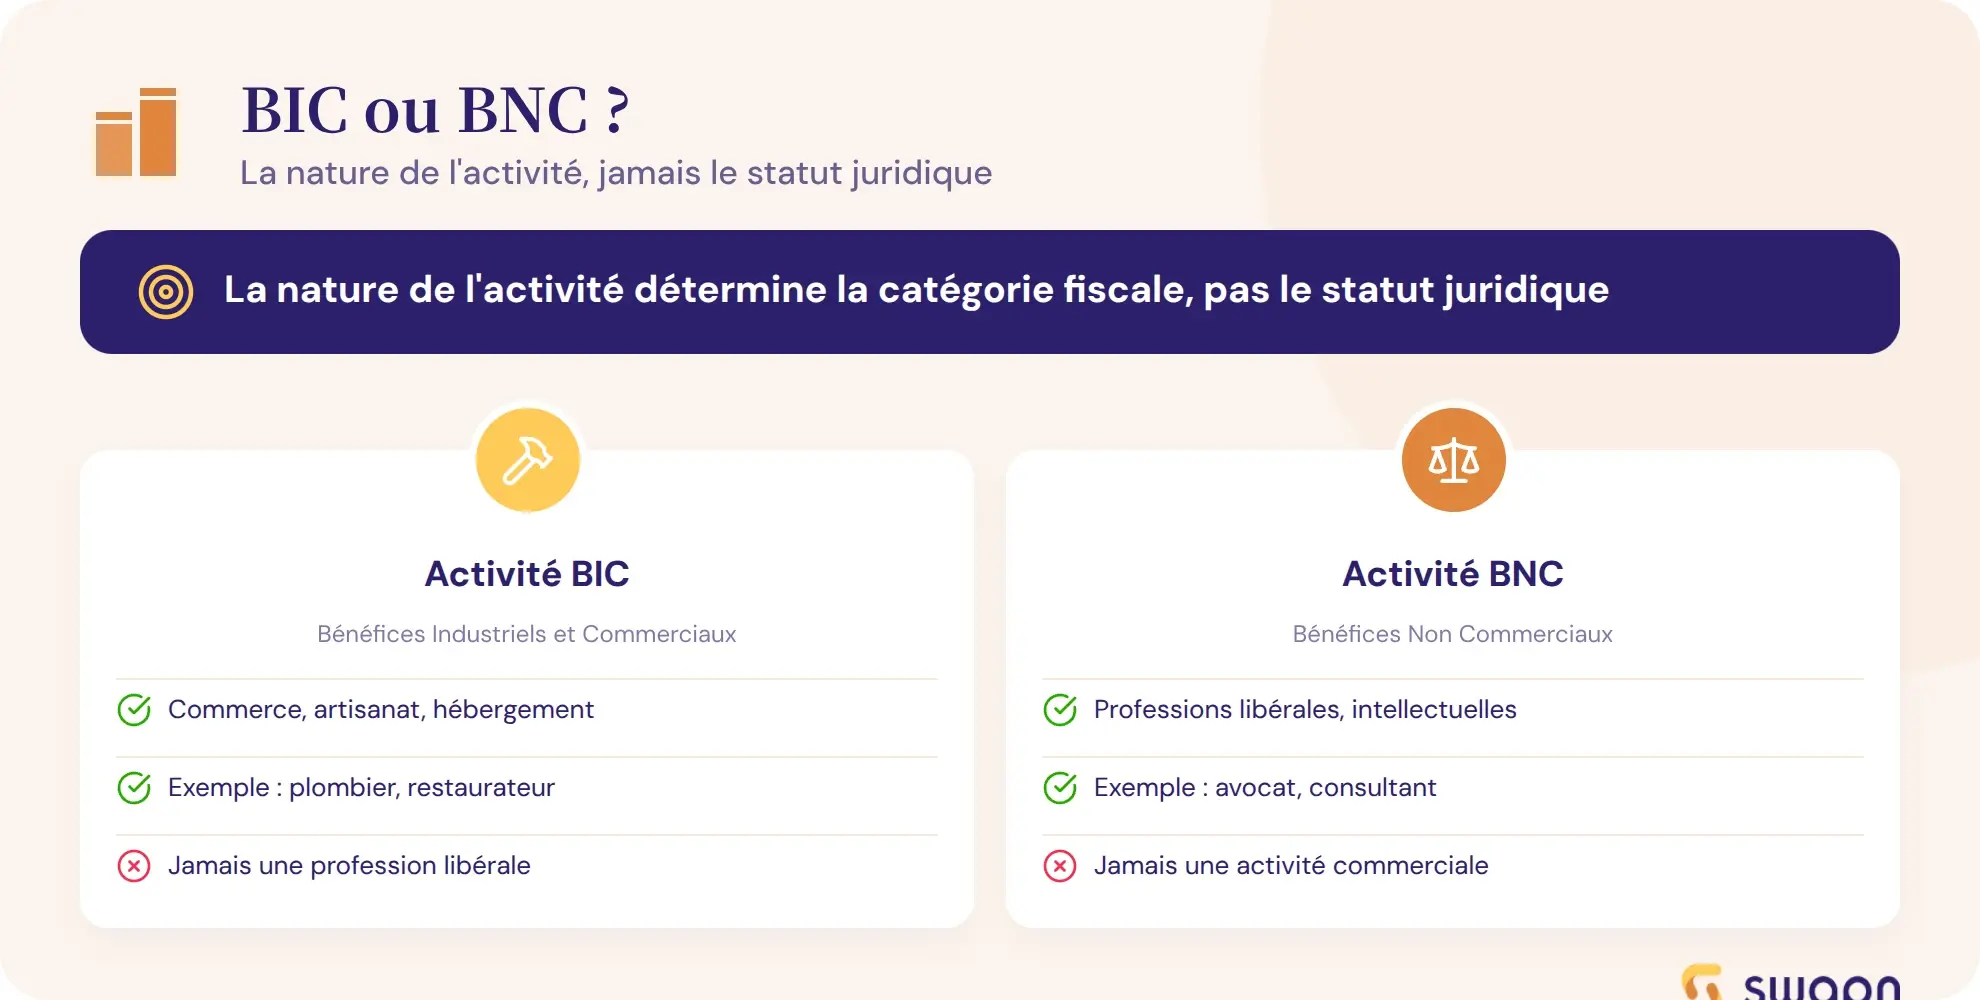
Le classement entre BIC (Bénéfices Industriels et Commerciaux) et BNC (Bénéfices Non Commerciaux) ne dépend pas de votre statut juridique. Que vous soyez en micro-entreprise (auto-entrepreneur), en EI, en SASU ou en EURL, c'est la nature de votre activité qui tranche.
- Activité commerciale ou artisanale = BIC (article 34 du CGI)
- Activité libérale ou intellectuelle = BNC
Pour une première indication, vérifiez votre code APE (aussi appelé code NAF) sur votre avis de situation INSEE ou sur le guichet unique (INPI). Ce code reflète l'activité principale déclarée lors de votre immatriculation.
Bon à savoir : Le code APE ne détermine pas à lui seul votre régime fiscal. C'est la nature réelle de votre activité qui compte. En cas de doute, consultez votre centre des impôts ou un expert-comptable avant de déclarer.
Les activités qui relèvent des BIC
Les BIC regroupent les activités à caractère commercial, artisanal ou industriel. Voici les principales catégories :
- Vente de marchandises et fourniture de denrées : commerce de détail, e-commerce, restauration, boulangerie
- Prestations de services commerciales ou artisanales : BTP, plomberie, électricité, coiffure, réparation automobile, transport
- Hébergement : hôtellerie, chambres d'hôtes, locations meublées (LMNP, LMP)
- Activités commerciales par assimilation : location de matériel, agents commerciaux, agents d'assurance
Un artisan peintre en bâtiment, un restaurateur ou un e-commerçant relèvent tous des BIC, même si leurs métiers sont très différents.
Les activités qui relèvent des BNC
Les BNC concernent les activités intellectuelles, libérales ou non commerciales. On distingue deux sous-catégories.
Professions libérales réglementées :
- Avocat, notaire, huissier
- Médecin, chirurgien-dentiste, pharmacien
- Infirmier, sage-femme, kinésithérapeute, ostéopathe
- Architecte, expert-comptable, commissaire aux comptes
Professions libérales non réglementées :
- Consultant, coach, formateur
- Développeur web, graphiste, designer
- Traducteur, rédacteur, photographe
- Community manager, data analyst
Les professions libérales non réglementées sont les plus fréquentes chez les freelances. D'autres revenus relèvent aussi des BNC : les droits d'auteur (sauf option pour les BIC) et les revenus des charges et offices.
Les cas limites : activités à cheval entre BIC et BNC
Certaines activités ne rentrent pas dans une case évidente. Voici les classements qui surprennent souvent :
- Auto-écoles : BIC. Malgré l'aspect pédagogique, l'activité est considérée comme commerciale.
- Laboratoires d'analyses médicales : BNC. Ce sont des professions de santé réglementées.
- Agents d'assurance : BIC par assimilation commerciale, même si leur travail comporte une part de conseil.
- Formateurs qui vendent des supports : c'est l'activité dominante qui tranche. Si la formation (BNC) génère plus de revenus que la vente de supports (BIC), l'ensemble est classé BNC.
Quand votre activité est ambiguë, le critère déterminant reste la nature principale de ce que vous facturez : un savoir-faire manuel ou commercial (BIC) ou une expertise intellectuelle (BNC).
Quelles différences fiscales entre BIC et BNC ?
La distinction entre BIC et BNC a des conséquences directes sur vos plafonds de chiffre d'affaires, vos abattements et le montant de votre impôt. Voici les écarts concrets, chiffres à l'appui.
Plafonds de chiffre d'affaires en micro-entreprise
En micro-entreprise, les plafonds de chiffre d'affaires hors taxes (CA HT) varient selon votre catégorie. Ces seuils sont fixés par l'article 50-0 du CGI pour le micro-BIC et par l'article 102 ter du CGI pour le micro-BNC.
- Micro-BIC vente et hébergement : 203 100 € HT
- Micro-BIC prestations de services : 83 600 € HT
- Micro-BNC : 83 600 € HT
Si vous dépassez ces seuils deux années consécutives, vous basculez au régime réel. Ce passage modifie vos obligations comptables et déclaratives.
Abattement forfaitaire pour frais professionnels
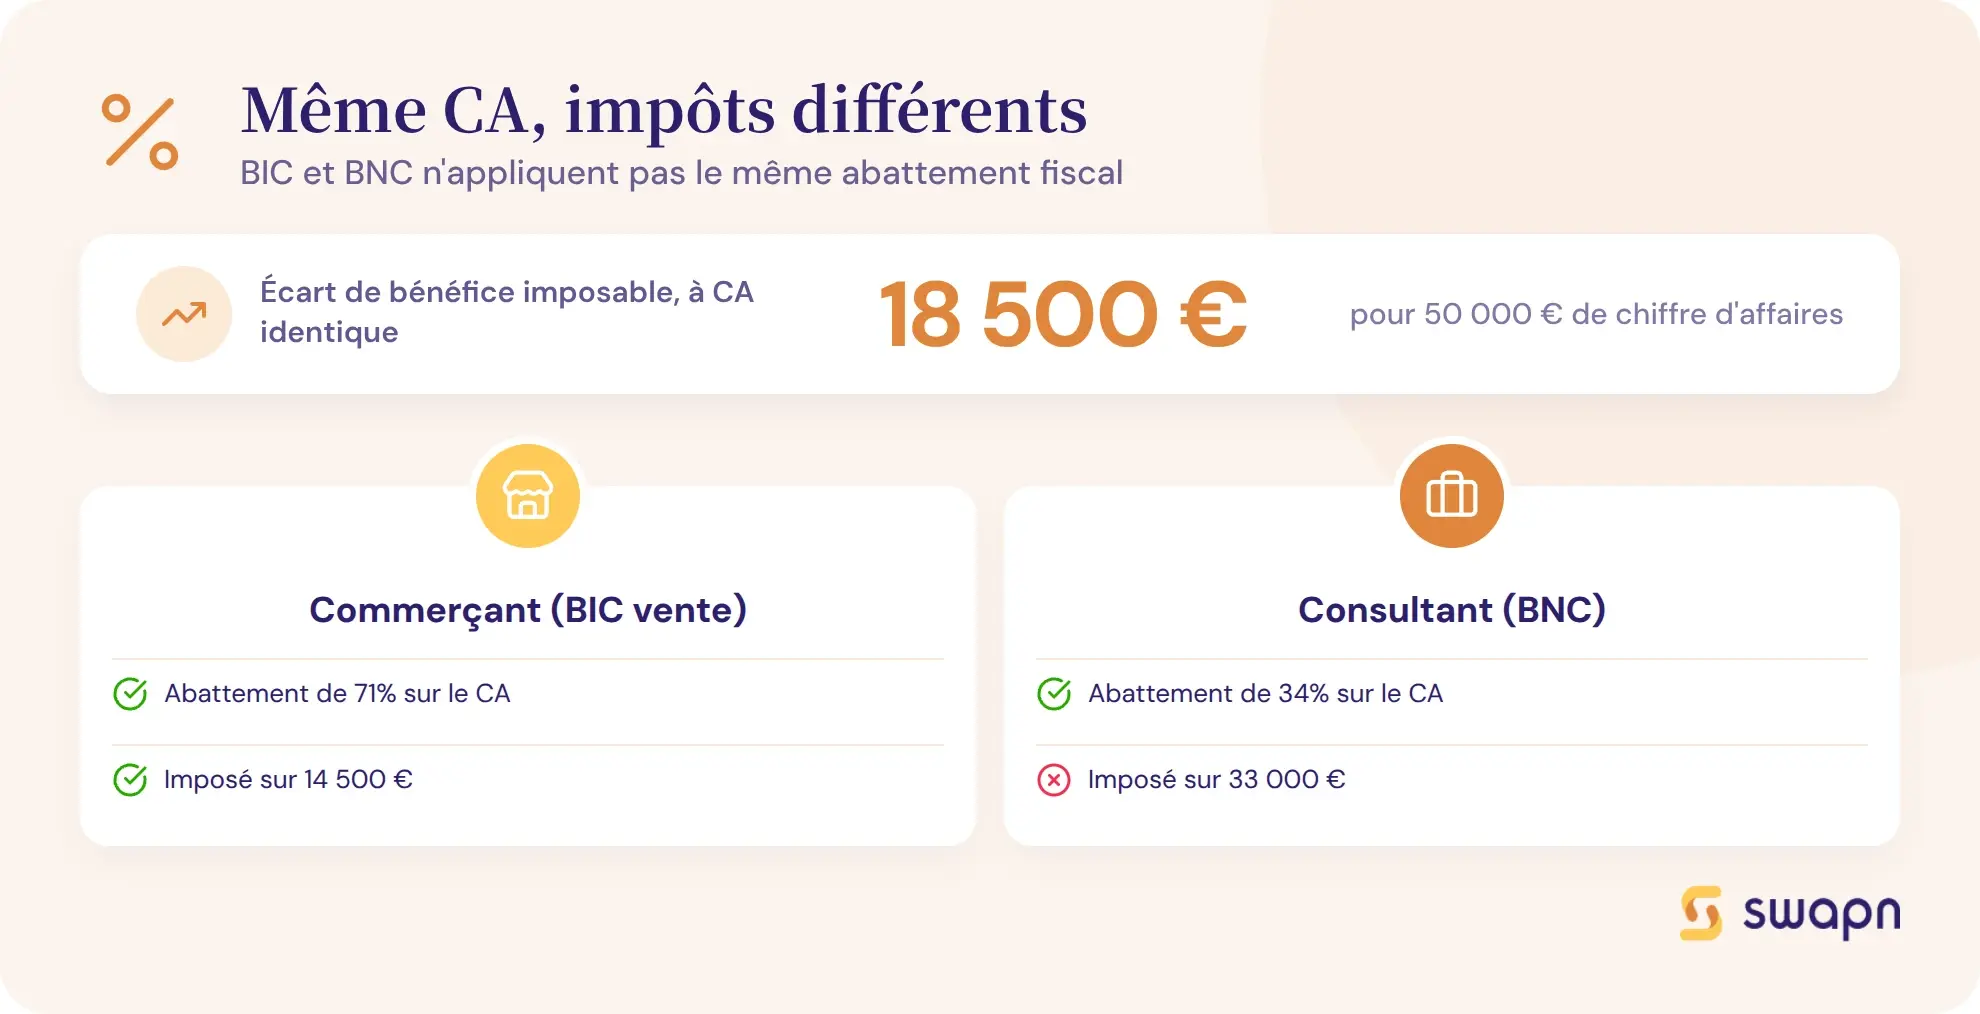
En régime micro, l'administration applique un abattement forfaitaire pour frais professionnels sur votre CA pour calculer votre bénéfice imposable. Cet abattement remplace la déduction de vos charges réelles.
- BIC vente et hébergement : 71 % d'abattement (vous êtes imposé sur 29 % de votre CA)
- BIC prestations de services : 50 % d'abattement (imposé sur 50 % du CA)
- BNC : 34 % d'abattement (imposé sur 66 % du CA)
Le minimum d'abattement est de 305 € dans tous les cas.
Concrètement, pour 50 000 € de CA annuel, un commerçant (BIC vente) est imposé sur 14 500 €, un artisan (BIC services) sur 25 000 € et un consultant (BNC) sur 33 000 €. À CA égal, un entrepreneur en BNC paie donc plus d'impôt qu'un entrepreneur en BIC prestation de services.
Versement libératoire de l'impôt sur le revenu
Le versement libératoire de l'impôt sur le revenu permet de payer l'IR en même temps que vos cotisations sociales, à un taux fixe appliqué sur votre CA :
- BIC vente : 1 % du CA
- BIC services : 1,7 % du CA
- BNC : 2,2 % du CA
Pour en bénéficier, votre revenu fiscal de référence (RFR) de l'avant-dernière année doit être inférieur à un seuil révisé chaque année. Cette option simplifie la déclaration et peut être avantageuse si votre taux marginal d'imposition (TMI) est de 30 % ou plus.
Tableau comparatif BIC vs BNC
| Critère | BIC - Vente / Hébergement | BIC - Prestations de services | BNC |
|---|---|---|---|
| Type d'activité | Commerce, restauration, hébergement | Artisanat, services commerciaux | Professions libérales, activités intellectuelles |
| Plafond CA micro | 203 100 € HT | 83 600 € HT | 83 600 € HT |
| Abattement forfaitaire | 71 % | 50 % | 34 % |
| Minimum d'abattement | 305 € | 305 € | 305 € |
| Taux versement libératoire IR | 1 % | 1,7 % | 2,2 % |
| Formulaire micro | 2042-C-PRO | 2042-C-PRO | 2042-C-PRO |
| Formulaire régime réel | 2031-SD | 2031-SD | 2035-SD |
| Régime réel applicable | Réel simplifié ou normal | Réel simplifié ou normal | Déclaration contrôlée |
Comment est calculé votre bénéfice imposable en BIC et en BNC ?
Le mode de calcul de votre bénéfice imposable dépend de deux paramètres : votre catégorie fiscale (BIC ou BNC) et votre régime d'imposition (micro ou réel).
Le calcul en régime micro (BIC et BNC)
La formule est identique pour tous : chiffre d'affaires - abattement forfaitaire = bénéfice imposable. Mais le taux d'abattement change tout. Prenons trois entrepreneurs avec chacun 50 000 € de CA annuel :
Cas 1 - Commerçant (BIC vente)
50 000 € × 29 % = 14 500 € de bénéfice imposable (abattement de 71 %)
Cas 2 - Artisan peintre (BIC services)
50 000 € × 50 % = 25 000 € de bénéfice imposable (abattement de 50 %)
Cas 3 - Consultant indépendant (BNC)
50 000 € × 66 % = 33 000 € de bénéfice imposable (abattement de 34 %)
À CA égal, l'écart de bénéfice imposable entre un BIC vente et un BNC atteint 18 500 €. Avec un TMI à 30 %, cela fait 5 550 € d'impôt supplémentaire pour le consultant par rapport au commerçant.
Le calcul au régime réel (simplifié et normal)
Au régime réel, vous déduisez vos charges réelles au lieu de l'abattement forfaitaire :
- BIC réel : CA - charges réelles déductibles = bénéfice imposable (déclaration 2031-SD)
- BNC réel (déclaration contrôlée) : recettes - dépenses réelles = bénéfice imposable (déclaration 2035-SD)
Le régime réel devient avantageux quand vos charges réelles dépassent l'abattement forfaitaire. Un consultant BNC avec 50 000 € de CA et 20 000 € de charges réelles paie moins d'impôt au réel (bénéfice imposable de 30 000 €) qu'en micro (bénéfice imposable de 33 000 €).
Le passage au réel est obligatoire au-delà de 203 100 € de CA (BIC vente) ou 83 600 € (BIC services et BNC). Vous pouvez aussi opter pour le réel en dessous de ces seuils si c'est plus avantageux pour vous.
Bon à savoir : L'option pour le régime réel est irrévocable pendant 2 ans en BIC et 1 an en BNC (déclaration contrôlée). Simulez l'impact sur votre impôt avant de vous engager.
Peut-on cumuler des revenus BIC et BNC ?
Oui, un entrepreneur peut tout à fait percevoir des revenus dans les deux catégories. Les règles de déclaration varient selon que vos activités sont distinctes ou liées entre elles.
Activité mixte : la règle de l'activité principale
Si vous exercez deux activités de nature différente, chaque catégorie de revenus est déclarée séparément. Un développeur web (BNC) qui vend aussi des accessoires informatiques en ligne (BIC) remplit deux cadres distincts sur sa déclaration 2042-C-PRO.
En micro-entreprise, les plafonds s'apprécient activité par activité. Les seuils ne se cumulent pas : votre CA en BNC ne doit pas dépasser 83 600 € et votre CA en BIC vente ne doit pas dépasser 203 100 €.
Votre activité principale, celle qui génère le plus de chiffre d'affaires, détermine votre code APE.
La règle de l'activité dominante (art. 155 du CGI)
Quand une activité BNC est exercée dans le prolongement direct d'une activité BIC (ou inversement), l'article 155 du CGI prévoit que l'ensemble des revenus peut être rattaché à la catégorie dominante.
Exemple : un artisan menuisier (BIC) qui donne des formations de menuiserie (BNC) liées à son activité artisanale. Si la menuiserie génère 80 % de son CA, l'ensemble de ses revenus peut être déclaré en BIC.
Cette règle ne s'applique pas quand les activités sont réellement distinctes. Un graphiste freelance (BNC) qui tient aussi une boutique en ligne de vêtements (BIC) déclare bien ses revenus dans deux catégories séparées, car les deux activités n'ont aucun lien entre elles.
En cas de doute sur le classement de votre activité, Swapn vous accompagne avec un conseiller dédié pour sécuriser vos déclarations fiscales.
BIC vs BNC : quel régime est le plus avantageux ?
La question revient souvent, mais la réponse est plus nuancée qu'il n'y paraît. Votre catégorie fiscale est imposée par votre activité. Le vrai choix se situe ailleurs.
L'avantage fiscal dépend de votre activité, pas de votre choix
Vous ne « choisissez » pas d'être en BIC ou en BNC. C'est la nature de votre activité qui détermine votre catégorie. Un plombier sera toujours en BIC, un avocat toujours en BNC, quel que soit leur statut juridique.
Seuls quelques cas rares permettent une option : les auteurs peuvent choisir entre BNC (régime par défaut) et BIC (sur option), et les loueurs en meublé relèvent des BIC par nature.
Le vrai choix fiscal porte sur le régime micro ou le régime réel.
Micro ou réel : le vrai choix fiscal à faire
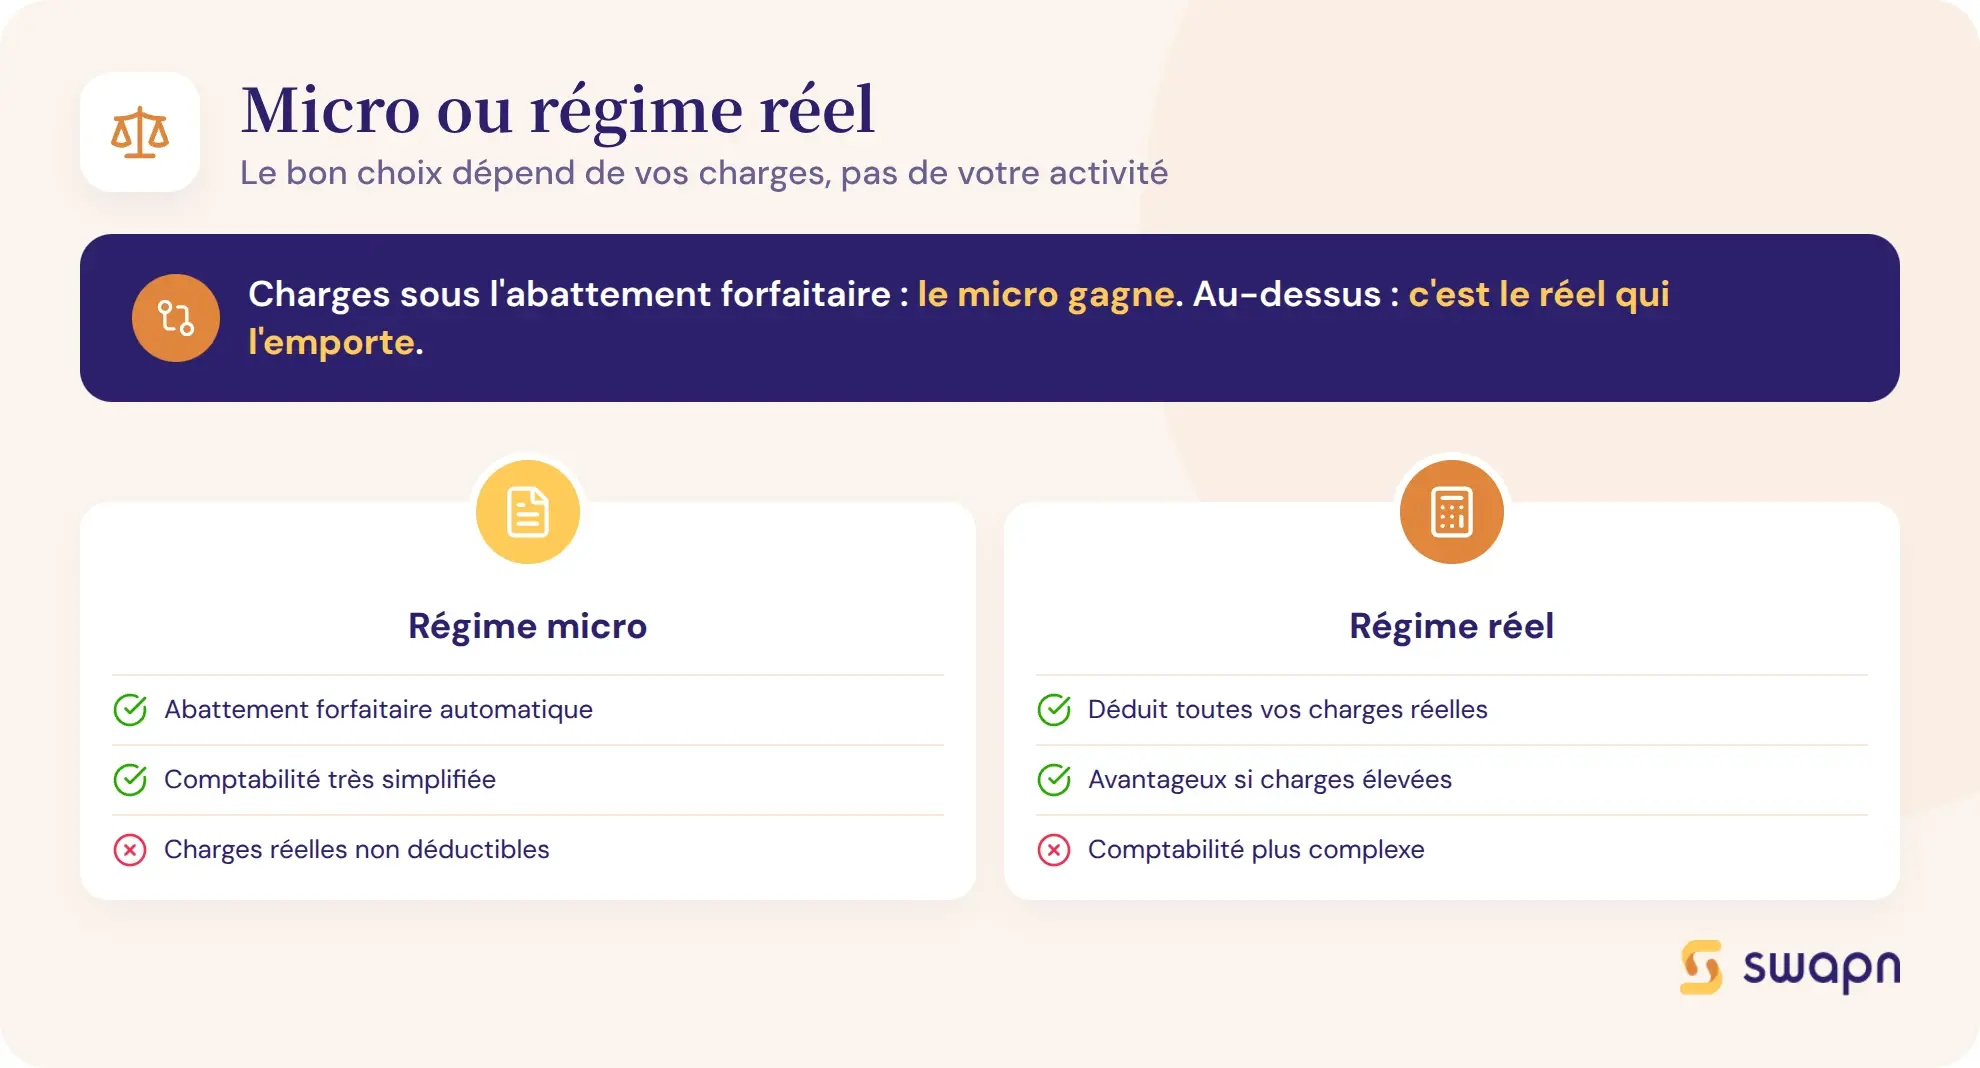
La règle est simple :
- Si vos charges réelles sont inférieures à l'abattement forfaitaire, le micro est plus avantageux.
- Si vos charges réelles dépassent l'abattement forfaitaire, le réel est plus avantageux.
Un consultant BNC sans charges importantes (pas de local, peu de déplacements) a souvent intérêt à rester en micro : l'abattement de 34 % couvre largement ses frais réels. Un artisan BIC services avec des achats de matériaux, un véhicule professionnel et un local peut préférer le réel si ses charges dépassent 50 % de son CA.
Pour trancher, listez vos charges annuelles prévisionnelles et comparez le total avec l'abattement forfaitaire correspondant à votre catégorie. Si le résultat est serré, les comptables Swapn, inscrits à l'Ordre des Experts-Comptables, vous accompagnent dès 29 € HT/mois, sans engagement.
Bon à savoir : Le versement libératoire n'est pas toujours avantageux. Si votre TMI est de 0 % ou 11 %, vous payez plus d'impôt avec le versement libératoire qu'avec le barème progressif. Faites le calcul avant d'opter.
Les questions fréquentes sur les BIC et les BNC
Comment savoir si mon activité est BIC ou BNC ?
La nature de votre activité détermine votre catégorie. Si vous vendez des biens, exercez une activité artisanale ou commerciale, vous relevez des BIC. Si vous exercez une profession libérale ou une activité intellectuelle, vous relevez des BNC. Votre code APE, visible sur votre avis de situation INSEE, donne une première indication.
Quelle est la différence entre BIC et BNC pour l'impôt sur le revenu ?
La principale différence concerne l'abattement forfaitaire en micro-entreprise : 71 % pour les BIC vente, 50 % pour les BIC services et 34 % pour les BNC. À chiffre d'affaires égal, un entrepreneur en BNC paie donc plus d'impôt qu'un entrepreneur en BIC.
Peut-on changer de BIC à BNC (ou inversement) ?
Non, vous ne pouvez pas « choisir » d'être en BIC ou BNC. C'est la nature de votre activité qui fixe votre catégorie. Si vous changez d'activité (par exemple, vous passez de la vente au conseil), votre catégorie fiscale change automatiquement. Vous devez alors modifier votre déclaration d'activité sur le guichet unique.
Peut-on avoir à la fois des revenus BIC et BNC ?
Oui, si vous exercez deux activités de nature différente. Chaque catégorie de revenus est déclarée séparément avec ses propres plafonds et abattements. Si les activités sont liées, la règle de l'activité dominante (art. 155 du CGI) peut s'appliquer.
Un consultant freelance est-il en BIC ou en BNC ?
Un consultant indépendant relève des BNC. Le conseil est une activité intellectuelle classée comme profession libérale non réglementée. Son abattement forfaitaire en micro est de 34 % et le taux de versement libératoire est de 2,2 %.
Une prestation de services est-elle en BIC ou en BNC ?
Cela dépend de la nature de la prestation. Les services commerciaux ou artisanaux (plomberie, coiffure, réparation) relèvent des BIC. Les services intellectuels ou libéraux (conseil, formation, graphisme) relèvent des BNC. Le critère : votre activité repose-t-elle sur un savoir-faire manuel ou sur une expertise intellectuelle ?
Quel est le plafond de chiffre d'affaires en micro-BIC et micro-BNC ?
En micro-BIC, le plafond est de 203 100 € HT pour la vente et l'hébergement, et de 83 600 € HT pour les prestations de services. En micro-BNC, le plafond est de 83 600 € HT. Au-delà, vous basculez au régime réel.
BIC ou BNC : lequel est le plus avantageux fiscalement ?
Vous ne choisissez pas entre BIC et BNC. C'est votre activité qui détermine votre catégorie. À CA égal, les BIC bénéficient d'abattements plus élevés (50 % à 71 %) que les BNC (34 %). Le vrai choix fiscal se situe entre régime micro et régime réel, selon le niveau de vos charges réelles.
Comment déclarer ses revenus BIC ou BNC aux impôts ?
En micro-entreprise, vous déclarez vos revenus sur le formulaire 2042-C-PRO, que vous soyez en BIC ou BNC. Au régime réel, vous utilisez le formulaire 2031-SD pour les BIC ou le 2035-SD pour les BNC, en plus de la 2042-C-PRO.
Est-ce qu'un développeur web est en BIC ou en BNC ?
Un développeur web freelance relève des BNC. Le développement informatique est classé comme une activité libérale non réglementée (prestation intellectuelle). Il bénéficie de l'abattement forfaitaire de 34 % en micro-BNC et déclare ses revenus en case 5HQ de la 2042-C-PRO.
Sources & Références
Service-Public : Régime fiscal de la micro-entreprise
Impôts.gouv.fr : Le régime unique des micro-entreprises
Legifrance : Définition des bénéfices industriels et commerciaux (Articles 34 à 35 A)
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus




