
Bilan simplifié : le comprendre, le remplir, l'analyser
Déclaration 2026 : mode d'emploi pour la remplir en 2025

Temps de lecture : 9 min
Résumé de l'article
- Déclaration 2031 : ce formulaire déclare le résultat fiscal des activités BIC au régime réel.
- Qui est concerné : les entreprises individuelles, SNC, EURL à l'IR, SARL de famille et LMNP au réel.
- Cases principales : la C1 accueille le résultat fiscal, la C7 le régime des loueurs meublés.
- Date limite : dépôt au 2ème jour ouvré suivant le 1er mai pour un exercice clos au 31 décembre.
- Pénalités : une majoration de 10 % s'applique en cas de régularisation sous 30 jours.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
Qu'est-ce que la déclaration 2031 et qui doit la remplir ?
La déclaration 2031 (formulaire 2031-SD, Cerfa 11085) est le document fiscal qui sert à déclarer le résultat des Bénéfices Industriels et Commerciaux (BIC) au régime réel. Entreprises individuelles, SNC, EURL à l'IR, SARL de famille : si vous relevez du régime réel d'imposition, ce formulaire vous concerne.
À quoi sert le formulaire 2031-SD (Cerfa 11085) ?
Le formulaire 2031-SD sert à déterminer le bénéfice imposable (ou le déficit déductible) de votre activité BIC sur un exercice comptable. Ce résultat fiscal est ensuite reporté sur votre déclaration de revenus personnelle (2042-C-Pro) pour être soumis à l'impôt sur le revenu.
Concrètement, la 2031 récapitule votre résultat net, vos plus-values, vos exonérations et vos revenus financiers. Elle est accompagnée d'une liasse fiscale (tableaux 2033 ou 2050 selon votre régime) qui détaille votre bilan, votre compte de résultat et vos immobilisations.
Les micro-entrepreneurs ne sont pas concernés : ils déclarent leur chiffre d'affaires directement sur la 2042-C-Pro, sans passer par la liasse 2031.
Micro-BIC ou régime réel : comment savoir si vous êtes concerné ?
Votre régime d'imposition dépend de votre chiffre d'affaires annuel HT et de la nature de votre activité. Voici les seuils en vigueur :
| Critère | Micro-BIC | Régime réel simplifié | Régime réel normal |
|---|---|---|---|
| Seuil de CA (ventes, hébergement) | ≤ 203 100 € | De 203 101 € à 945 000 € | > 945 000 € |
| Seuil de CA (services, locations meublées) | ≤ 83 600 € | De 83 601 € à 286 000 € | > 286 000 € |
| Obligations comptables | Livre des recettes | Comptabilité simplifiée | Comptabilité d'engagement |
| Formulaire de déclaration | 2042-C-Pro uniquement | 2031 + liasse 2033 | 2031 + liasse 2050 à 2059-G |
| Déduction des charges | Abattement forfaitaire (50 % ou 71 %) | Charges réelles déductibles | Charges réelles déductibles |
| Annexes à joindre | Aucune | 2033-A à 2033-G | 2050 à 2059-G |
Même si votre CA reste sous les plafonds de la micro-entreprise, vous pouvez opter volontairement pour le régime réel. Cette option est intéressante quand vos charges réelles dépassent l'abattement forfaitaire, par exemple si vous avez des amortissements importants.
Cas particulier des loueurs meublés (LMNP et LMP)
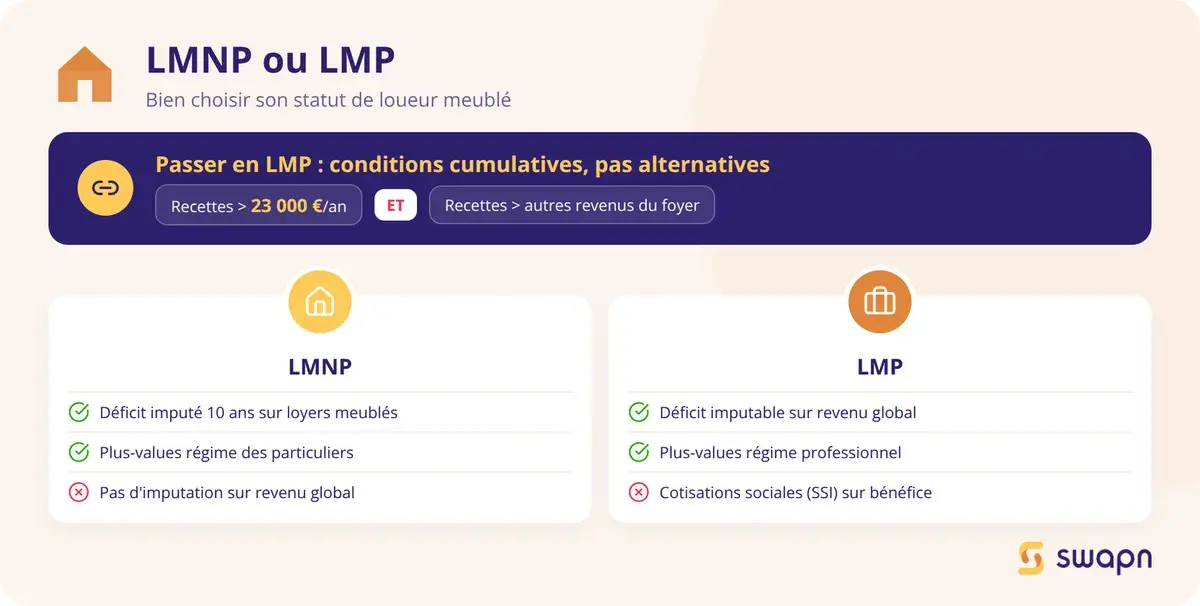
Un Loueur en Meublé Non Professionnel (LMNP) au régime réel doit remplir la déclaration 2031 LMNP, exactement comme un commerçant ou un prestataire de services BIC. En micro-BIC, la 2031 n'est pas nécessaire.
Le passage au statut de Loueur en Meublé Professionnel (LMP) modifie certaines cases à remplir, notamment la case C7 (régime des plus-values). Le LMP relève des plus-values professionnelles, tandis que le LMNP bénéficie du régime des plus-values des particuliers.
Prenons un exemple concret. Un LMNP perçoit 18 000 € de recettes locatives, avec 8 000 € de charges déductibles et 12 000 € d'amortissements. Son résultat fiscal est de 18 000 - 8 000 - 12 000 = - 2 000 € (déficit). Ce déficit LMNP est reportable uniquement sur les revenus de location meublée pendant 10 ans. La case C1 de la 2031 affiche 0 €, et le déficit est détaillé sur le formulaire 2031 bis.
Bon à savoir : Les deux critères du statut LMP sont cumulatifs : vos recettes locatives doivent dépasser 23 000 € par an ET être supérieures aux autres revenus d'activité de votre foyer fiscal. Si un seul critère est rempli, vous restez LMNP. Le passage en LMP entraîne l'affiliation aux cotisations sociales SSI et change le régime des plus-values applicables.
Comment remplir la déclaration 2031 case par case ?
Le formulaire 2031 se compose d'un en-tête d'identification et de plusieurs cases numérotées (C1 à C9) qui récapitulent votre résultat fiscal. Voici le détail de chaque rubrique à compléter :
- Renseigner vos informations d'identification et votre régime fiscal
- Reporter votre résultat fiscal en case C1
- Déclarer vos plus-values à court et long terme (C2, C3)
- Indiquer les exonérations et abattements (C4)
- Mentionner vos revenus financiers (C5)
- Préciser le régime de plus-values applicable si vous êtes loueur meublé (C7)
- Cocher votre adhésion à un organisme de gestion agréé (C9)
L'en-tête du formulaire : identification et régime fiscal
La première partie du Cerfa 2031 demande vos informations d'identification : raison sociale ou nom de l'exploitant, adresse du siège, numéro SIRET et code APE/NAF. Vous devez cocher la case correspondant à votre régime d'imposition (réel simplifié ou réel normal) et indiquer la date de clôture de votre exercice comptable.
Case C1 - Résultat fiscal
La case C1 accueille le résultat fiscal de votre exercice, c'est-à-dire le bénéfice net ou le déficit issu de votre liasse fiscale (tableau 2033-B en régime simplifié, ou 2058-A en régime normal). Le résultat fiscal diffère souvent du résultat comptable, car il intègre les réintégrations extra-comptables (charges non déductibles à rajouter) et les déductions extra-comptables (avantages fiscaux à soustraire).
Prenons l'exemple d'un consultant indépendant en entreprise individuelle, au régime réel simplifié. Son CA annuel est de 65 000 € HT, ses charges déductibles s'élèvent à 28 000 € et ses amortissements de matériel à 2 000 €. Son résultat comptable est de 65 000 - 28 000 - 2 000 = 35 000 €. Il a payé une amende routière de 500 €, non déductible fiscalement. Le résultat fiscal à reporter en case C1 est donc de 35 000 + 500 = 35 500 €.
Case C2 - Plus-values à court terme
Indiquez ici le montant net des plus-values à court terme réalisées pendant l'exercice. Une plus-value est dite « à court terme » lorsqu'elle porte sur un bien détenu depuis moins de 2 ans, ou lorsqu'elle correspond à la fraction des amortissements déjà déduits. Ces plus-values sont imposées au barème progressif de l'impôt sur le revenu.
Case C3 - Plus-values à long terme
Les plus-values à long terme concernent les biens détenus depuis plus de 2 ans, pour la fraction excédant les amortissements. Elles sont soumises à un taux forfaitaire de 30 % (12,8 % d'impôt + 17,2 % de prélèvements sociaux).
Certains dispositifs permettent une exonération totale. L'article 151 septies du CGI prévoit par exemple une exonération si votre CA est inférieur à 250 000 € (prestations de services) et que vous exercez depuis au moins 5 ans.
Case C4 - Exonérations et abattements sur les plus-values
Reportez ici les plus-values qui bénéficient d'un régime d'exonération : départ en retraite, transmission d'entreprise, ou exonération des petites entreprises. Précisez le dispositif d'exonération utilisé pour chaque montant déclaré.
Case C5 - Revenus de valeurs et capitaux mobiliers
Cette case concerne les revenus financiers perçus par l'entreprise : intérêts de comptes courants, dividendes, ou produits de placements. Ils doivent être déclarés séparément pour éviter une double imposition avec votre déclaration de revenus personnelle. Pour les dividendes, le choix entre flat tax ou barème progressif peut avoir un impact significatif sur votre imposition globale.
Case C7 - Régime d'imposition des plus-values (LMP vs LMNP)
La case C7 concerne spécifiquement les loueurs en meublé. Le régime de plus-values applicable dépend de votre statut :
| Critère | LMNP | LMP |
|---|---|---|
| Case C7 | Plus-values des particuliers | Plus-values professionnelles |
| Régime applicable | Exonération progressive selon la durée de détention | Article 151 septies du CGI |
| Cotisations sociales | Prélèvements sociaux (17,2 %) | Cotisations SSI sur le bénéfice |
| Imputation du déficit | Sur revenus de location meublée (10 ans) | Sur le revenu global |
| Durée pour exonération totale | 22 ans (IR) / 30 ans (PS) | 5 ans d'activité + CA < 250 000 € |
Cochez la case correspondant à votre situation. En cas d'erreur, le régime de plus-values appliqué sera incorrect lors d'une éventuelle cession.
Case C9 - Adhésion à un organisme de gestion agréé (OGA)
Cochez cette case si votre entreprise adhère à un Centre de Gestion Agréé (CGA) ou à une Association de Gestion Agréée (AGA). Depuis les exercices clos à compter du 1er janvier 2023, la majoration de 1,15 du bénéfice pour non-adhésion a été supprimée.
Bon à savoir : Les adhérents d'un OGA dont le CA ne dépasse pas les seuils du micro-BIC peuvent bénéficier d'une réduction d'impôt égale aux 2/3 de leurs frais de comptabilité et d'adhésion, plafonnée à 915 € par an. Cette réduction se déclare sur le formulaire 2042-C-Pro, dans la rubrique dédiée.
Quels formulaires annexes joindre à la déclaration 2031 ?
La déclaration de résultats BIC ne se dépose jamais seule. Elle est systématiquement accompagnée d'une liasse fiscale dont la composition varie selon votre régime d'imposition, et parfois de formulaires complémentaires. Le tableau ci-dessous vous permet de savoir exactement quelles annexes joindre.
| Formulaire | Objet | Régime concerné |
|---|---|---|
| 2033-A | Bilan simplifié (actif et passif) | Réel simplifié |
| 2033-B | Compte de résultat simplifié | Réel simplifié |
| 2033-C | Immobilisations, amortissements, plus et moins-values | Réel simplifié |
| 2033-D | Provisions, charges à payer, produits à recevoir | Réel simplifié |
| 2033-E | Détermination de la valeur ajoutée (CVAE) | Réel simplifié |
| 2033-F | Composition du capital social | Réel simplifié |
| 2033-G | Filiales et participations | Réel simplifié |
| 2050 à 2059-G | Liasse complète (~18 tableaux) : bilan détaillé, compte de résultat, immobilisations, provisions, etc. | Réel normal |
| 2031 bis-SD | Charges déductibles et réintégrations extra-comptables | Les deux |
| 2031 ter-SD | Amortissements (véhicules, immeubles) et provisions | Les deux |
| 2067-SD | Relevé de frais généraux | Les deux (si seuils dépassés) |
| 2042-C-Pro | Report du résultat BIC sur la déclaration de revenus | Les deux |
Les annexes du régime réel simplifié (tableaux 2033)
La liasse simplifiée se compose de 7 tableaux (2033-A à 2033-G). Chacun couvre un aspect de votre comptabilité :
- 2033-A : bilan simplifié, avec l'actif (immobilisations, créances, trésorerie) et le passif (capitaux propres, dettes)
- 2033-B : compte de résultat simplifié, qui détaille vos produits et charges de l'exercice
- 2033-C : tableau des immobilisations, des amortissements et des plus ou moins-values de cession
- 2033-D : relevé des provisions, des charges à payer et des produits à recevoir
- 2033-E : calcul de la valeur ajoutée, utile si vous êtes redevable de la CVAE
- 2033-F : composition du capital social (pour les sociétés)
- 2033-G : liste des filiales et participations détenues
Les annexes du régime réel normal (tableaux 2050 à 2059-G)
Le régime réel normal impose une liasse fiscale plus détaillée, composée d'environ 18 tableaux. Vous y retrouvez un bilan complet (2050-2051), un compte de résultat détaillé (2052-2053), un tableau des immobilisations (2054-2055), un état des provisions (2056) et plusieurs annexes complémentaires. Cette liasse est obligatoire si votre CA HT dépasse 945 000 € (ventes et hébergement) ou 286 000 € (prestations de services et locations meublées).
Les formulaires complémentaires (2031 bis-SD, 2031 ter-SD, 2067-SD)
Trois formulaires peuvent s'ajouter à votre liasse, quel que soit votre régime. Le 2031 bis-SD détaille les charges non déductibles et les réintégrations extra-comptables (amendes, dépenses somptuaires, etc.). Le 2031 ter-SD récapitule les amortissements fiscaux pratiqués, notamment sur les véhicules et les immeubles. Le 2067-SD (relevé de frais généraux) est obligatoire lorsque certains seuils de rémunérations versées aux dirigeants ou de frais de réception sont dépassés.
Le report sur la déclaration 2042-C-Pro
Le résultat fiscal de votre 2031 doit être reporté sur la déclaration complémentaire de revenus 2042-C-Pro. Les cases à remplir dépendent de la nature de votre revenu : cases 5KC à 5KI selon qu'il s'agit d'un bénéfice, d'un déficit ou de plus-values. Sans ce report, votre résultat BIC ne sera pas intégré au calcul de votre impôt sur le revenu.
Quelle est la date limite de dépôt et comment télétransmettre la 2031 ?
Le respect des délais et du mode de transmission est aussi important que le contenu de votre déclaration. Trois points à retenir :
- Identifier votre date limite selon la date de clôture de votre exercice
- Choisir le mode de télétransmission adapté (EDI-TDFC ou EFI)
- Connaître les sanctions en cas de retard ou d'erreur
Date limite : le 2ème jour ouvré après le 1er mai
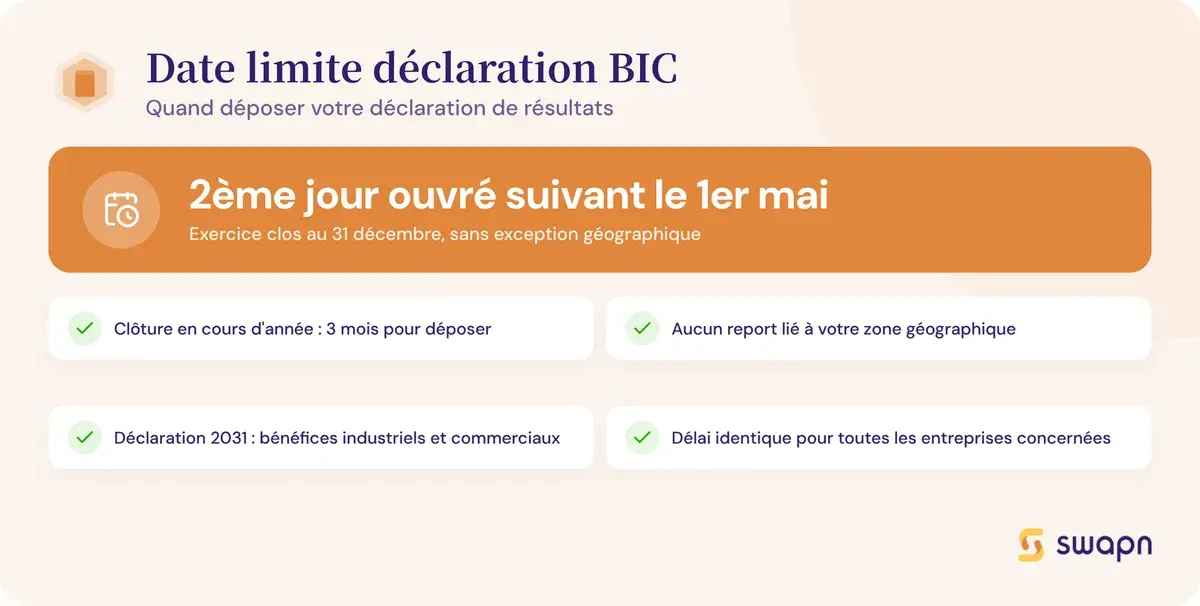
Pour les exercices clos au 31 décembre, la date limite de dépôt de la déclaration 2031 est fixée au 2ème jour ouvré suivant le 1er mai (soit le 3 ou le 5 mai selon le calendrier). Si votre exercice se clôture en cours d'année (exercice décalé), vous avez 3 mois après la date de clôture pour déposer votre liasse. Contrairement à la déclaration de revenus des particuliers, il n'y a pas de report de délai lié à votre zone géographique.
Télétransmission obligatoire : EDI-TDFC ou espace professionnel
Depuis 2015, toutes les entreprises doivent télétransmettre leur liasse fiscale. L'envoi papier n'est plus accepté. Deux modes de transmission existent :
- EDI-TDFC : votre expert-comptable ou votre logiciel comptable certifié transmet la liasse directement à l'administration fiscale. C'est le mode le plus courant.
- EFI : vous déposez vous-même la déclaration depuis votre espace professionnel sur impots.gouv.fr. Cette option est réservée aux entreprises individuelles au régime réel simplifié.
Swapn, inscrit à l'Ordre des Experts-Comptables, prend en charge la télétransmission de votre liasse fiscale (déclaration 2031 et annexes) dans le cadre de son offre comptable dès 29 € HT/mois.
Quelles pénalités en cas de retard ou d'erreur ?
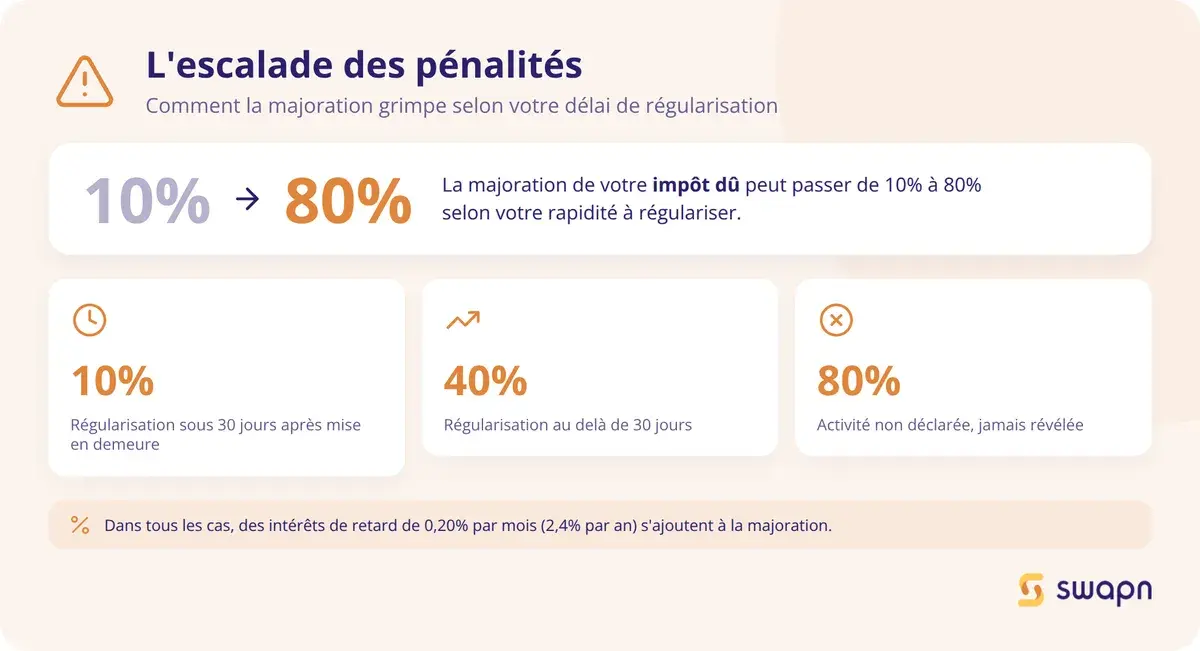
Un dépôt tardif entraîne des sanctions financières progressives. Si vous régularisez dans les 30 jours suivant une mise en demeure de l'administration, une majoration de 10 % s'applique sur l'impôt dû. Au-delà de 30 jours, la majoration passe à 40 %. En cas d'activité occulte non déclarée, elle atteint 80 %. Des intérêts de retard de 0,20 % par mois (soit 2,4 % par an) s'ajoutent dans tous les cas.
Bon à savoir : Toute entreprise tenant une comptabilité informatisée doit pouvoir produire un Fichier des Écritures Comptables (FEC) en cas de contrôle fiscal. L'absence de FEC ou un FEC non conforme expose à une amende de 5 000 € par exercice contrôlé, une sanction souvent méconnue des entrepreneurs.
Déclaration 2031 et TVA : ce qu'il faut savoir
Votre régime d'imposition BIC détermine aussi vos obligations en matière de TVA. Selon que vous relevez du régime réel simplifié, du régime réel normal ou de la franchise en base, les déclarations à déposer diffèrent.
TVA en régime réel simplifié : la déclaration CA12
Au régime réel simplifié, vous déposez une déclaration annuelle de TVA (CA12) au plus tard le 2ème jour ouvré suivant le 1er mai, en même temps que votre 2031. Deux acomptes semestriels sont versés en juillet et décembre, calculés sur la TVA de l'exercice précédent. Vous devez indiquer si votre TVA est calculée sur les débits ou sur les encaissements.
TVA en régime réel normal : la déclaration CA3 mensuelle
Le régime réel normal impose une déclaration de TVA mensuelle (CA3). Si votre TVA annuelle est inférieure à 4 000 €, vous pouvez opter pour une déclaration trimestrielle. Il n'y a pas de déclaration récapitulative annuelle : chaque CA3 est autonome et alignée sur votre exercice comptable.
Franchise en base de TVA : êtes-vous exonéré ?
Si votre CA HT ne dépasse pas 37 500 € (prestations de services) ou 85 000 € (ventes de marchandises), vous pouvez bénéficier de la franchise en base de TVA. Vous ne facturez pas de TVA et ne déposez ni CA12 ni CA3. La mention « TVA non applicable, article 293 B du CGI » doit figurer sur vos factures. Même en franchise de TVA, la déclaration 2031 reste obligatoire si vous relevez du régime réel BIC.
Comptabilité simplifiée ou comptabilité d'engagement : quelle obligation pour la 2031 ?
Le type de comptabilité que vous devez tenir influence directement le contenu de votre liasse fiscale et la complexité du remplissage de la 2031.
La comptabilité super simplifiée (CA < 55 000 €)
Les entreprises individuelles dont le CA HT ne dépasse pas 55 000 € peuvent opter pour la comptabilité super simplifiée. Ce régime autorise une comptabilité de trésorerie : vous enregistrez uniquement les encaissements et les décaissements, sans suivre les créances et les dettes au jour le jour. L'évaluation des stocks est simplifiée (pas d'inventaire détaillé obligatoire) et vous utilisez la liasse simplifiée 2033 pour accompagner votre 2031. Pour choisir le bon outil de tenue des comptes, consultez notre comparatif des meilleurs logiciels de comptabilité disponibles sur le marché.
La comptabilité d'engagement (régime réel normal)
Au régime réel normal, la comptabilité d'engagement est obligatoire. Chaque créance et chaque dette est enregistrée dès sa naissance, indépendamment du paiement. Un inventaire physique annuel est requis, et vous devez produire un bilan, un compte de résultat et une annexe comptable détaillés (liasse 2050 à 2059-G). En cas de contrôle fiscal, la production d'un FEC conforme est obligatoire.
Swapn automatise la tenue comptable et génère un FEC conforme, avec bilan et liasse fiscale attestés par un Expert-Comptable, inclus dans l'abonnement.
Les questions fréquentes sur la déclaration 2031
Qui est concerné par la déclaration 2031 ?
Toute entreprise individuelle, SNC, EURL à l'IR ou SARL de famille soumise au régime réel d'imposition des BIC. Les micro-entrepreneurs en sont dispensés : ils déclarent directement leur chiffre d'affaires sur la 2042-C-Pro.
Quelle est la date limite pour déposer la déclaration 2031 ?
Le 2ème jour ouvré suivant le 1er mai pour les exercices clos au 31 décembre. Si votre exercice se clôture en cours d'année, le délai est de 3 mois après la date de clôture.
Quelle différence entre la déclaration 2031 et la liasse fiscale 2033 ?
La 2031 est le formulaire principal qui récapitule le résultat fiscal de l'entreprise. La liasse 2033 (tableaux A à G) est l'annexe détaillée du régime réel simplifié : bilan, compte de résultat, immobilisations. Les deux se déposent ensemble.
Peut-on encore envoyer la déclaration 2031 en version papier ?
Non. Depuis 2015, la télétransmission est obligatoire pour toutes les entreprises, soit via EDI-TDFC (par un expert-comptable ou un logiciel agréé), soit via l'espace professionnel sur impots.gouv.fr pour les EI au régime simplifié.
Comment remplir la déclaration 2031 pour une location meublée LMNP ?
Le LMNP au régime réel remplit la 2031 comme tout contribuable BIC. La particularité concerne la case C7 (régime des plus-values des particuliers) et le report du déficit, imputable uniquement sur les revenus de location meublée pendant 10 ans.
Quelles sont les pénalités si je dépose ma déclaration 2031 en retard ?
Une majoration de 10 % s'applique si vous régularisez dans les 30 jours suivant une mise en demeure. Au-delà, la majoration passe à 40 %. Des intérêts de retard de 0,20 % par mois s'ajoutent dans tous les cas.
Qu'est-ce que le Cerfa 11085 ?
C'est le numéro officiel du formulaire 2031-SD. Les deux appellations désignent le même document : la déclaration de résultats des BIC à déposer auprès de l'administration fiscale.
Est-ce qu'un LMNP au micro-BIC doit remplir la déclaration 2031 ?
Non. Le micro-BIC dispense de la 2031. Le loueur meublé au micro-BIC déclare ses recettes directement sur la 2042-C-Pro, avec un abattement forfaitaire de 50 %.
Comment savoir si je relève du régime réel simplifié ou du régime réel normal ?
Le régime réel simplifié s'applique si votre CA HT est inférieur à 945 000 € (ventes) ou 286 000 € (prestations de services). Au-delà, vous relevez du régime réel normal, avec une liasse fiscale plus détaillée (tableaux 2050 à 2059-G).
La déclaration 2031 concerne-t-elle les sociétés soumises à l'IS ?
Non. La 2031 est réservée aux entreprises soumises à l'impôt sur le revenu dans la catégorie BIC. Les sociétés à l'IS (SARL, SAS, SASU) déposent la déclaration 2065. Pour comparer les régimes fiscaux applicables à votre structure, vous pouvez utiliser notre simulateur de calcul IS et IR.
Sources & Références
Impots.gouv.fr : Formulaire n°2031-SD - Impôt sur le revenu
BOFiP : BIC - Régimes d'imposition et obligations déclaratives
Service-Public.fr : Déclaration des bénéfices industriels et commerciaux (BIC)
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


