
Liquidation judiciaire SAS : procédure, risques et rebond
SASU ou EURL freelance : comment choisir en 2026 ?

Temps de lecture : 12 min
Résumé de l'article
- SASU ou EURL freelance : deux formes proches distinguées par régime social, dividendes et accès au micro.
- Cotisations sociales : l'EURL en TNS coûte environ 45 % du net contre 80 % en SASU.
- Dividendes : la SASU applique le PFU de 31,4 % sans cotisations sociales, contrairement à l'EURL.
- Chômage : la SASU sans salaire maintient intégralement l'ARE versée par France Travail.
- Choix réversible : passer de l'EURL à la SASU coûte entre 400 et 700 euros.
- Créer sa société de freelance avec Swapn : Swapn vous propose la création à 0€ d'honoraires, sans engagement.
Freelance : créez votre entreprise - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
SASU ou EURL pour un freelance : quelles différences clés ?
La question SASU ou EURL freelance revient chez presque tous les indépendants qui passent en société. Ces deux formes juridiques partagent beaucoup de points communs, mais trois différences changent la donne : le régime social du dirigeant, le traitement des dividendes et l'accès au régime micro.
Tableau comparatif synthétique SASU vs EURL
| Critère | SASU | EURL |
|---|---|---|
| Forme juridique | SAS à associé unique | SARL à associé unique |
| Dirigeant | Président | Gérant |
| Régime social | Assimilé salarié (régime général) | TNS (Sécurité sociale des indépendants) |
| Cotisations sociales | ~80 % du salaire net | ~45 % du revenu net |
| Cotisation minimale sans rémunération | Aucune | ~1 100 €/an |
| Régime fiscal par défaut | IS | IS |
| Option IR | Oui (5 exercices max) | Oui (5 exercices max) |
| Taux IS | 15 % jusqu'à 42 500 € de bénéfice, 25 % au-delà | Identique |
| Régime micro possible | Non | Oui (associé personne physique) |
| Dividendes | PFU 31,4 %, sans cotisations sociales | PFU 31,4 % sous le seuil de 10 %, cotisations TNS au-delà |
| Conjoint collaborateur | Non disponible | Disponible |
| Capital social minimum | 1 € | 1 € |
| Responsabilité | Limitée aux apports | Limitée aux apports |
| Évolution possible | Vers SAS multi-associés | Vers SARL multi-associés |
Les trois critères qui pèsent le plus pour un freelance : le coût des cotisations sociales (presque du simple au double), le traitement fiscal des dividendes et la possibilité d'opter pour le régime micro en EURL.
Ce qui ne change pas entre SASU et EURL
- Responsabilité limitée aux apports : votre patrimoine personnel est protégé dans les deux cas. Les créanciers de la société ne peuvent pas saisir vos biens personnels (sauf faute de gestion ou caution personnelle).
- IS par défaut : les deux formes sont soumises à l'impôt sur les sociétés, avec un taux réduit de 15 % jusqu'à 42 500 € de bénéfice et 25 % au-delà.
- Obligations comptables : bilan annuel, comptes annuels et approbation par l'associé unique sont obligatoires en SASU comme en EURL.
- Option pour l'IR : les deux formes permettent d'opter pour l'impôt sur le revenu, dans la limite de 5 exercices.
Régime social : TNS ou assimilé salarié, quel impact pour un freelance ?
Le régime social est souvent le premier critère de choix entre SASU et EURL. Il détermine le montant de vos cotisations, votre couverture maladie et vos droits à la retraite.
Le gérant d'EURL : travailleur non salarié (TNS)
Le gérant associé unique d'une EURL est affilié à la Sécurité sociale des indépendants (SSI). Ses cotisations sociales sont d'environ 45 % de sa rémunération nette, soit ~31 % du montant brut versé par la société.
La couverture maladie est alignée sur celle du régime général. La retraite de base est identique, mais la retraite complémentaire est moins favorable qu'en régime salarié.
Même sans rémunération, le gérant d'EURL doit payer des cotisations minimales d'environ 1 100 € par an. Les cotisations sont provisionnelles la première année, puis régularisées l'année suivante en fonction du revenu réel. Ce décalage peut peser sur la trésorerie au démarrage.
Le président de SASU : assimilé salarié
Le président de SASU est affilié au régime général de la Sécurité sociale, comme un salarié classique. Ses cotisations sont plus élevées : environ 80 % du salaire net (soit 62 % du brut). Un bulletin de paie est obligatoire à chaque versement de salaire, ce qui génère un coût de gestion supplémentaire.
La couverture retraite et prévoyance est meilleure qu'en TNS. Mais si le président ne se verse aucun salaire, il ne paie aucune cotisation et n'a alors aucune couverture sociale : ni maladie, ni retraite, ni prévoyance.
Comparaison chiffrée : combien coûtent les cotisations pour 3 000 € nets/mois ?
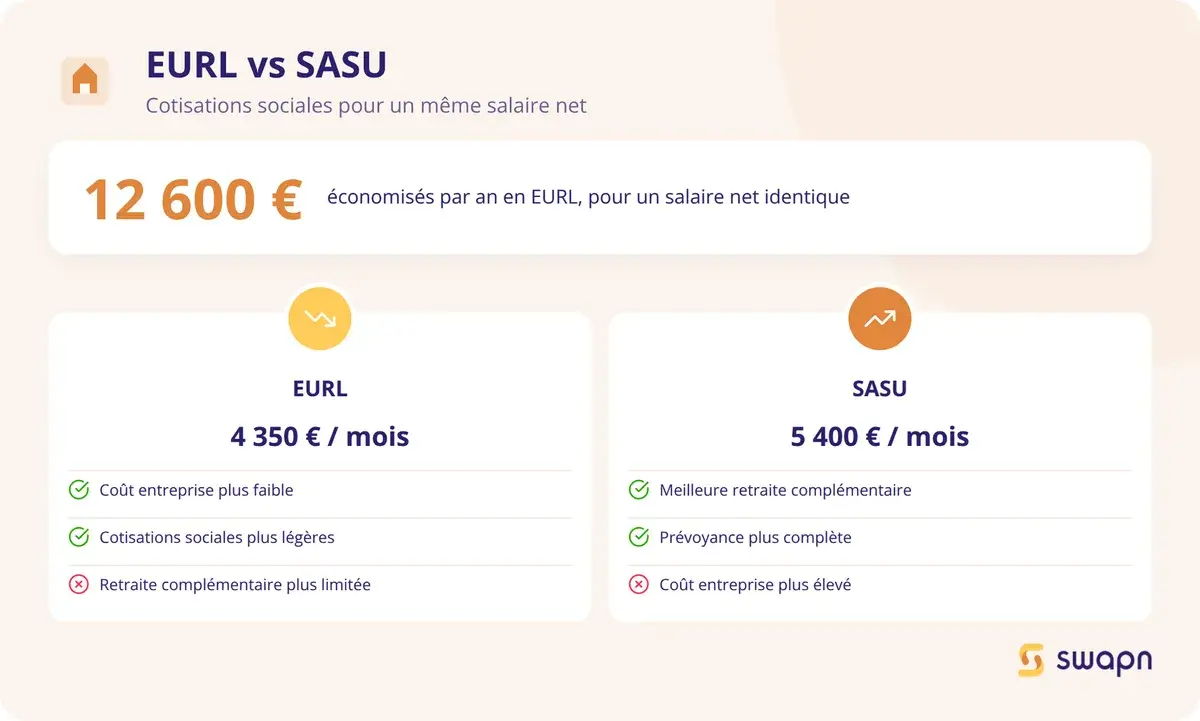
| Poste | SASU | EURL |
|---|---|---|
| Rémunération nette | 3 000 €/mois | 3 000 €/mois |
| Cotisations sociales | ~2 400 €/mois | ~1 350 €/mois |
| Coût total pour l'entreprise | ~5 400 €/mois | ~4 350 €/mois |
| Écart annuel | - | ~12 600 € de moins |
| Couverture retraite | Régime général (plus favorable) | SSI (retraite complémentaire plus faible) |
Pour un même salaire net de 3 000 €, l'EURL coûte environ 12 600 € de moins par an à l'entreprise. Cet écart est significatif, mais les cotisations plus élevées en SASU financent une meilleure retraite complémentaire et une prévoyance plus complète.
Bon à savoir : Le président de SASU qui ne se verse aucun salaire n'a aucune couverture sociale (ni maladie, ni retraite, ni prévoyance). Si vous cumulez avec l'ARE, vérifiez que vos droits France Travail couvrent encore votre protection sociale pendant cette période.
Dividendes : EURL ou SASU, où est la vraie différence ?
C'est sur les dividendes que l'écart entre SASU et EURL est le plus visible. Le traitement fiscal et social diffère radicalement selon la forme juridique, et c'est souvent ce qui fait basculer la décision.
Comment fonctionnent les dividendes en SASU
En SASU, les dividendes sont soumis au prélèvement forfaitaire unique (PFU), aussi appelé flat tax, au taux de 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Aucune cotisation sociale supplémentaire ne s'applique, quel que soit le montant distribué.
Vous pouvez aussi opter pour le barème progressif de l'IR, avec un abattement de 40 % sur les dividendes. Cette option est intéressante si votre taux marginal d'imposition est faible.
C'est cette absence de cotisations sociales sur les dividendes qui rend la SASU attractive. La stratégie classique du freelance en SASU : se verser un salaire modéré pour maintenir une couverture sociale, puis distribuer le reste en dividendes soumis au PFU.
Comment fonctionnent les dividendes en EURL
En EURL, le PFU de 31,4 % s'applique uniquement sur la fraction des dividendes qui ne dépasse pas 10 % du capital social + primes d'émission + apports en compte courant d'associé.
Au-delà de ce seuil, la fraction excédentaire est soumise aux cotisations sociales TNS (~31 % du montant brut), en plus de l'IR (12,8 % en PFU ou barème progressif avec abattement de 40 %).
Avec un capital social d'une EURL de 1 000 € (cas fréquent chez les freelances), le seuil de 10 % est de 100 €. La quasi-totalité des dividendes distribués est donc soumise aux cotisations sociales. L'arbitrage rémunération/dividendes par la logique « petit salaire + gros dividendes » ne fonctionne pas en EURL.
Simulation comparative : 20 000 € de dividendes, EURL vs SASU
Hypothèse : capital social de 1 000 €, bénéfice distribuable de 20 000 € (après IS).
| SASU | EURL (capital 1 000 €) | |
|---|---|---|
| Dividendes bruts | 20 000 € | 20 000 € |
| Part sous PFU seul (31,4 %) | 20 000 € | 100 € (seuil 10 %) |
| Part soumise aux cotisations TNS | 0 € | 19 900 € |
| Prélèvements totaux | 6 280 € | ~8 750 € |
| Dividendes nets | 13 720 € | ~11 250 € |
Sur 20 000 € de dividendes, le freelance en SASU conserve environ 2 470 € de plus qu'en EURL. Cet écart se creuse proportionnellement avec le montant distribué.
Nuance à garder en tête : en EURL, les cotisations sociales sur dividendes génèrent des droits à la retraite. En SASU, les prélèvements sociaux (18,6 %) ne créent aucun droit.
Bon à savoir : Le seuil de 10 % se calcule sur le capital social + primes d'émission + apports en compte courant d'associé en EURL. Augmenter son capital ou ses apports en CCA permet de relever ce seuil et de réduire la part soumise aux cotisations sociales, mais cette stratégie immobilise de la trésorerie.
Quel coût global selon votre chiffre d'affaires de freelance ?
Cotisations et dividendes ne racontent qu'une partie de l'histoire. Pour comparer correctement, il faut simuler le revenu net total en intégrant rémunération, IS et dividendes. Voici trois scénarios pour un freelance prestataire de services avec peu de charges déductibles. En EURL, la stratégie optimale est de prendre la totalité en rémunération (les dividendes au-delà du seuil de 10 % sont trop taxés). En SASU, la stratégie combine un salaire modéré avec des dividendes.
Freelance à 40 000 € de CA annuel
Hypothèse : 5 000 € de charges déductibles, 35 000 € disponibles.
| Poste | EURL (IS) | SASU (IS) |
|---|---|---|
| CA annuel | 40 000 € | 40 000 € |
| Charges déductibles | 5 000 € | 5 000 € |
| Rémunération nette | 24 100 € | 12 000 € |
| Cotisations sociales | 10 900 € | 9 600 € |
| IS (15 %) | 0 € | 2 010 € |
| Dividendes nets (après PFU 31,4 %) | 0 € | 7 810 € |
| Revenu disponible avant IR | 24 100 € | 19 810 € |
L'IR s'applique ensuite sur la rémunération dans les deux cas, mais les dividendes SASU ont déjà leur IR inclus dans le PFU. Après IR, l'EURL conserve un avantage d'environ 3 000 € par an. À ce niveau de CA, les cotisations TNS plus faibles l'emportent : la SASU n'a pas assez de marge pour que le pilotage du revenu par les dividendes soit rentable.
L'EURL au régime micro est aussi envisageable à ce niveau de CA (cotisations de 21,20 % sur le CA en prestations de services BIC). Mais les obligations comptables de la société restent identiques, et les cotisations sont calculées sur le CA brut, pas sur le bénéfice réel.
Freelance à 70 000 € de CA annuel
Hypothèse : 8 000 € de charges déductibles, 62 000 € disponibles.
| Poste | EURL (IS) | SASU (IS) |
|---|---|---|
| CA annuel | 70 000 € | 70 000 € |
| Charges déductibles | 8 000 € | 8 000 € |
| Rémunération nette | 42 800 € | 18 000 € |
| Cotisations sociales | 19 200 € | 14 400 € |
| IS (15 %) | 0 € | 4 440 € |
| Dividendes nets (après PFU 31,4 %) | 0 € | 17 260 € |
| Revenu disponible avant IR | 42 800 € | 35 260 € |
L'écart avant IR semble large en faveur de l'EURL. Mais la rémunération EURL (42 800 €) est soumise à un IR bien plus élevé que le salaire SASU (18 000 €), puisque les dividendes SASU ont déjà leur IR inclus dans le PFU. Après IR, l'avantage EURL se réduit à environ 2 000 €. À ce niveau de CA, le choix dépend davantage de vos priorités : couverture retraite (EURL) ou flexibilité sur les dividendes et compatibilité ARE (SASU).
Freelance à 100 000 € de CA annuel
Hypothèse : 12 000 € de charges déductibles, 88 000 € disponibles.
| Poste | EURL (IS) | SASU (IS) |
|---|---|---|
| CA annuel | 100 000 € | 100 000 € |
| Charges déductibles | 12 000 € | 12 000 € |
| Rémunération nette | 60 700 € | 18 000 € |
| Cotisations sociales | 27 300 € | 14 400 € |
| IS | 0 € | 9 650 € |
| Dividendes nets (après PFU 31,4 %) | 0 € | 31 520 € |
| Revenu disponible avant IR | 60 700 € | 49 520 € |
| IR estimé (célibataire, 1 part) | ~11 500 € | ~740 € |
| Revenu net après tous prélèvements | ~49 200 € | ~48 780 € |
À 100 000 € de CA, les deux statuts aboutissent à un revenu net quasi identique (écart inférieur à 500 €). L'EURL génère plus de droits retraite grâce aux cotisations plus élevées. La SASU donne plus de souplesse sur le pilotage du revenu et la distribution de dividendes. Au-delà de 120 000 à 150 000 € de CA, la SASU prend progressivement l'avantage grâce au volume de dividendes distribuables au PFU. Pour les CA très élevés, une stratégie de holding en SASU peut être envisagée avec l'aide d'un expert-comptable.
Ces simulations sont des estimations basées sur des taux moyens de cotisations. Les montants exacts varient selon votre situation personnelle (quotient familial, autres revenus). Les simulateurs de l'Urssaf permettent d'affiner ces calculs.
Swapn accompagne les freelances en SASU et EURL avec une comptabilité tout-en-un dès 29 € HT/mois, incluant le bilan certifié par un Expert-Comptable et l'assistance de comptables sous 24h.
Freelance et ARE : quel statut pour conserver vos allocations chômage ?
Le maintien de l'ARE (allocation d'aide au retour à l'emploi) est un critère décisif pour les freelances qui quittent un emploi salarié. Le statut juridique choisi a un impact direct sur vos allocations France Travail.
SASU sans salaire : la configuration la plus sûre pour l'ARE
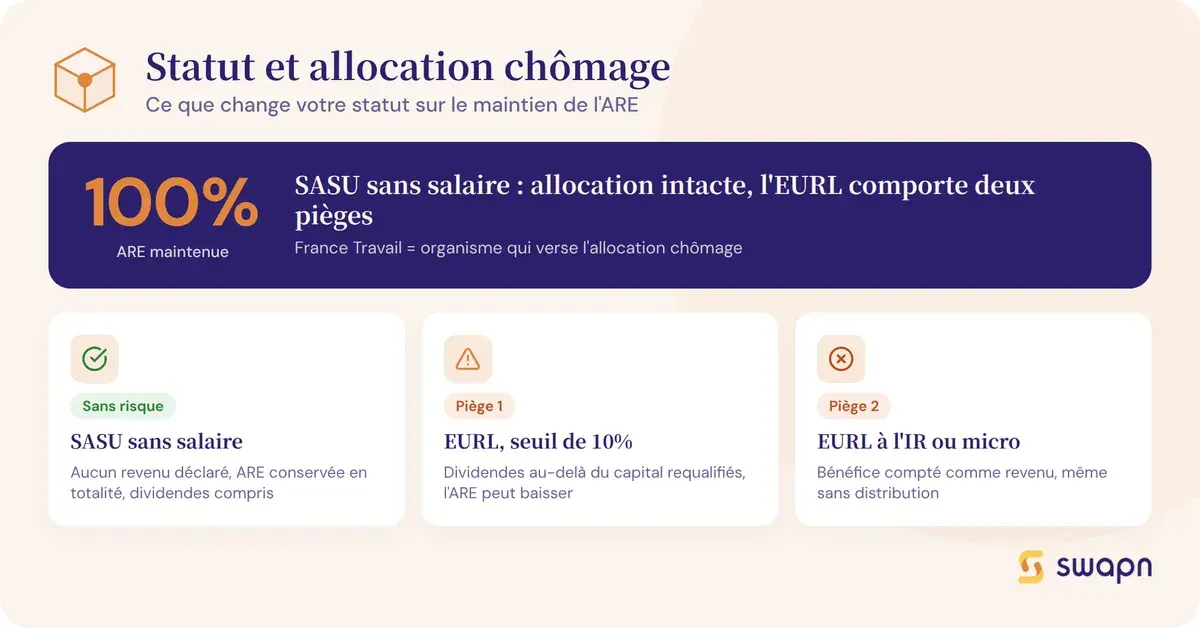
Si vous êtes demandeur d'emploi et que vous créez une SASU sans vous verser de salaire, aucun revenu professionnel n'est déclaré à France Travail. Votre ARE est maintenue intégralement.
Les dividendes versés en SASU ne sont pas considérés comme un revenu d'activité par France Travail. Vous pouvez donc vous rémunérer en dividendes en fin d'exercice sans impact sur vos allocations en cours.
EURL et ARE : les pièges à connaître
En EURL à l'IS, la logique est similaire à la SASU : si vous ne vous versez pas de rémunération, l'ARE est maintenue. Mais deux pièges existent.
Premier piège : les dividendes EURL au-delà du seuil de 10 % du capital sont requalifiés en revenus d'activité (car soumis aux cotisations sociales TNS). Ils peuvent donc réduire votre ARE.
Second piège : si vous optez pour l'IR ou le régime micro, le bénéfice de l'EURL est automatiquement considéré comme un revenu professionnel, même si vous ne le distribuez pas. France Travail réduit alors votre ARE proportionnellement.
Les cotisations minimales TNS (~1 100 €/an) restent dues même sans rémunération en EURL. C'est un coût fixe à prévoir dès la création.
ARCE ou ARE : quel choix selon le statut ?
L'ARCE (aide à la reprise ou à la création d'entreprise) permet de recevoir 60 % de vos droits restants en capital, versés en deux fois. Elle est compatible avec la SASU comme avec l'EURL.
Le maintien de l'ARE est souvent plus intéressant financièrement si votre période de droits est longue (18 à 24 mois). La combinaison SASU sans salaire + maintien de l'ARE est la configuration la plus courante chez les freelances et chômage qui démarrent avec des droits au chômage.
Le régime micro en EURL : un vrai avantage pour les freelances ?
L'EURL est la seule société unipersonnelle qui permet d'opter pour le régime micro-fiscal. Mais cette option est-elle vraiment intéressante pour un freelance prestataire de services ?
Comment fonctionne le régime micro-fiscal en EURL
Le régime micro est accessible uniquement en EURL (pas en SASU), à condition que l'associé unique soit une personne physique. Le seuil de CA est de 83 600 € pour les prestations de services (BIC) et les professions libérales (BNC).
Le bénéfice imposable est calculé après un abattement forfaitaire sur le CA : 34 % pour les BNC, 50 % pour les prestations de services BIC. Les cotisations sociales sont calculées au taux de 21,20 % du CA pour les prestations de services BIC.
Vous pouvez aussi opter pour le versement libératoire de l'IR en micro-entreprise, sous conditions de revenu fiscal de référence.
Les limites du micro que les freelances sous-estiment
- Obligations comptables maintenues : comptes annuels, rapport de gestion, approbation par l'associé unique et dépôt au greffe restent obligatoires. Ce n'est pas la simplicité de la micro-entreprise individuelle.
- Cotisations sur le CA brut : les cotisations sont calculées sur le CA (après abattement), pas sur le bénéfice réel. Si vous avez peu de charges (cas de la plupart des freelances prestataires), vous payez des cotisations sur un montant supérieur à votre bénéfice réel.
- Pas de déduction des frais réels : matériel, déplacements, formations, sous-traitance... rien n'est déductible au-delà de l'abattement forfaitaire.
- Impact sur l'ARE : le CA est considéré comme revenu professionnel par France Travail, même sans distribution effective.
Bon à savoir : En micro-EURL, vous cumulez les obligations juridiques de la société (comptes annuels, dépôt au greffe) avec les limites du micro (pas de déduction des charges réelles, cotisations sur le CA). Ce régime n'est réellement avantageux que si votre CA reste faible et que vous n'avez quasiment aucune charge professionnelle.
Freelance en informatique : SASU ou EURL ?
Le secteur IT concentre une grande partie des freelances en société. Le profil financier des développeurs et consultants informatiques mérite une analyse dédiée.
Pourquoi le secteur IT est un cas particulier
Les freelances en informatique (développeurs, consultants IT, chefs de projet) ont un profil spécifique. Leur taux journalier moyen (TJM) se situe généralement entre 400 et 800 € par jour, ce qui génère un CA annuel de 70 000 à 150 000 €.
Leurs charges déductibles sont faibles : un ordinateur, quelques logiciels, un espace de coworking. Le bénéfice est donc très proche du CA. Les missions longues en régie rendent les revenus prévisibles et facilitent le pilotage de l'arbitrage rémunération/dividendes.
Beaucoup de développeurs et consultants IT passent de la micro-entreprise à la société en franchissant les seuils de CA.
Le verdict pour les freelances IT
Avec un CA supérieur à 70 000 € et peu de charges, la SASU est souvent privilégiée par les freelances IT. La stratégie type : un salaire modéré (2 000 à 3 000 € nets/mois) pour maintenir une couverture sociale, puis une distribution de dividendes en fin d'exercice au PFU de 31,4 %.
Comme nos simulations le montrent, l'avantage fiscal de la SASU sur l'EURL reste modéré en dessous de 100 000 € de CA. Le choix se fait souvent sur d'autres critères : maintien de l'ARE (fréquent chez les consultants IT en transition), souplesse de la rémunération ou préférence pour le régime général.
L'EURL reste pertinente pour un consultant indépendant en début d'activité avec un CA inférieur à 40 000 €, ou pour celui qui privilégie la couverture retraite. Le passage d'une EURL à une SASU (ou l'inverse) est possible sans dissolution, donc le choix initial n'est pas définitif.
Statut du conjoint : EURL ou SASU quand on entreprend en couple ?
Si votre conjoint participe à votre activité de freelance, le choix entre SASU et EURL a des conséquences directes sur son statut et sa protection sociale.
Les trois statuts possibles pour le conjoint
| Statut | EURL | SASU | Coût |
|---|---|---|---|
| Conjoint collaborateur | ✅ | ❌ | Cotisations retraite uniquement |
| Conjoint salarié | ✅ | ✅ | Salaire + cotisations complètes |
| Conjoint associé | Transformation en SARL | Transformation en SAS | Selon apport et rémunération |
Le statut de conjoint collaborateur permet à votre conjoint de travailler dans l'entreprise sans rémunération, tout en acquérant des droits propres à la retraite. Ce statut est réservé à l'EURL : il n'existe pas en SASU.
Le statut de conjoint salarié est possible dans les deux formes juridiques. Il implique un contrat de travail, un bulletin de paie et des cotisations sociales complètes.
Quel statut choisir selon votre situation de couple
Si votre conjoint vous aide ponctuellement sans rémunération, l'EURL avec le statut de conjoint collaborateur est la seule option légale. C'est un critère de choix déterminant pour les couples qui travaillent ensemble.
Si votre conjoint est impliqué à temps plein, le statut de salarié fonctionne en EURL comme en SASU. Attention : un conjoint qui travaille régulièrement dans l'entreprise sans statut déclaré est en situation de travail dissimulé, avec des risques de redressement Urssaf.
Protection du patrimoine et responsabilité : un point commun souvent mal compris
La séparation entre patrimoine personnel et professionnel fonctionne de la même manière en SASU et en EURL. Certaines idées reçues méritent d'être corrigées.
Responsabilité limitée aux apports : ce que ça signifie concrètement
En SASU comme en EURL, votre responsabilité est limitée aux apports. Si votre société a des dettes, les créanciers ne peuvent saisir que les actifs de la société (compte bancaire professionnel, matériel, créances clients). Votre patrimoine personnel (logement, épargne, véhicule) est protégé.
Cette protection tombe dans trois cas : faute de gestion avérée, caution personnelle signée auprès d'une banque, ou confusion entre patrimoine personnel et professionnel (utilisation du compte pro pour des dépenses personnelles, par exemple).
Le capital social minimum (1 € minimum dans les deux formes) n'est pas « bloqué » sur un compte. Il peut être utilisé pour les dépenses de l'entreprise dès l'immatriculation. Il correspond à votre mise de départ, pas une somme immobilisée.
Comment choisir : l'arbre de décision du freelance
Après avoir comparé les chiffres, il reste à confronter les résultats à votre situation personnelle. Quatre questions suffisent pour orienter votre décision.
Les 4 questions à vous poser avant de choisir
- Quel est votre CA prévisionnel ? En dessous de 40 000 €, l'EURL est généralement plus avantageuse (cotisations plus faibles, pas assez de marge pour l'optimisation fiscale du dirigeant via les dividendes). Au-dessus de 100 000 €, la SASU prend progressivement l'avantage grâce au PFU.
- Êtes-vous demandeur d'emploi ? Si oui, la SASU sans salaire est la configuration la plus sûre pour maintenir l'ARE intégralement.
- La couverture retraite est-elle prioritaire ? Si oui, l'EURL (cotisations TNS) ou la SASU avec un salaire conséquent sont préférables. Un président de SASU sans salaire ne cotise pas pour la retraite.
- Votre conjoint participe-t-il à l'activité ? Si votre conjoint aide sans rémunération, seule l'EURL permet le statut de conjoint collaborateur.
Swapn propose la création d'une SASU ou d'une EURL gratuitement (0 €, hors frais légaux), avec un conseiller dédié pour valider votre choix de statut et rédiger vos statuts sous 24h.
Peut-on passer de l'EURL à la SASU (et inversement) ?
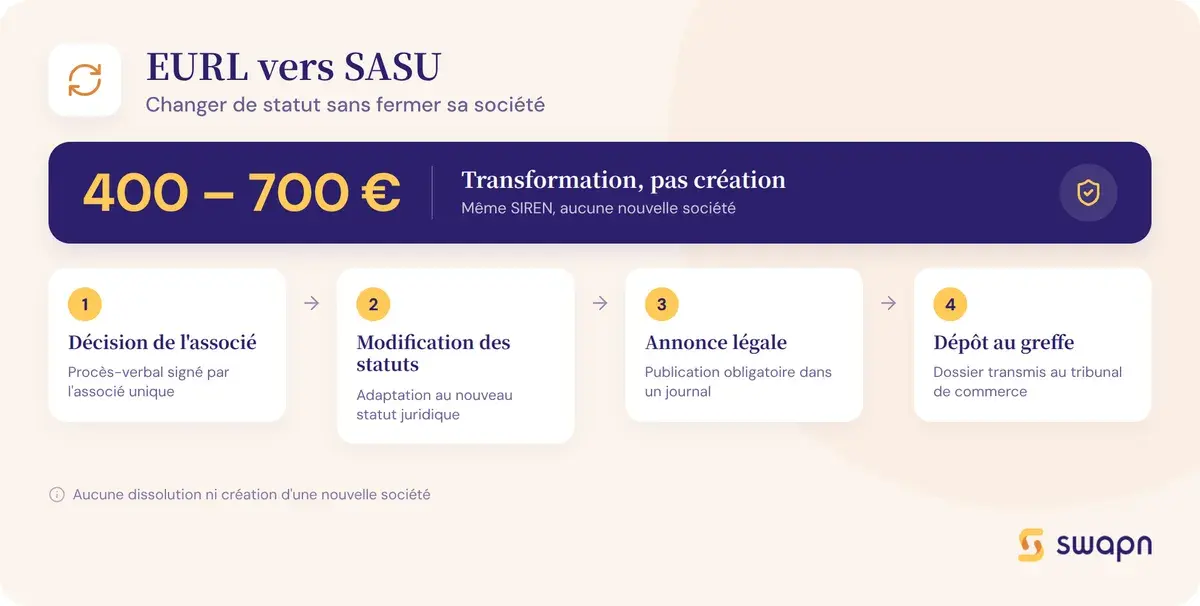
Oui. La transformation est possible sans dissolution ni création d'une nouvelle société. Le numéro SIREN reste identique. La procédure se déroule en quatre étapes :
- Décision de l'associé unique (procès-verbal)
- Modification des statuts
- Publication d'une annonce légale
- Dépôt du dossier au greffe du tribunal de commerce
Le coût total est estimé entre 400 et 700 € (annonce légale + frais de greffe + éventuels honoraires de rédaction). La transformation entraîne un changement de régime social du dirigeant : passage de TNS à assimilé salarié (EURL vers SASU) ou l'inverse. Le choix initial n'est donc pas irréversible. Si votre situation évolue (hausse du CA, fin de l'ARE, arrivée d'un conjoint dans l'activité), vous pouvez adapter votre structure juridique.
Les questions fréquentes sur la SASU et l'EURL pour les freelances
Quel est le meilleur statut pour un freelance en informatique ?
Pour un freelance IT avec un CA supérieur à 70 000 €/an et peu de charges déductibles, la SASU est souvent privilégiée. Elle permet de combiner un salaire modéré avec des dividendes soumis au PFU de 31,4 %, sans cotisations sociales supplémentaires. L'EURL reste pertinente pour un développeur freelance en début d'activité ou qui privilégie la couverture retraite.
Quelle différence de coût entre une SASU et une EURL pour un même salaire ?
À revenu net identique, l'EURL coûte moins cher à l'entreprise. Pour 3 000 € nets/mois, l'entreprise débourse environ 4 350 € en EURL contre 5 400 € en SASU. L'écart annuel est d'environ 12 600 €, mais la SASU finance une meilleure couverture retraite complémentaire.
Peut-on passer de l'EURL à la SASU sans fermer la société ?
Oui. La transformation se fait sans dissolution ni création d'une nouvelle personne morale. Elle nécessite une décision de l'associé unique, une modification des statuts, une annonce légale et un dépôt au greffe. Coût estimé : 400 à 700 €. Le numéro SIREN reste identique.
SASU ou EURL pour conserver ses allocations chômage (ARE) ?
La SASU sans salaire est la configuration la plus sûre. Sans rémunération versée, aucun revenu n'est déclaré à France Travail et l'ARE est maintenue intégralement. En EURL à l'IR ou au micro, le bénéfice est automatiquement considéré comme revenu professionnel et réduit l'ARE.
Les dividendes EURL sont-ils soumis aux cotisations sociales ?
Oui, pour la fraction qui dépasse 10 % du capital social + primes d'émission + apports en compte courant d'associé. Cette fraction est soumise aux cotisations sociales TNS (~31 % du montant brut). En SASU, les dividendes sont soumis au PFU de 31,4 % sans cotisations sociales, quel que soit le montant.
Quel chiffre d'affaires pour un salaire de 2 000 € net en SASU ?
Pour 2 000 € nets/mois en SASU, l'entreprise doit débourser environ 3 600 €/mois en coût total (salaire brut + cotisations patronales), soit ~43 200 €/an. En ajoutant vos charges professionnelles et l'IS, un CA annuel d'au moins 55 000 à 60 000 € est nécessaire.
EURL ou SASU quand on est freelance avec un conjoint qui aide ?
Si votre conjoint participe ponctuellement sans rémunération, l'EURL est le seul choix possible : elle permet le statut de conjoint collaborateur (non disponible en SASU). Si votre conjoint travaille à temps plein, le statut de salarié est accessible dans les deux formes.
Vaut-il mieux une EURL au régime micro ou une SASU pour un petit CA ?
Pour un CA inférieur à 40 000 € en prestations de services, l'EURL au micro peut sembler attractive. Mais les obligations comptables de la société restent (comptes annuels, dépôt au greffe), et les cotisations sont calculées sur le CA brut. Si vous cherchez la simplicité maximale, la micro-entreprise individuelle est souvent plus adaptée.
Combien coûte la création d'une SASU ou d'une EURL ?
Les frais de création sont quasi identiques : annonce légale (~150 à 200 €), frais de greffe (~37 à 70 €), éventuels honoraires de rédaction de statuts. Le capital social minimum est de 1 € dans les deux cas.
Un freelance en SASU peut-il ne pas se payer et vivre des dividendes ?
Juridiquement, oui. Le président de SASU peut ne percevoir aucun salaire et se rémunérer uniquement en dividendes en fin d'exercice. Mais sans salaire, il n'a aucune couverture sociale. Cette stratégie est surtout utilisée temporairement par les freelances qui cumulent avec l'ARE.
Sources & Références
Urssaf : Simulateur de revenus pour dirigeant d'EURL
Urssaf : Simulateur de revenus pour dirigeant de SASU
Impots.gouv.fr : Fiscalité des entreprises
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


