
Simulateur cotisations TNS 2026 : taux et calcul
Mis à jour le 15 septembre 2026
Simulateur de cotisations TNS : calculez vos charges sociales
Ce simulateur de cotisations TNS vous permet d'estimer vos charges sociales en quelques clics. Deux modes sont disponibles : une simulation rapide pour obtenir un résultat immédiat, et une simulation personnalisée pour affiner le calcul selon votre situation professionnelle, personnelle et familiale.
Simulation simple : estimez vos cotisations en 2 clics
Renseignez votre chiffre d'affaires annuel et le montant de vos charges annuelles (loyer, assurances, fournitures, hors rémunération du dirigeant). Le simulateur calcule automatiquement votre revenu net estimé après cotisations sociales.
Les hypothèses par défaut sont : activité commerciale, régime réel, imposition à l'impôt sur le revenu (IR), sans option complémentaire.
Simulation personnalisée : affinez le calcul selon votre situation
Le mode personnalisé intègre l'ensemble des paramètres qui influencent vos cotisations TNS :
- Activité : nature (commerciale, artisanale, libérale non réglementée), débit de tabac, régime d'imposition (IR ou IS), régime micro-fiscal, date de création, activité saisonnière
- Situation personnelle : résidence fiscale à l'étranger, bénéfice du RSA
- Conjoint et revenus complémentaires : conjoint collaborateur, revenus étrangers, revenus de remplacement
- Cotisations facultatives : contrats Madelin ou PER, exonération de cotisations pour pension d'invalidité
- Foyer fiscal : situation de famille, enfants à charge, parent isolé, autres revenus imposables, méthode de calcul de l'IR (barème standard)
Le résultat détaille vos cotisations poste par poste, votre revenu net après cotisations et votre revenu estimé après impôt sur le revenu.
Comment utiliser le simulateur de cotisations TNS ?
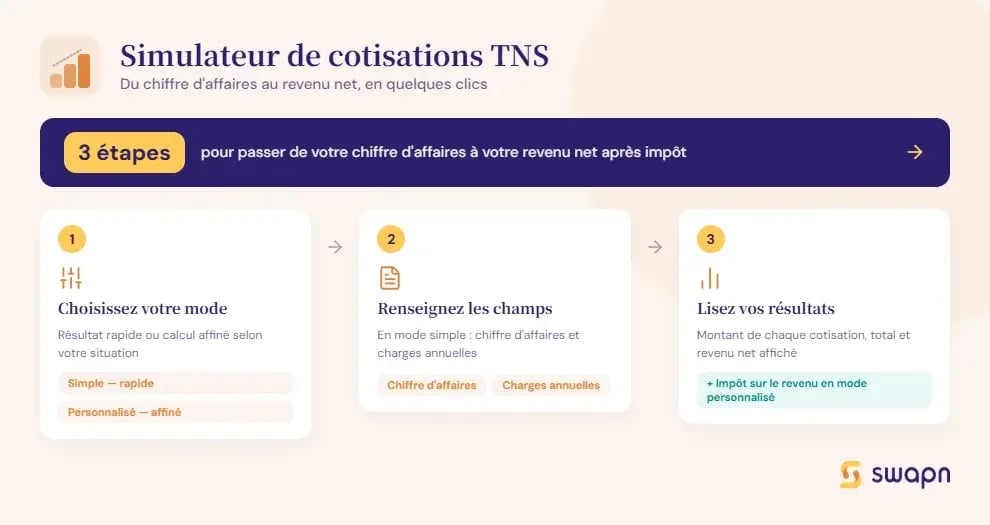
- Choisissez votre mode : simulation simple pour un résultat rapide, ou simulation personnalisée pour un calcul affiné.
- Renseignez les champs demandés : en mode simple, seuls le chiffre d'affaires et les charges annuelles sont nécessaires. En mode personnalisé, complétez les paramètres d'activité, de situation personnelle et de foyer fiscal.
- Lisez vos résultats : le simulateur affiche le montant de chaque cotisation, le total et votre revenu net. En mode personnalisé, l'estimation de l'impôt sur le revenu est aussi calculée.
Les taux utilisés sont ceux applicables aux revenus 2025, régularisés en 2026, conformément au barème de l'Urssaf.
Bon à savoir : Ce calcul est indicatif et ne se substitue pas aux décomptes définitifs de l'Urssaf. Pour une optimisation personnalisée de votre rémunération TNS, les comptables Swapn, inscrits à l'Ordre des Experts-Comptables, vous accompagnent dès 29 € HT/mois.
Quels sont les taux de cotisations TNS en vigueur ?
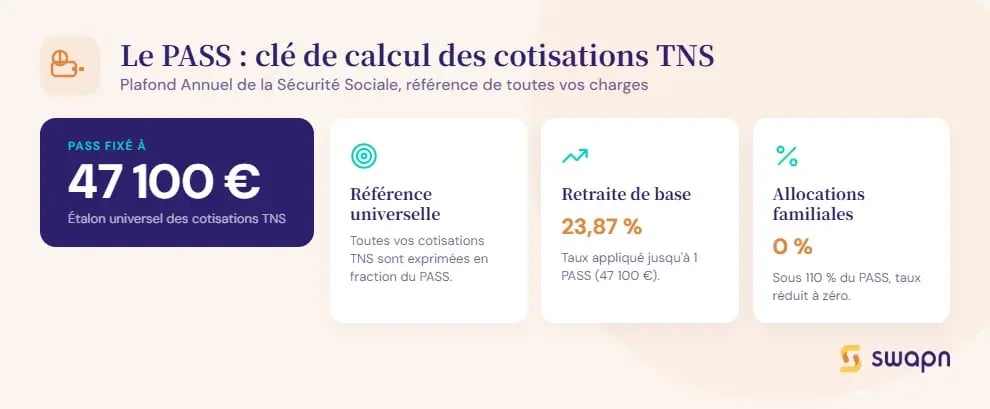
Les cotisations sociales TNS, collectées par l'Urssaf pour le compte de la Sécurité Sociale des Indépendants (SSI), couvrent neuf postes. Chaque poste a son propre taux et ses propres plafonds, exprimés en pourcentage du PASS (Plafond Annuel de la Sécurité Sociale), fixé à 47 100 € pour 2025.
Tableau récapitulatif des taux de cotisations par poste
Le tableau ci-dessous présente les taux applicables à l'assiette unifiée (revenu d'activité abattu de 26 %), conformément au barème Urssaf post-réforme.
| Cotisation | Taux | Assiette | Plafond / Seuil |
|---|---|---|---|
| Maladie-maternité (taux réduit) | Progressif : 0,50 % à 4,50 % | Assiette unifiée | Revenu ≤ 40 % du PASS |
| Maladie-maternité (taux intermédiaire) | Progressif : 4,50 % à 8,65 % | Assiette unifiée | 40 % à 110 % du PASS |
| Maladie-maternité (taux plein) | 8,65 % | Assiette unifiée | Revenu > 110 % du PASS |
| Maladie (contribution > 5 PASS) | 6,50 % | Assiette unifiée | Revenu > 5 PASS |
| Indemnités journalières | 1,15 % | Assiette unifiée | Plafonnée à 5 PASS |
| Retraite de base (T1) | 23,87 % | Assiette unifiée | ≤ 1 PASS |
| Retraite de base (T2) | 0,81 % | Assiette unifiée | Totalité du revenu |
| Retraite complémentaire (T1) | 9,94 % | Assiette unifiée | ≤ 1 PASS |
| Retraite complémentaire (T2) | 10,80 % | Assiette unifiée | 1 PASS à 4 PASS |
| Invalidité-décès | 1,76 % | Assiette unifiée | ≤ 1 PASS |
| Allocations familiales (taux réduit) | 0 % | Assiette unifiée | Revenu ≤ 110 % du PASS |
| Allocations familiales (taux plein) | 4,19 % | Assiette unifiée | Revenu > 140 % du PASS |
| CSG-CRDS | 9,70 % | Assiette unifiée | Totalité du revenu |
| CFP (forfaitaire) | 0,25 % du PASS | PASS | Commerçant / PL non réglementée |
Pour les artisans, la CFP est de 0,29 % du PASS. Les allocations familiales suivent un barème progressif entre 110 % et 140 % du PASS (de 0 % à 4,19 %).
Ce qui change avec la réforme de l'assiette sociale
La LFSS 2024 (loi n° 2023-1250 du 26 décembre 2023) a instauré une assiette unifiée pour l'ensemble des cotisations et contributions sociales des travailleurs indépendants. Cette réforme s'applique aux revenus 2025, régularisés en 2026.
Avant la réforme, les cotisations sociales étaient calculées sur le revenu professionnel, tandis que la CSG-CRDS était calculée sur une base plus large (revenu + cotisations sociales obligatoires). Ce mécanisme circulaire rendait le calcul complexe et peu lisible.
Avec la réforme, une seule assiette remplace ces deux bases : le revenu d'activité abattu de 26 %. Cet abattement forfaitaire se substitue à la déduction « au réel » des cotisations sociales et de la CSG déductible. Le Décret n° 2024-688 du 5 juillet 2024 a ajusté les barèmes de cotisations en cohérence avec cette nouvelle assiette. Le résultat concret : la CSG-CRDS diminue (car sa base est plus basse qu'avant), la cotisation retraite augmente, et le montant global de vos prélèvements reste stable.
Bon à savoir : La réforme de l'assiette sociale ne modifie pas le montant global de vos prélèvements. Elle redistribue les cotisations : moins de CSG-CRDS, plus de cotisation retraite. Vos droits retraite s'améliorent à prélèvements constants.
CSG et CRDS : calcul et part déductible
Le taux combiné de CSG (Contribution Sociale Généralisée) et CRDS (Contribution au Remboursement de la Dette Sociale) est de 9,70 %, décomposé ainsi :
- CSG déductible de l'impôt sur le revenu : 6,80 %
- CSG non déductible : 2,40 %
- CRDS : 0,50 %
Avec la réforme, l'abattement de 26 % remplace l'ancienne réintégration des cotisations dans la base CSG. Le calcul est plus simple : la CSG-CRDS s'applique directement à l'assiette unifiée (revenu × 0,74).
Pour un revenu d'activité de 50 000 €, voici la différence concrète :
- Avant la réforme : base CSG ≈ 66 000 € (revenu + cotisations), soit une CSG-CRDS d'environ 6 400 €
- Après la réforme : base CSG = 37 000 € (50 000 × 0,74), soit une CSG-CRDS d'environ 3 590 €
La différence (environ 2 800 €) est compensée par la hausse des cotisations retraite. Votre prélèvement total reste stable, mais vos droits retraite augmentent.
Comment calculer vos cotisations TNS étape par étape ?
Le calcul des cotisations TNS suit trois étapes. Voici la marche à suivre pour estimer vos charges sociales manuellement et vérifier la cohérence du simulateur.
- Identifier votre assiette selon votre régime fiscal (IR ou IS)
- Calculer chaque cotisation en appliquant le taux correspondant à l'assiette
- Vérifier le résultat avec un cas concret chiffré
Déterminer votre assiette de cotisations
L'assiette de cotisations dépend de votre régime d'imposition :
- Entreprise à l'IR : assiette = bénéfice imposable (BIC ou BNC), c'est-à-dire chiffre d'affaires moins charges déductibles
- Entreprise à l'IS (gérant majoritaire SARL/EURL) : assiette = rémunération de gérance + part des dividendes excédant 10 % du capital social (augmenté des primes d'émission et des sommes versées en compte courant d'associé)
- Régime micro-fiscal : abattement forfaitaire sur le CA avant calcul des cotisations (71 % pour les ventes BIC, 50 % pour les services BIC, 34 % pour les activités libérales BNC)
Depuis la réforme, l'assiette unifiée pour le calcul de toutes les cotisations et de la CSG-CRDS s'obtient en appliquant un abattement forfaitaire de 26 % au revenu d'activité :
Assiette unifiée = revenu d'activité × 0,74
Appliquer les taux à chaque poste de cotisation
Une fois l'assiette déterminée, appliquez le taux de chaque poste de cotisation à cette assiette, en respectant les plafonds. Quelques points d'attention :
- Plafonds : la retraite de base (T1) et l'invalidité-décès sont plafonnées à 1 PASS. La retraite complémentaire (T2) est plafonnée à 4 PASS.
- Taux progressifs : la cotisation maladie-maternité suit un barème progressif. En dessous de 40 % du PASS, le taux est réduit. Les allocations familiales suivent le même principe, avec un taux nul sous 110 % du PASS.
- Cotisations minimales : si votre revenu est inférieur aux seuils planchers, certaines cotisations sont calculées sur une base minimale (sauf si vous bénéficiez du RSA). Cela garantit un minimum de droits sociaux.
Cas pratique : cotisations pour un revenu de 40 000 €
Profil : artisan/commerçant, activité commerciale, régime réel, IR, 3ᵉ année d'activité.
- Revenu d'activité : 40 000 €
- Assiette unifiée : 40 000 × 0,74 = 29 600 €
- PASS : 47 100 €
| Cotisation | Assiette retenue | Taux appliqué | Montant |
|---|---|---|---|
| Maladie-maternité | 29 600 € | 5,85 % (progressif) | 1 732 € |
| Indemnités journalières | 29 600 € | 1,15 % | 340 € |
| Retraite de base (T1) | 29 600 € | 23,87 % | 7 066 € |
| Retraite de base (T2) | 29 600 € | 0,81 % | 240 € |
| Retraite complémentaire (T1) | 29 600 € | 9,94 % | 2 942 € |
| Invalidité-décès | 29 600 € | 1,76 % | 521 € |
| Allocations familiales | 29 600 € | 0 % | 0 € |
| CSG-CRDS | 29 600 € | 9,70 % | 2 871 € |
| CFP (forfaitaire) | 47 100 € (PASS) | 0,25 % | 118 € |
| Total cotisations | 15 830 € |
Revenu net après cotisations : 40 000 - 15 830 = 24 170 €
Taux effectif global : 39,6 % du revenu d'activité
Ce taux varie selon le niveau de revenu : il augmente avec le revenu en raison des taux progressifs de la cotisation maladie et des allocations familiales. Ce calcul est indicatif. Les taux exacts sont ceux du barème Urssaf en vigueur, intégrés dans le simulateur ci-dessus.
Un gérant majoritaire de SARL à l'IS qui se verse la même rémunération de 40 000 € supporte des cotisations identiques sur cette rémunération. La différence apparaît si des dividendes sont distribués : la part excédant 10 % du capital social s'ajoute à l'assiette de cotisations TNS.
Dividendes, Madelin, ACRE : quel impact sur vos cotisations TNS ?
Plusieurs paramètres peuvent modifier le montant de vos cotisations sociales TNS. Les dividendes versés en SARL/EURL, les contrats Madelin ou PER, et l'exonération ACRE en début d'activité sont les trois cas les plus fréquents.
Dividendes du gérant majoritaire : la règle des 10 %
En SARL ou EURL soumise à l'IS, la part des dividendes qui excède 10 % du capital social (augmenté des primes d'émission et des sommes versées en compte courant d'associé) est soumise aux cotisations TNS. Seule la fraction inférieure à ce seuil est soumise aux prélèvements sociaux sur revenus du patrimoine (18,6 %).
Exemple : avec un capital social de 1 000 € et des dividendes de 20 000 €, le seuil de 10 % est de 100 €. La part soumise aux cotisations TNS est donc de 19 900 €. Seuls 100 € échappent aux cotisations TNS et relèvent des prélèvements sociaux classiques.
Une stratégie possible consiste à augmenter le capital social ou à verser en compte courant d'associé en SARL pour relever le seuil de 10 % et réduire l'assiette soumise aux cotisations. Cette décision doit être étudiée au cas par cas avec un professionnel.
Bon à savoir : Si vous versez des dividendes en SARL, pensez à provisionner les cotisations TNS dues sur la part excédant 10 % du capital. La régularisation intervient l'année suivante et peut créer un appel de cotisations imprévu.
Swapn intègre automatiquement le calcul des provisions sur dividendes dans sa tenue comptable, pour éviter les mauvaises surprises lors de la régularisation Urssaf.
Contrats Madelin et PER : réduire l'assiette imposable
Les cotisations versées sur un contrat Madelin ou un PER (Plan d'Épargne Retraite) pour les gérants d'EURL sont déductibles de votre bénéfice imposable à l'IR, dans les limites du plafond fiscal. Elles réduisent votre impôt sur le revenu mais ne diminuent pas directement l'assiette de vos cotisations sociales.
L'impact est indirect : en abaissant votre revenu imposable, ces cotisations peuvent vous faire passer sous certains seuils. Si votre revenu descend en dessous de 40 % du PASS, le taux de cotisation maladie passe au taux réduit. Si vous passez sous 110 % du PASS, les allocations familiales tombent à 0 %. Le simulateur personnalisé intègre ce paramètre pour affiner votre estimation.
ACRE en début d'activité : exonération et cotisations réduites
L'ACRE (Aide à la Création ou Reprise d'Entreprise) accorde une exonération de cotisations pendant 12 mois à compter de la création de votre entreprise. La demande se fait lors de la création ou dans les 60 jours suivants.
Les cotisations exonérées (totalement ou partiellement selon le revenu) sont :
- Maladie-maternité et indemnités journalières
- Retraite de base
- Invalidité-décès
- Allocations familiales
Les cotisations maintenues pendant l'ACRE :
- Retraite complémentaire (calculée sur une base forfaitaire, régularisée ensuite)
- CFP forfaitaire (118 € pour un commerçant ou une profession libérale non réglementée, 137 € pour un artisan)
La CSG-CRDS reste due sur le revenu réel. En 3ᵉ année d'activité, un abattement dégressif de 75 % s'applique sur le revenu (dans la limite du PASS), hors retraite complémentaire, invalidité-décès et CFP.
Cotisations TNS et droits retraite : ce que vous accumulez
Vos cotisations TNS ne sont pas uniquement des charges. Elles vous ouvrent des droits à la retraite, à travers deux mécanismes : la validation de trimestres et l'acquisition de points de retraite complémentaire.
Trimestres validés selon votre revenu
Pour valider un trimestre de retraite, votre revenu d'activité doit atteindre un minimum de 1 803 € par an. Pour valider le maximum de 4 trimestres par an, il faut un revenu d'au moins 7 212 €.
| Trimestres validés | Revenu annuel minimum |
|---|---|
| 1 trimestre | 1 803 € |
| 2 trimestres | 3 606 € |
| 3 trimestres | 5 409 € |
| 4 trimestres | 7 212 € |
Même si vous payez des cotisations minimales (en cas de revenu très faible), celles-ci ne garantissent pas automatiquement la validation de 4 trimestres. Le nombre de trimestres dépend du revenu réel, pas du montant des cotisations versées.
Points de retraite complémentaire
Le régime complémentaire des indépendants (RCI) fonctionne par points. Chaque année, vos cotisations de retraite complémentaire vous permettent d'acquérir un nombre de points proportionnel à votre revenu.
Avec la réforme de l'assiette sociale, la hausse de la cotisation retraite se traduit par davantage de points acquis à revenu identique. Un TNS qui gagne 40 000 € accumule plus de points qu'avant la réforme, sans payer plus au total.
Les questions fréquentes sur le simulateur de cotisations TNS
Voici les réponses aux questions les plus posées sur le calcul des cotisations sociales TNS et l'utilisation du simulateur.
Comment calculer les cotisations sociales d'un TNS en 2026 ?
Déterminez d'abord votre assiette de cotisations. À l'IR, c'est votre bénéfice imposable. À l'IS (gérant majoritaire), c'est votre rémunération plus les dividendes excédant 10 % du capital. Depuis la réforme, l'assiette unifiée correspond au revenu abattu de 26 %. Appliquez ensuite les taux de chaque poste (maladie, retraite, CSG-CRDS, allocations familiales, etc.) à cette assiette, en respectant les plafonds.
Quel est le taux global de cotisations sociales pour un TNS ?
Le taux effectif global varie selon le revenu, en raison des taux progressifs et des plafonds. Pour un revenu d'environ 40 000 €, le taux effectif se situe autour de 40 %. Ce taux inclut toutes les cotisations obligatoires : maladie, retraite de base et complémentaire, invalidité-décès, allocations familiales, CSG-CRDS et CFP.
Ce simulateur est-il valable pour les auto-entrepreneurs ?
Non. Les auto-entrepreneurs (micro-entrepreneurs) paient un taux forfaitaire unique sur leur chiffre d'affaires. Ce simulateur de cotisations TNS concerne les indépendants au régime réel : artisans, commerçants, professions libérales non réglementées et gérants majoritaires de SARL/EURL. Pour les micro-entrepreneurs, un simulateur de revenus pour micro-entreprise est disponible en ligne.
Les dividendes d'un gérant de SARL sont-ils soumis aux cotisations TNS ?
Oui, pour la part qui excède 10 % du capital social (augmenté des primes d'émission et des apports en compte courant d'associé). Cette fraction est réintégrée dans l'assiette de cotisations TNS. Seule la part inférieure à ce seuil est soumise aux prélèvements sociaux sur revenus du patrimoine (18,6 %). Pour en savoir plus sur l'imposition des dividendes en SARL, consultez notre article dédié.
Qu'est-ce que la réforme de l'assiette sociale qui s'applique en 2026 ?
La LFSS 2024 a instauré une assiette unifiée pour les cotisations et la CSG-CRDS des indépendants, applicable aux revenus 2025 (régularisés en 2026). L'ancienne déduction « au réel » des cotisations sociales et de la CSG déductible est remplacée par un abattement forfaitaire de 26 % sur le revenu. Le montant global des prélèvements reste stable, mais la part retraite augmente.
Comment bénéficier de l'ACRE sur mes cotisations TNS ?
L'ACRE est accordée sous conditions pendant 12 mois à compter de la création de votre entreprise. Elle exonère les cotisations maladie, retraite de base, invalidité-décès, allocations familiales et CSG-CRDS. La retraite complémentaire et la CFP restent dues. La demande se fait lors de la création ou dans les 60 jours suivants.
Quelle différence entre cotisations provisionnelles et régularisation ?
Les cotisations TNS sont d'abord calculées sur une base provisionnelle (revenu estimé ou revenu N-2). Après votre déclaration de revenus réels, l'Urssaf procède à une régularisation : complément à payer si vos revenus réels sont supérieurs, remboursement s'ils sont inférieurs. La régularisation des revenus 2025 intervient en 2026.
Un TNS cotise-t-il pour la retraite autant qu'un salarié ?
Non, le taux de cotisation retraite d'un TNS reste inférieur à celui d'un salarié (qui bénéficie aussi de cotisations patronales). La réforme de l'assiette sociale augmente la part retraite des TNS, ce qui améliore les droits acquis. Le revenu minimum pour valider 4 trimestres par an est de 7 212 €. Pour les présidents de SASU, qui relèvent du régime assimilé salarié, les règles sont différentes : consultez notre article sur les charges sociales en SASU.
Puis-je déduire mes contrats Madelin de l'assiette de cotisations TNS ?
Les cotisations Madelin ou PER sont déductibles de votre bénéfice imposable à l'IR, dans les limites du plafond fiscal. Elles réduisent votre impôt sur le revenu mais ne diminuent pas directement l'assiette de vos cotisations sociales. En revanche, en abaissant votre revenu imposable, elles peuvent vous faire passer sous certains seuils (taux réduit maladie ou allocations familiales).
Ce simulateur prend-il en compte l'impôt sur le revenu ?
En mode personnalisé, oui. Le simulateur intègre les paramètres du foyer fiscal (situation de famille, enfants à charge, autres revenus imposables) pour estimer votre revenu après impôt. Le calcul utilise le barème progressif standard de l'IR.
Sources & Références
Urssaf : Taux de cotisations - Artisan, commerçant et profession libérale non réglementée
Urssaf : Réforme de l'assiette sociale et du barème des cotisations sociales
Impôts.gouv.fr : La réforme de l'assiette sociale