
Simulateur de revenus en profession libérale | Calcul 2026
Mis à jour le 15 septembre 2026
Comment calculer vos revenus nets en profession libérale ?
Un simulateur de revenus en profession libérale vous donne une estimation de ce que vous gagnez réellement après cotisations sociales et impôts. Que vous cherchiez un simulateur salaire profession libérale ou un outil de calcul de revenu net, le mécanisme est le même : partir de votre chiffre d'affaires et soustraire, étape par étape, les prélèvements obligatoires.
Du chiffre d'affaires au revenu net : les 4 étapes du calcul
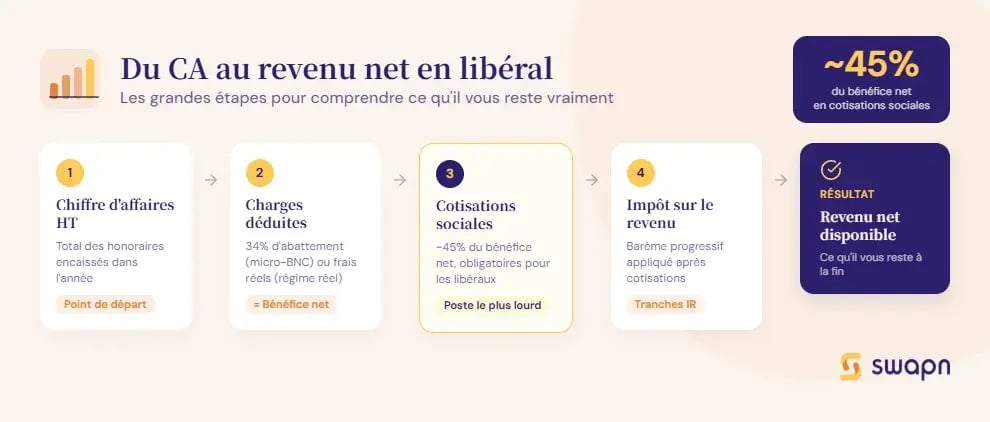
Voici la méthode pour estimer votre revenu net en libéral :
- Partez de votre chiffre d'affaires annuel HT (CA) : c'est le total des honoraires encaissés sur l'année.
- Soustrayez vos charges professionnelles : en micro-BNC, un abattement forfaitaire de 34 % remplace les frais réels. En régime réel (déclaration contrôlée), vous déduisez vos dépenses justifiées.
- Soustrayez les cotisations sociales obligatoires : elles sont d'environ 45 % du bénéfice net pour un travailleur non salarié (TNS).
- Appliquez le barème progressif de l'impôt sur le revenu (IR) : le résultat final est votre revenu disponible.
La formule simplifiée :
CA HT - charges professionnelles - cotisations sociales - impôt sur le revenu = revenu net disponible
Prenons un exemple rapide : pour un CA de 60 000 € avec 15 000 € de charges en régime réel, le bénéfice est de 45 000 €. Après cotisations (~20 250 €) et IR, il reste environ 23 000 à 25 000 € de revenu disponible. Le simulateur affine ce calcul selon votre situation exacte.
Simulation simple ou personnalisée : quel mode choisir ?
Le simulateur fonctionne en deux modes, selon le niveau de précision dont vous avez besoin.
Le mode simple est fait pour obtenir une estimation rapide en 30 secondes. Vous renseignez uniquement votre CA annuel HT et le montant de vos charges annuelles. Le calcul s'applique à une activité libérale non réglementée, en régime réel à l'IR, sans option complémentaire.
Le mode personnalisé prend en compte votre situation complète :
- Activité : nature réglementée ou non, régime d'imposition (IR ou IS), régime micro-fiscal, date de création, saisonnalité
- Situation personnelle : résidence fiscale, RSA
- Conjoint et revenus complémentaires : conjoint collaborateur, revenus étrangers, revenus de remplacement
- Cotisations facultatives : contrats Madelin/PER, exonération pour pension d'invalidité
- Foyer fiscal : situation de famille, enfants à charge, parent isolé, autres revenus imposables, méthode de calcul de l'IR
Bon à savoir : Utilisez le mode simple pour un premier aperçu. Passez au mode personnalisé pour une estimation fiable avant de vous lancer ou de changer de régime.
Quelles cotisations sociales pour un professionnel libéral ?
Les cotisations sociales sont la part la plus importante des prélèvements sur vos revenus non salariés (RNS). Comprendre leur fonctionnement vous aide à anticiper votre revenu net réel.
Les cotisations obligatoires et leur assiette de calcul
En tant que professionnel libéral TNS, vous cotisez à l'URSSAF et à une caisse de retraite (CIPAV ou section professionnelle de la CNAVPL selon votre activité). Voici les principales cotisations et leurs taux indicatifs :
| Nature de la cotisation | Taux indicatif | Assiette |
|---|---|---|
| Maladie-maternité | 0 % à 6,5 % | Bénéfice net |
| Allocations familiales | 0 % à 3,1 % | Bénéfice net |
| CSG/CRDS | 9,7 % | Bénéfice net + cotisations obligatoires |
| Retraite de base (CNAVPL) | ~10,1 % | Bénéfice net (plafonné) |
| Retraite complémentaire | 7 % à 14 % | Selon la caisse de retraite |
| Invalidité-décès | ~1,3 % | Bénéfice net (plafonné) |
Le taux global avoisine 45 % du bénéfice net pour la plupart des professions libérales. Il varie selon votre niveau de revenus et votre caisse de retraite complémentaire.
L'assiette de calcul dépend de votre structure juridique. En entreprise individuelle (EI) à l'IR, les cotisations sont calculées sur le bénéfice BNC (Bénéfices Non Commerciaux). En société à l'IS, l'assiette est la rémunération du dirigeant, à laquelle s'ajoute la part des dividendes qui dépasse 10 % du capital social.
Cotisations en première et deuxième année d'activité
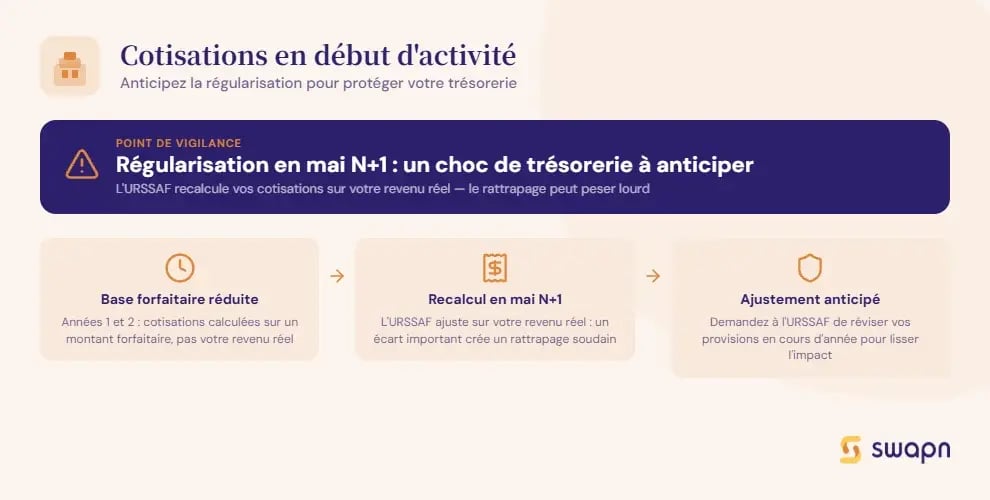
Les deux premières années, l'URSSAF ne connaît pas encore votre revenu réel. Vos cotisations sont donc calculées sur une base forfaitaire réduite, bien inférieure à ce que vous paierez ensuite.
En mai de l'année suivante (N+1), l'URSSAF calcule vos cotisations définitives sur la base de votre revenu réel et procède à une régularisation. Si votre revenu est nettement supérieur à la base forfaitaire, la régularisation peut peser lourd sur votre trésorerie. Vous pouvez demander un ajustement anticipé de vos cotisations provisionnelles pour limiter ce décalage.
Si vous créez votre activité libérale, Swapn prend en charge gratuitement les formalités de création d'entreprise (0 €, statuts sous 24 h) avec un conseiller dédié pour choisir le bon régime fiscal.
Professions libérales réglementées : les cotisations ordinales en plus
Les professions réglementées (médecins, avocats, architectes, experts-comptables, etc.) versent des cotisations à leur ordre professionnel en plus des cotisations sociales classiques. Ces cotisations ordinales ne sont pas incluses dans le simulateur URSSAF.
Leur montant varie selon la profession et le niveau de revenus. Pour un médecin généraliste, comptez entre 500 € et 1 500 € par an. Pour un avocat, la cotisation à l'ordre peut atteindre plusieurs milliers d'euros.
Bon à savoir : Les cotisations ordinales doivent être ajoutées manuellement au résultat du simulateur pour obtenir une estimation réaliste de votre revenu net. Pensez à vous renseigner auprès de votre ordre professionnel sur le montant exact.
Micro-BNC ou régime réel : quel impact sur vos revenus ?
Le choix entre micro-BNC et régime réel (déclaration contrôlée) change directement le montant de vos cotisations et de votre impôt. Voici comment chaque régime fonctionne et lequel est le plus avantageux selon votre niveau de charges.
Le régime micro-BNC : simplicité et abattement forfaitaire
Le micro-BNC est accessible si votre CA annuel ne dépasse pas 83 600 € HT. L'administration applique un abattement forfaitaire de 34 % sur votre CA (minimum 305 €) pour déterminer votre bénéfice imposable. Vous ne déduisez pas vos frais réels.
Ce régime est idéal si vos charges professionnelles réelles sont inférieures à 34 % de votre CA. Vous pouvez aussi opter pour le versement libératoire de l'IR, sous conditions de revenus du foyer fiscal. Pour en savoir plus sur ce mécanisme, consultez notre article sur le versement libératoire en micro-entreprise.
Bon à savoir : Le seuil de 83 600 € s'apprécie sur l'année civile. En cas de création en cours d'année, le CA est proratisé. Si vous dépassez ce seuil deux années consécutives, vous basculez automatiquement au régime réel.
Le régime réel (déclaration contrôlée) : déduire ses frais réels
Le régime réel est obligatoire au-delà de 83 600 € de CA annuel, et optionnel en dessous. Vous déduisez toutes vos charges professionnelles justifiées : loyer, matériel, déplacements, formations, honoraires, etc.
Ce régime est plus avantageux dès que vos charges réelles dépassent 34 % de votre CA. En contrepartie, vous devez tenir une comptabilité : livre des recettes et des dépenses, registre des immobilisations et des amortissements. Les règles de la comptabilité BNC encadrent précisément ces obligations.
Cas pratique : micro-BNC vs régime réel pour 60 000 € de CA
Prenons le cas de Julien, consultant indépendant. Son CA annuel est de 60 000 € et ses charges réelles s'élèvent à 15 000 € (25 % du CA). Il est célibataire.
| Critère | Micro-BNC | Régime réel |
|---|---|---|
| CA annuel HT | 60 000 € | 60 000 € |
| Charges déduites | 20 400 € (abattement 34 %) | 15 000 € (frais réels) |
| Bénéfice imposable | 39 600 € | 45 000 € |
| Cotisations sociales estimées (~45 %) | ≈ 17 820 € | ≈ 20 250 € |
| Économie de cotisations | + 2 430 € | - |
Le micro-BNC donne un bénéfice imposable plus bas (39 600 € contre 45 000 €) et des cotisations réduites de 2 430 €. L'abattement forfaitaire de 34 % (soit 20 400 €) dépasse ici les charges réelles (15 000 €), ce qui avantage le micro-BNC.
Le point de bascule se situe à 34 % de charges réelles par rapport au CA. Pour Julien, cela correspond à 20 400 € de charges. Au-delà, le régime réel devient plus intéressant car les frais réels dépassent l'abattement. Le simulateur vous permet de tester les deux scénarios avec vos propres chiffres.
Quels frais professionnels pouvez-vous déduire en libéral ?
En régime réel, chaque dépense engagée dans l'intérêt de votre activité peut être déduite de votre bénéfice imposable. Voici les six grandes catégories de frais déductibles, avec des exemples concrets.
Les 6 catégories de frais déductibles
Frais de déplacement
Vous avez le choix entre le barème kilométrique (qui couvre carburant, assurance, entretien) et les frais réels (carburant, péage, stationnement, location). Les billets de train ou d'avion pour des déplacements professionnels sont aussi déductibles. Notre guide sur les frais de déplacement détaille les règles applicables selon votre situation.
Frais de local professionnel
Si vous louez un bureau, le loyer est intégralement déductible. Si vous travaillez à domicile, vous déduisez la quote-part professionnelle du loyer, calculée au prorata de la surface dédiée à l'activité. Les charges de copropriété et l'assurance du local entrent aussi dans cette catégorie.
Matériel et fournitures
Le matériel informatique (ordinateur, écran, imprimante), le mobilier de bureau et les fournitures courantes sont déductibles. Le petit matériel d'une valeur inférieure à 500 € HT est déduit immédiatement. Au-delà, la dépense est amortie sur plusieurs années, selon les règles de l'amortissement fiscal.
Frais de formation et documentation
Les formations professionnelles, séminaires, conférences et abonnements à des revues spécialisées sont déductibles. Les livres et la documentation technique liés à votre activité le sont aussi.
Honoraires et sous-traitance
Les honoraires d'expert-comptable BNC, les frais bancaires professionnels et les cotisations à un organisme de gestion agréé (OGA) sont déductibles. Si vous faites appel à des sous-traitants, leurs factures entrent dans vos charges.
Frais de communication et prospection
Le coût de votre site internet professionnel (hébergement, nom de domaine, maintenance), vos cartes de visite et vos dépenses de publicité en ligne sont déductibles.
Chaque dépense doit être justifiée par une facture et engagée dans l'intérêt de l'activité. Pour les charges mixtes (usage professionnel et personnel, comme un téléphone), seule la quote-part professionnelle est déductible.
IR ou IS : comment le régime d'imposition change votre revenu net ?
Le choix entre impôt sur le revenu (IR) et impôt sur les sociétés (IS) modifie la façon dont vos revenus sont taxés. Ce choix dépend de votre structure juridique et de votre niveau de bénéfice.
Entreprise individuelle à l'IR : le bénéfice est votre revenu
En EI à l'IR, votre bénéfice BNC est directement soumis au barème progressif de l'IR (0 %, 11 %, 30 %, 41 %, 45 %). Les cotisations sociales sont calculées sur ce même bénéfice. Il n'y a pas de distinction entre rémunération et bénéfice : tout est imposé dans la catégorie des BNC.
Ce fonctionnement est simple, mais le taux marginal d'imposition grimpe vite. À partir d'environ 28 800 € de bénéfice imposable, chaque euro supplémentaire est taxé à 30 % (IR), en plus des cotisations sociales. Pour comparer les options, notre simulateur de revenus en Entreprise Individuelle vous permet de tester différents scénarios.
Société à l'IS (SEL, SASU, EURL à l'IS) : rémunération + dividendes
En société à l'IS, vous fixez votre rémunération de dirigeant. Cette rémunération est soumise aux cotisations sociales et à l'IR. Le bénéfice restant dans la société est taxé à l'IS : 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà.
Si vous distribuez ce bénéfice en dividendes, ils sont soumis au prélèvement forfaitaire unique (PFU, ou flat tax) de 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux). Vous pouvez aussi opter pour le barème progressif de l'IR si c'est plus avantageux. Notre article sur la flat tax ou barème progressif vous aide à faire ce choix.
L'intérêt de l'IS réside dans la possibilité de choisir le mix rémunération/dividendes pour réduire le poids global des cotisations et de l'impôt.
Cas pratique : 80 000 € de bénéfice en EI à l'IR vs en société à l'IS
Prenons le cas de Marie, kinésithérapeute libérale. Son résultat d'activité est de 80 000 € (avant cotisations). Elle est célibataire sans enfant. En société, elle se verse une rémunération dont le coût total pour la société est de 50 000 €.
| Critère | EI à l'IR | Société à l'IS |
|---|---|---|
| Résultat d'activité | 80 000 € | 80 000 € |
| Rémunération (coût total société) | - | 50 000 € |
| Cotisations sociales | ≈ 25 000 € | ≈ 15 500 € |
| Bénéfice société (soumis à l'IS) | - | 30 000 € |
| IS (15 %) | - | 4 500 € |
| Dividendes nets (après flat tax 31,4 %) | - | ≈ 17 500 € |
| IR estimé | ≈ 9 800 € | ≈ 3 600 € |
| Revenu disponible total | ≈ 45 200 € | ≈ 48 400 € |
Dans ce scénario, la société à l'IS donne un revenu disponible supérieur d'environ 3 000 €. L'avantage vient de la réduction des cotisations sociales (calculées sur la rémunération de 50 000 € au lieu du bénéfice total de 80 000 €) et du taux d'IS à 15 % sur le bénéfice laissé en société.
Cet écart s'accentue à mesure que le bénéfice augmente. Pour des bénéfices inférieurs à 50 000 €, l'EI à l'IR est souvent plus simple et tout aussi avantageuse. Le simulateur vous aide à trouver le point de bascule selon votre situation. Si vous exercez en tant que kinésithérapeute, notre guide sur devenir kinésithérapeute libéral détaille les spécificités de ce statut.
Comment utiliser notre simulateur de revenus en profession libérale ?
Le simulateur vous guide en trois étapes pour calculer vos revenus en libéral. Voici comment l'utiliser efficacement.
- Sélectionnez le mode adapté à votre besoin (simple ou personnalisé)
- Complétez vos informations financières et personnelles
- Lisez et interprétez les résultats affichés
Étape 1 - Choisissez votre mode de simulation
Deux options s'affichent au lancement du simulateur. La simulation simple vous demande uniquement votre CA annuel HT et vos charges annuelles. Elle calcule le revenu net pour une activité libérale non réglementée, en régime réel à l'IR.
La simulation personnalisée vous permet de détailler votre profil complet : type d'activité, régime fiscal, situation familiale, cotisations facultatives et foyer fiscal. Choisissez ce mode pour une estimation au plus proche de votre réalité.
Étape 2 - Renseignez vos informations
En mode simple, deux champs suffisent : votre CA annuel HT et le montant total de vos charges annuelles.
En mode personnalisé, le simulateur vous demande :
- Votre activité : nature libérale, caractère réglementé ou non, régime d'imposition, régime micro-fiscal, date de création, saisonnalité
- Votre situation personnelle : résidence fiscale, bénéfice du RSA
- Votre conjoint et revenus complémentaires : statut de conjoint collaborateur, revenus étrangers ou de remplacement
- Vos cotisations facultatives : contrats Madelin/PER, exonération pour pension d'invalidité
- Votre foyer fiscal : situation de famille, nombre d'enfants à charge, parent isolé, autres revenus imposables, méthode de calcul de l'IR
Préparez votre dernière déclaration de revenus et votre bilan comptable pour renseigner des montants précis.
Étape 3 - Interprétez vos résultats
Le simulateur affiche deux résultats principaux :
- Revenu net avant impôt = CA - charges - cotisations sociales
- Revenu net après impôt = revenu net - impôt sur le revenu estimé
Bon à savoir : Ce simulateur fournit une estimation basée sur les taux de cotisations en vigueur. Les montants définitifs peuvent varier selon les régularisations URSSAF, les exonérations spécifiques (ACRE, ZFU) et votre situation personnelle exacte. Pour un calcul précis et un suivi de vos déclarations, consultez un expert-comptable.
Swapn propose un accompagnement comptable dès 29 € HT/mois, avec bilan certifié par un expert-comptable BNC inscrit à l'Ordre, pour sécuriser vos déclarations et suivre votre situation fiscale.
Quelles professions libérales peut-on simuler ?
Le simulateur couvre les professions libérales non réglementées et réglementées. Voici les principales activités prises en charge.
Professions libérales non réglementées
Ces professions n'ont pas d'ordre professionnel et ne versent pas de cotisation ordinale. Le simulateur les couvre intégralement :
- Consultant, coach, formateur
- Développeur freelance, graphiste, webdesigner
- Traducteur, rédacteur, interprète
- Photographe, vidéaste
- Conseiller en gestion, en communication
Pour les consultants, notre article sur la rémunération du consultant indépendant complète utilement les résultats du simulateur.
Professions libérales réglementées
Ces professions sont soumises à un ordre professionnel et versent des cotisations ordinales en plus des cotisations sociales classiques :
- Secteur santé : médecin, chirurgien-dentiste, kinésithérapeute, infirmier, sage-femme, pharmacien
- Secteur juridique : avocat indépendant, notaire, commissaire de justice (ex-huissier)
- Secteur technique : architecte freelance, géomètre-expert, expert-comptable
Le simulateur calcule les cotisations URSSAF et la retraite, mais les cotisations ordinales doivent être ajoutées manuellement au résultat pour une estimation complète.
Les questions fréquentes sur le simulateur de revenus en profession libérale
Comment calculer le revenu net d'une profession libérale à partir du chiffre d'affaires ?
Partez de votre CA annuel HT, soustrayez vos charges professionnelles (frais réels ou abattement de 34 % en micro-BNC), puis déduisez les cotisations sociales (~45 % du bénéfice pour un TNS). Le résultat est votre revenu net avant impôt. Appliquez ensuite le barème progressif de l'IR pour obtenir votre revenu disponible.
Quel est le taux de cotisations sociales pour un professionnel libéral ?
Le taux global est d'environ 45 % du bénéfice net pour un TNS en profession libérale. Ce taux inclut la maladie, la retraite de base et complémentaire, les allocations familiales, la CSG/CRDS et l'invalidité-décès. Il varie selon la caisse de retraite (CIPAV ou section de la CNAVPL).
Quelle différence entre micro-BNC et régime réel pour un professionnel libéral ?
En micro-BNC, un abattement forfaitaire de 34 % remplace la déduction des frais réels (seuil : 83 600 € de CA). En régime réel (déclaration contrôlée), vous déduisez vos charges réelles justifiées. Le régime réel est plus avantageux si vos charges dépassent 34 % de votre CA.
Comment calculer le revenu imposable d'un BNC ?
En régime réel, le revenu imposable BNC = recettes encaissées - dépenses professionnelles payées. En micro-BNC, le revenu imposable = CA × 66 % (après abattement de 34 %). Ce montant est ensuite soumis au barème progressif de l'IR.
Est-ce qu'un simulateur de revenus en libéral prend en compte l'impôt sur le revenu ?
Les simulateurs les plus complets calculent le revenu net après cotisations ET le revenu après impôt. Pour une estimation fiable de l'IR, le simulateur doit connaître votre situation familiale (nombre de parts fiscales), vos autres revenus et votre méthode de calcul.
Quels frais peut-on déduire en profession libérale au régime réel ?
Vous pouvez déduire tous les frais engagés dans l'intérêt de l'activité : déplacements (barème kilométrique ou frais réels), loyer du local professionnel, matériel informatique, fournitures, formations, honoraires d'expert-comptable, site internet, assurances professionnelles. Chaque dépense doit être justifiée par une facture. Notre guide sur les frais déductibles liste l'ensemble des postes éligibles.
Combien gagne réellement un professionnel libéral après charges et impôts ?
En moyenne, un professionnel libéral conserve entre 45 % et 55 % de son chiffre d'affaires après déduction des charges, cotisations sociales et impôt sur le revenu. Pour un CA de 60 000 €, cela donne un revenu disponible d'environ 27 000 à 33 000 € selon le régime fiscal et la situation personnelle.
Puis-je utiliser un simulateur pour comparer le statut libéral et le salariat ?
Oui, certains simulateurs permettent cette comparaison. En libéral, les cotisations sociales (~45 % du bénéfice) sont plus faibles qu'en salariat (~75-80 % du brut côté employeur), mais la couverture sociale est différente (pas d'assurance chômage, retraite souvent moins élevée). Le simulateur aide à comparer le revenu disponible final dans chaque cas.
Est-ce que les cotisations Madelin ou PER réduisent mes revenus imposables en libéral ?
Oui. Les cotisations versées sur un contrat Madelin (prévoyance, santé, retraite) ou un PER individuel sont déductibles du bénéfice imposable, dans la limite de plafonds fiscaux. Elles réduisent votre base d'imposition à l'IR et diminuent votre impôt, tout en vous apportant une protection complémentaire.
Comment sont calculées les cotisations sociales la première année en libéral ?
La première année, les cotisations sont calculées sur une base forfaitaire réduite (et non sur votre revenu réel, encore inconnu). Elles sont régularisées en mai de l'année suivante, lorsque le revenu définitif est connu. Vous pouvez demander un ajustement anticipé à l'URSSAF si vos revenus réels sont très différents de la base forfaitaire. L'ACRE à la création d'entreprise peut par ailleurs alléger vos cotisations lors de cette première période.
Sources & Références
URSSAF : Simulateur de cotisations profession libérale
Mon-entreprise.urssaf.fr : Professions libérale : le simulateur Urssaf
BOFiP : BNC - Champ d'application - Professions libérales et revenus des charges et offices