Business plan galerie d'art : méthode et modèle 2026
Business plan EURL : mode d'emploi et exemple 2026

Temps de lecture : 10 min
Résumé de l'article
- Business plan EURL : il formalise votre projet avec une partie rédactionnelle et un prévisionnel financier sur 3 ans.
- Deux parties : la rédactionnelle présente projet et marché, la financière prouve la viabilité chiffrée.
- Spécificité EURL : intégrez la rémunération du gérant TNS et ses cotisations d'environ 45 % du net.
- Piège année 2 : la régularisation URSSAF peut porter les cotisations à décaisser à 28 900 €.
- Financement : les banques attendent un apport personnel de 20 à 30 % du projet.
- Créer son EURL avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 05 novembre 2026
Un business plan d'EURL est le document qui formalise votre projet de création d'entreprise unipersonnelle à responsabilité limitée. Il combine une partie rédactionnelle (présentation du projet, étude de marché, stratégie) et une partie financière (prévisionnel sur 3 ans, plan de trésorerie, seuil de rentabilité). Ne le confondez pas avec le business model, qui décrit uniquement comment votre EURL génère du chiffre d'affaires : le business plan est le document complet qui englobe le business model.
En EURL, vous êtes seul associé. Personne ne challenge vos hypothèses à votre place : le business plan joue ce rôle de miroir et vous oblige à valider la viabilité financière de votre projet avant de vous lancer. C'est aussi le document central pour obtenir un prêt bancaire, puisque les banques exigent un prévisionnel sur 3 ans minimum. Pour structurer votre réflexion, vous pouvez créer votre business plan en ligne avant d'entrer dans le détail de chaque section. Une fois ce travail finalisé, Swapn vous accompagne dans la création de votre EURL gratuitement (0 €, statuts en 24h) et peut prendre en charge votre comptabilité dès 29 € HT/mois, sans engagement.
Que contient un business plan d'EURL ? Les deux parties essentielles
Votre business plan pour EURL se divise en deux volets complémentaires : la partie rédactionnelle, qui présente votre projet et son environnement, et la partie financière, qui en démontre la viabilité chiffrée.
La partie rédactionnelle : présenter votre projet et votre marché
Cette première partie raconte votre projet et convainc le lecteur (banquier, investisseur, partenaire) de sa pertinence. Elle comprend :
- Executive summary (synthèse exécutive) : 1 à 2 pages qui résument le projet, le marché, le modèle économique et les besoins de financement. À rédiger en dernier, une fois tout le reste finalisé.
- Présentation du porteur de projet : parcours, compétences, motivations. En EURL, le banquier mise sur une seule personne. Cette section doit montrer que vous avez l'expertise pour mener le projet.
- Description de l'offre : produit ou service, bénéfice client, positionnement prix.
- Étude de marché : taille du marché, tendances, concurrence directe et indirecte, clientèle cible, zone de chalandise.
- Stratégie commerciale : canaux d'acquisition, politique de prix, plan marketing.
La partie financière : prouver la viabilité chiffrée
La seconde partie traduit votre projet en chiffres. Elle rassemble les documents financiers que tout banquier attend :
- Compte de résultat prévisionnel sur 3 ans : chiffre d'affaires, charges, résultat net.
- Plan de financement initial : besoins de démarrage (investissements, stock, trésorerie) face aux ressources (apport, emprunt, aides).
- Plan de trésorerie mensuel sur 12 mois : encaissements et décaissements mois par mois.
- Seuil de rentabilité (ou point mort) : le chiffre d'affaires minimum pour couvrir toutes les charges.
- Besoin en fonds de roulement (BFR) : stocks + créances clients - dettes fournisseurs.
Le tableau ci-dessous récapitule les deux volets :
| Partie rédactionnelle | Partie financière |
|---|---|
| Executive summary | Compte de résultat prévisionnel (3 ans) |
| Présentation du porteur de projet | Plan de financement initial |
| Description de l'offre et business model | Plan de trésorerie mensuel (12 mois) |
| Étude de marché | Calcul du seuil de rentabilité |
| Stratégie commerciale et marketing | Besoin en fonds de roulement (BFR) |
Ce que le banquier attend vraiment de votre business plan
Au-delà de la forme, le banquier évalue quatre points clés dans votre dossier :
- Cohérence entre l'étude de marché et les prévisions de chiffre d'affaires. Des projections de CA sans lien avec la taille du marché ou le nombre de clients potentiels ne passent pas.
- Apport personnel de l'associé unique. Les banques attendent généralement 20 à 30 % du montant total du projet. C'est un signal d'engagement.
- Capacité d'autofinancement (CAF) positive dès l'année 2 idéalement. La CAF montre que l'entreprise génère assez de trésorerie pour rembourser ses dettes et financer sa croissance.
- Transparence sur les hypothèses. Présentez trois scénarios (optimiste, réaliste, pessimiste) pour montrer que vous avez anticipé les risques.
Comment rédiger votre business plan d'EURL étape par étape
Voici comment créer un business plan d'EURL en 7 étapes. Ce guide vous sert de modèle que vous pouvez adapter à votre projet.
- Synthétiser le projet en 1-2 pages percutantes
- Valoriser votre parcours et vos compétences clés
- Formuler votre offre et expliquer comment vous gagnez de l'argent
- Analyser la demande, la concurrence et votre zone d'intervention
- Fixer vos canaux d'acquisition et vos objectifs commerciaux chiffrés
- Justifier le choix de l'EURL et du régime fiscal (IS ou IR)
- Produire les 5 tableaux financiers attendus par le banquier
Étape 1 - Rédigez votre executive summary
L'executive summary tient en 1 à 2 pages. Il résume le problème que vous résolvez, la solution que vous apportez, le marché visé, le modèle économique, les besoins de financement et les objectifs à 3 ans. C'est la première page lue par le banquier, parfois la seule. Rédigez-la en dernier, une fois toutes les autres sections finalisées, pour qu'elle reflète fidèlement l'ensemble du projet.
Étape 2 - Présentez votre profil et votre équipe
En EURL, l'associé unique est le seul décideur. Le banquier veut savoir sur qui il mise. Détaillez votre expertise métier, vos compétences complémentaires (gestion, commercial, technique) et votre réseau professionnel. Mentionnez les prestataires clés qui vous entourent : expert-comptable, développeur, sous-traitant. Si une compétence vous manque, expliquez comment vous comptez la compenser (formation, recrutement futur, partenariat).
Étape 3 - Décrivez votre offre et votre modèle économique
Décrivez précisément votre produit ou service, le bénéfice concret pour le client et votre positionnement prix. Précisez votre business model : comment l'EURL génère du chiffre d'affaires. Prestation à l'heure, forfait par mission, abonnement mensuel ? Un consultant en stratégie digitale, par exemple, peut facturer 800 € HT la journée en forfait projet. Identifiez aussi votre avantage concurrentiel, ce qui vous différencie des autres acteurs du marché.
Étape 4 - Réalisez votre étude de marché
L'étude de marché est une composante du business plan, pas un document séparé. Elle couvre trois axes :
- Analyse de la demande : qui sont vos clients cibles, combien sont-ils, quel budget consacrent-ils à votre type de service.
- Analyse de l'offre : concurrents directs et indirects, leurs forces, leurs faiblesses, les parts de marché disponibles.
- Environnement : tendances du secteur, réglementation applicable, barrières à l'entrée.
Précisez votre zone de chalandise ou périmètre d'intervention (local, national, 100 % digital). Plus vos données sont sourcées et chiffrées, plus votre business plan gagne en crédibilité.
Étape 5 - Définissez votre stratégie commerciale et marketing
Traduisez votre étude de marché en plan d'action. Identifiez vos canaux d'acquisition clients : prospection directe, site web, réseaux sociaux, partenariats, bouche-à-oreille. Fixez votre grille tarifaire et positionnez-la par rapport à la concurrence. Chiffrez vos objectifs commerciaux : nombre de clients visés par mois, panier moyen, taux de conversion. Par exemple : 5 missions par mois à 1 600 € HT = 8 000 € de CA mensuel.
Étape 6 - Choisissez la forme juridique et le régime fiscal dans votre business plan
Votre business plan doit justifier le choix de l'EURL. Mettez en avant la responsabilité limitée aux apports, la souplesse de gestion pour un entrepreneur solo, et la possibilité de passer en SARL si un associé rejoint le projet plus tard.
Présentez le régime social du gérant : en EURL, le gérant associé unique (gérant majoritaire de fait) est travailleur non salarié (TNS). Ses cotisations sociales sont d'environ 45 % de sa rémunération nette, sans fiche de paie.
Expliquez le choix entre impôt sur les sociétés (IS) et impôt sur le revenu (IR). L'IR est le régime de droit pour l'EURL à associé unique personne physique ; l'IS est une option. Ce choix impacte directement vos prévisions financières (détail dans la section suivante). Indiquez aussi le montant du capital social choisi et justifiez-le : le minimum légal est 1 €, mais un capital trop faible nuit à la crédibilité auprès du banquier.
Bon à savoir : En EURL, la fraction des dividendes qui dépasse 10 % du capital social + primes d'émission + compte courant d'associé est soumise aux cotisations sociales TNS (~45 %). Un capital social trop faible augmente donc mécaniquement le coût social des dividendes, un point à intégrer dans vos prévisions.
Étape 7 - Construisez votre prévisionnel financier
Le prévisionnel financier est le cœur de votre business plan d'EURL. Il doit couvrir 3 ans minimum (5 ans si vous demandez un financement important). La section suivante détaille les spécificités du prévisionnel en EURL (rémunération TNS, choix IS/IR, cas pratique chiffré). Voici les 5 documents financiers à produire :
- Compte de résultat prévisionnel sur 3 ans
- Plan de financement initial
- Plan de trésorerie mensuel sur 12 mois
- Calcul du besoin en fonds de roulement (BFR)
- Calcul du seuil de rentabilité (point mort)
Spécificités EURL : ce qui change dans votre prévisionnel financier
C'est ici que votre prévisionnel EURL se distingue d'un document générique. Le prévisionnel d'une entreprise unipersonnelle intègre des postes de charges et des mécanismes fiscaux propres à ce statut : rémunération du gérant TNS, cotisations sociales spécifiques, et choix entre IS et IR.
Comment intégrer la rémunération du gérant TNS dans le compte de résultat
Le gérant associé unique d'une EURL, gérant majoritaire de fait, se rémunère par simple virement depuis le compte de la société. Pas de fiche de paie ni de déclaration mensuelle. Les cotisations sociales TNS s'élèvent à environ 45 % du net : pour 1 000 € net versé, le coût total pour l'EURL est d'environ 1 450 €.
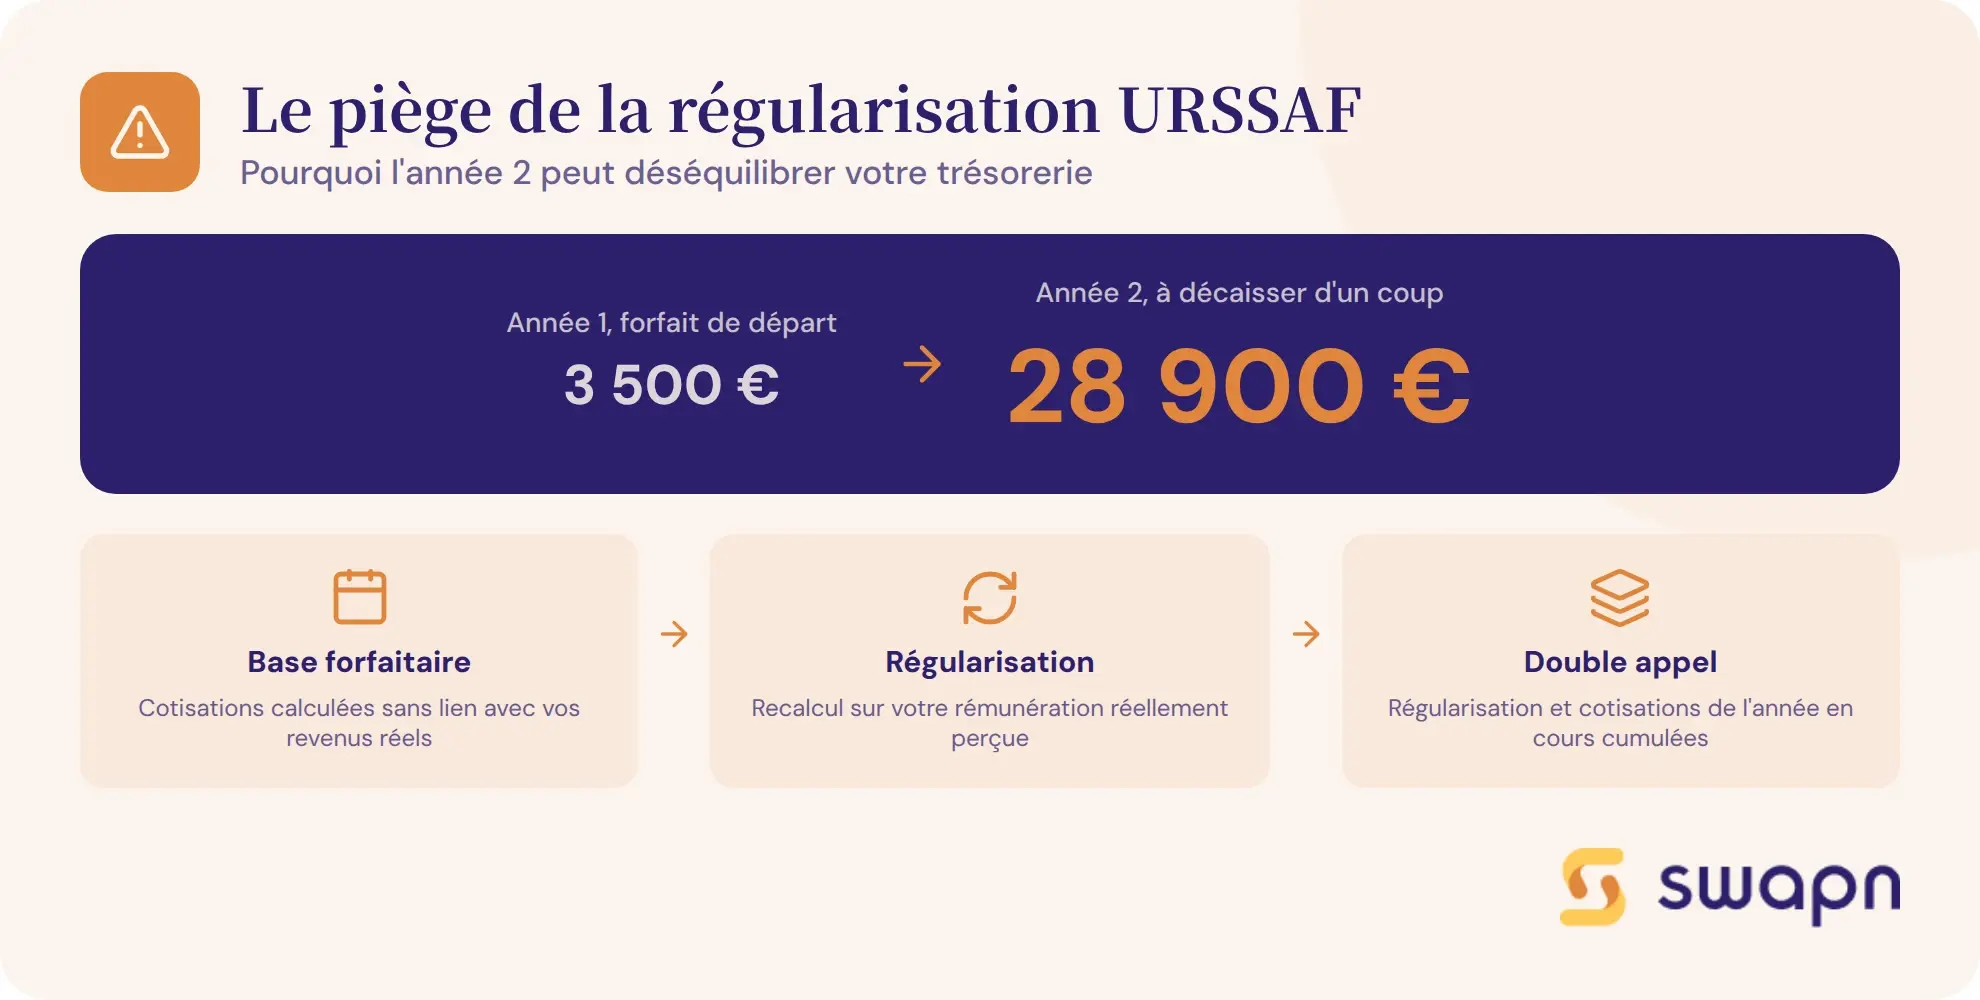
La première année, les cotisations sont calculées sur un forfait de début d'activité d'environ 3 500 € annuels, pas sur les revenus réels. Ce forfait donne une fausse impression de charges légères.
Le piège arrive en année 2 : l'URSSAF régularise les cotisations de l'année 1 sur la base des revenus réels, tout en appelant les cotisations provisionnelles de l'année 2. Exemple concret : si votre rémunération nette en année 1 est de 36 000 €, les cotisations réelles s'élèvent à ~16 200 €. Vous avez payé 3 500 € (forfait). En année 2, vous décaissez la régularisation (16 200 - 3 500 = 12 700 €) plus les cotisations provisionnelles de l'année en cours (~16 200 €), soit environ 28 900 € de cotisations à décaisser. Prévoyez une trésorerie tampon pour absorber ce choc.
Bon à savoir : Le forfait de cotisations de début d'activité (~3 500 €/an) masque le coût réel des charges sociales la première année. Anticipez dès votre business plan la régularisation qui interviendra en année 2 : elle peut dépasser 12 000 € si votre rémunération est supérieure au forfait.
IS ou IR - quel impact sur votre business plan ?
Le choix du régime fiscal modifie la présentation de votre prévisionnel financier. En EURL à l'IS, la rémunération du gérant est une charge déductible du résultat imposable. Le bénéfice restant est taxé au taux réduit de 15 % jusqu'à 42 500 € (sous conditions : CA < 10 M€, capital libéré et détenu à 75 % ou plus par des personnes physiques), puis 25 % au-delà.
En EURL à l'IR, le bénéfice total est imposé directement au barème progressif de l'impôt sur le revenu de l'associé unique, même s'il n'est pas distribué. Il n'y a pas de distinction entre rémunération et bénéfice dans le prévisionnel.
Le banquier doit comprendre quel régime vous avez choisi, car le résultat net affiché dans le compte de résultat n'a pas la même signification selon le cas.
| Critère | EURL à l'IS | EURL à l'IR |
|---|---|---|
| Base d'imposition | Bénéfice après déduction de la rémunération du gérant | Bénéfice total, pas de distinction rémunération / résultat |
| Taux d'imposition | 15 % jusqu'à 42 500 €, puis 25 % | Barème progressif de l'IR (0 % à 45 %) |
| Traitement de la rémunération du gérant | Charge déductible du résultat imposable | Incluse dans le bénéfice imposable |
| Résultat net affiché dans le business plan | Bénéfice après IS, hors rémunération déjà déduite | Bénéfice total avant IR personnel |
| Dividendes | Possibles (flat tax 31,4 % ou barème). Au-delà de 10 % du capital + CCA : cotisations TNS | Pas de dividendes, le bénéfice est déjà imposé |
| Flexibilité | Option révocable pendant les 5 premiers exercices, puis irrévocable | Régime de droit, option IS possible à tout moment |
| Exemple : bénéfice avant rémunération 60 000 €, rémunération 36 000 € | IS sur 24 000 € = 3 600 € (taux réduit 15 %) | IR sur 60 000 € au barème progressif du foyer |
Cas pratique - prévisionnel sur 3 ans d'une EURL de conseil
Prenons l'exemple d'un consultant en stratégie digitale qui crée son EURL à l'IS pour des prestations BtoB. Voici ses hypothèses :
- CA visé : 80 000 € en année 1, 110 000 € en année 2, 130 000 € en année 3
- Rémunération nette du gérant : 3 000 €/mois, soit 36 000 €/an
- Charges d'exploitation : coworking, logiciels, déplacements, assurance RC Pro, honoraires comptables, annonce légale (124 € HT la première année)
| Poste | Année 1 | Année 2 | Année 3 |
|---|---|---|---|
| Chiffre d'affaires HT | 80 000 € | 110 000 € | 130 000 € |
| Charges d'exploitation | -12 000 € | -14 000 € | -15 000 € |
| Rémunération nette gérant | -36 000 € | -36 000 € | -36 000 € |
| Cotisations TNS | -3 500 € (forfait) | -16 200 € | -16 200 € |
| Résultat avant IS | 28 500 € | 43 800 € | 62 800 € |
| IS (15 % puis 25 %) | -4 275 € | -6 700 € | -11 450 € |
| Résultat net après IS | 24 225 € | 37 100 € | 51 350 € |
Le seuil de rentabilité se calcule ainsi : charges fixes annuelles / taux de marge sur coûts variables. Ici, les charges fixes en régime de croisière (rémunération + cotisations + charges d'exploitation fixes) atteignent environ 65 000 €. Avec un taux de marge de 80 %, le seuil de rentabilité est de 81 250 € de CA annuel.
Attention au plan de trésorerie de l'année 2 : le décaissement réel de cotisations TNS atteint environ 28 900 € (régularisation de 12 700 € + cotisations provisionnelles de 16 200 €), alors que le compte de résultat n'affiche que 16 200 € de charge. Ce décalage doit apparaître dans votre plan de trésorerie mensuel.
Comment financer votre EURL grâce au business plan
Le business plan est votre outil de conviction pour mobiliser les financements nécessaires au lancement de votre EURL. Trois sources principales existent.
L'apport en capital social : combien prévoir ?
Le capital minimum d'une EURL est de 1 €, mais ce montant n'inspire pas confiance à un banquier. Adaptez votre capital social aux besoins réels du projet : couverture du BFR, premiers mois d'exploitation, marge de sécurité. Le capital impacte aussi le seuil de taxation des dividendes aux cotisations TNS (10 % du capital + primes d'émission + compte courant d'associé). Un capital de 5 000 € à 10 000 € est un bon point de départ pour une activité de services.
Le prêt bancaire professionnel
Les banques demandent généralement un apport personnel de 20 à 30 % du montant total du projet. Le business plan est le document central de votre demande de prêt : sans prévisionnel solide, pas de financement. La durée courante d'un prêt création est de 5 à 7 ans, avec des mensualités à intégrer dans votre plan de trésorerie.
Les aides à la création d'entreprise à intégrer dans votre plan de financement
Plusieurs dispositifs peuvent compléter votre plan de financement initial :
- ACRE : exonération partielle de cotisations sociales la première année (sous conditions d'éligibilité).
- ARCE : conversion de 60 % de vos droits ARE en capital, versée en deux fois.
- Prêt d'honneur : jusqu'à 50 000 € à taux zéro, sans garantie personnelle (réseau Initiative, Réseau Entreprendre).
- Garantie BPI France : jusqu'à 60 % du prêt bancaire garanti, ce qui facilite l'accord de la banque.
Ces dispositifs doivent figurer dans la colonne « ressources » de votre plan de financement initial.
Bon à savoir : Si vous êtes demandeur d'emploi et créez votre EURL, vous devez choisir entre le maintien de l'ARE (allocation mensuelle) et l'ARCE (versement en capital). L'ARE sécurise les premiers mois de trésorerie, l'ARCE augmente le capital de départ. Modélisez les deux scénarios dans votre business plan pour faire le bon choix.
Les 7 erreurs à éviter dans un business plan d'EURL
Certaines erreurs reviennent fréquemment dans les business plans d'EURL. Les repérer en amont vous évite de perdre en crédibilité face au banquier ou de sous-estimer vos besoins réels.
Sous-estimer les cotisations sociales TNS en année 2
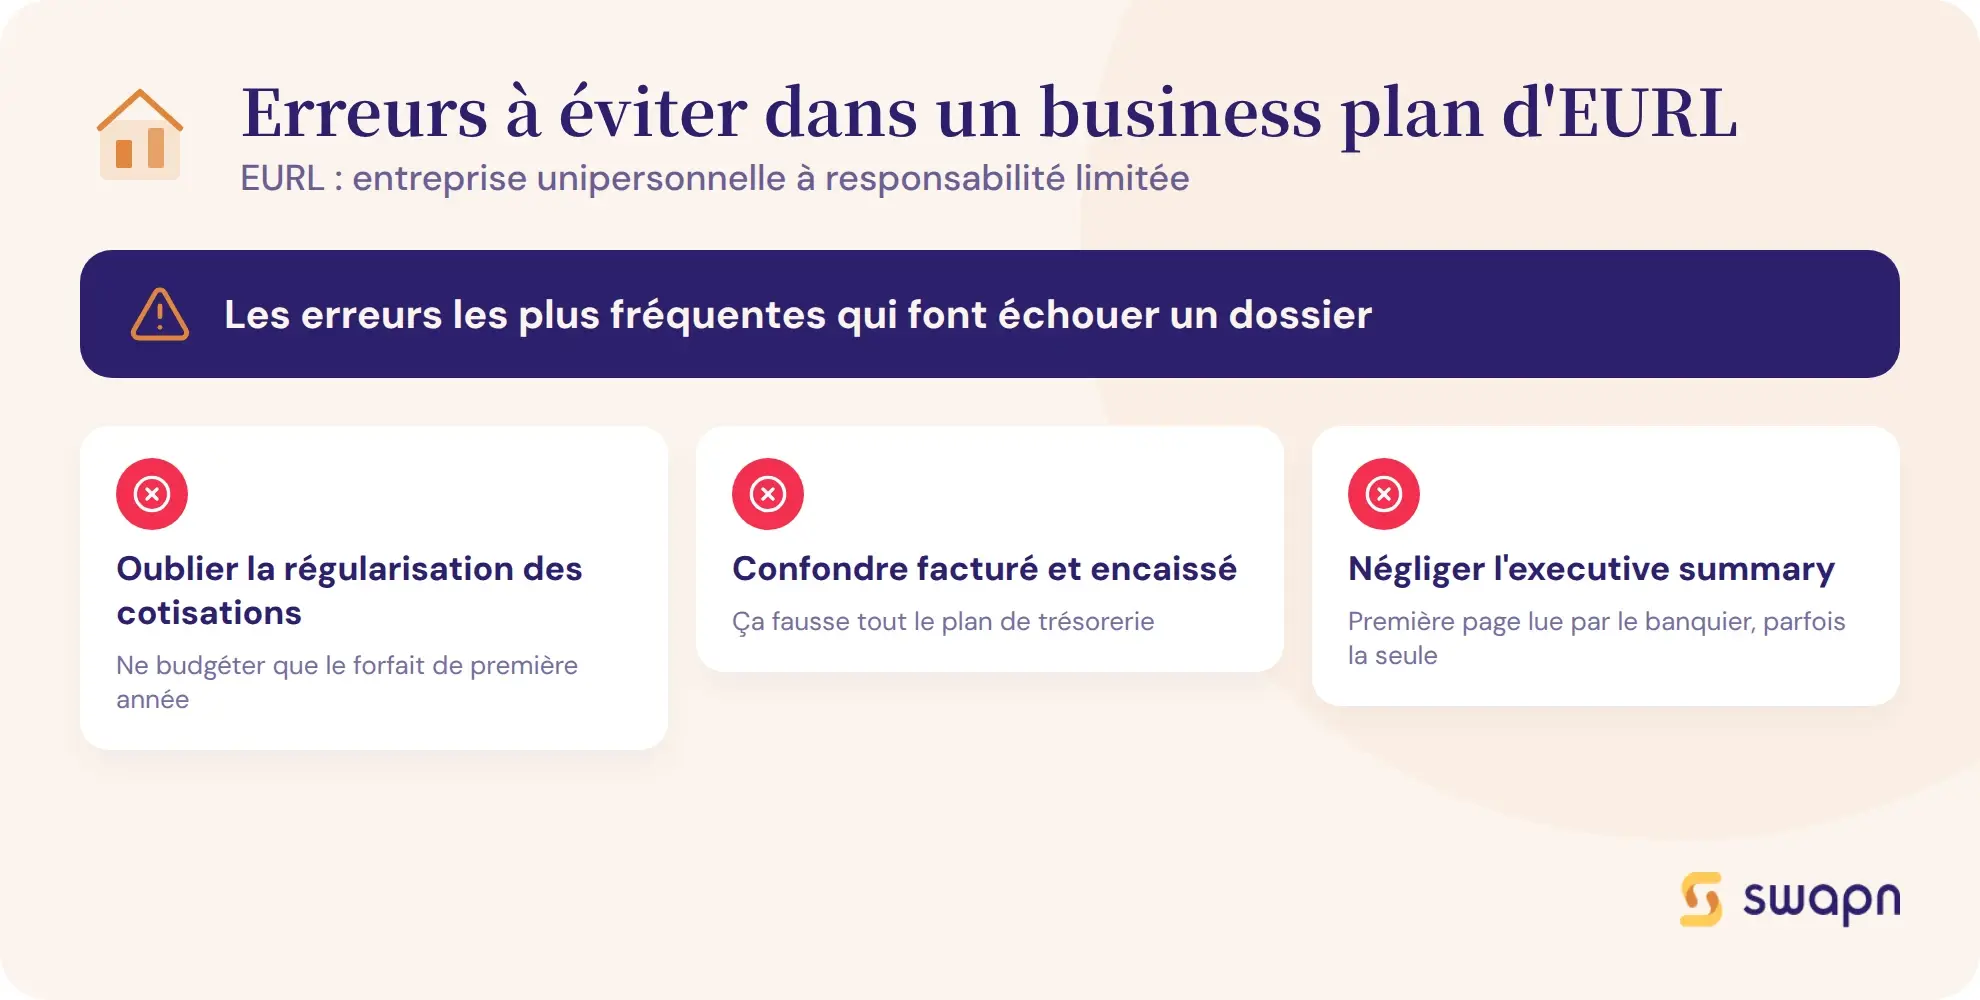
C'est l'erreur la plus courante. Beaucoup d'entrepreneurs ne budgètent que le forfait de première année (~3 500 €) et oublient la régularisation. Résultat : un trou de trésorerie en année 2 qui peut mettre l'entreprise en difficulté.
Confondre chiffre d'affaires et bénéfice
Surestimer le CA sans déduire les charges réelles fausse tout le prévisionnel. Autre piège : ne pas distinguer le CA facturé et le CA encaissé. Un client qui paie à 60 jours crée un décalage de trésorerie que votre plan doit anticiper.
Oublier les frais de création dans le plan de financement
L'annonce légale d'une EURL coûte 124 € HT. Ajoutez les frais de greffe, les éventuels frais de domiciliation, le dépôt de capital et les honoraires de rédaction de statuts si vous faites appel à un professionnel. Ces montants, même modestes, doivent apparaître dans votre plan de financement initial.
Ne pas prévoir de scénario pessimiste
Le banquier veut voir trois scénarios : optimiste, réaliste et pessimiste. Le scénario pessimiste montre que votre EURL survit même avec -30 % de CA par rapport aux prévisions. C'est un signal de maturité entrepreneuriale.
Présenter un business plan générique, pas adapté à l'EURL
Ne pas mentionner le statut juridique choisi, ne pas justifier le choix de l'EURL, ne pas intégrer les spécificités fiscales (IS/IR) dans le prévisionnel : autant de signaux négatifs pour le lecteur du dossier.
Négliger l'executive summary
C'est la première page lue par le banquier, parfois la seule. Un executive summary bâclé, trop long ou trop vague, et le reste du dossier risque de ne jamais être ouvert.
Ignorer le BFR et le plan de trésorerie
Un business plan sans plan de trésorerie mensuel est incomplet. Le besoin en fonds de roulement est souvent le poste qui provoque les premières difficultés de trésorerie des jeunes EURL, surtout quand les clients paient à 30 ou 60 jours. Pour sécuriser votre prévisionnel financier, l'accompagnement comptable Swapn démarre à 29 € HT/mois, avec bilan certifié par un expert-comptable et assistance sous 24h.
Les questions fréquentes sur le business plan d'EURL
Est-ce obligatoire de faire un business plan pour créer une EURL ?
Non, aucune obligation légale. Mais c'est indispensable en pratique si vous demandez un prêt bancaire, et fortement recommandé même sans financement externe. Le business plan vous oblige à valider la viabilité financière de votre projet avant de vous lancer.
Quelle différence entre un business plan et un business model ?
Le business model décrit comment votre EURL va gagner de l'argent (mécanisme de création de valeur). Le business plan est le document complet qui inclut le business model, l'étude de marché, la stratégie commerciale et les prévisions financières sur 3 ans.
Combien de pages doit faire un business plan d'EURL ?
Entre 15 et 30 pages en général, annexes comprises. L'executive summary (1-2 pages) est la partie la plus lue. Un business plan trop long dilue le message ; trop court, il manque de crédibilité auprès du banquier.
Comment calculer le seuil de rentabilité dans un business plan d'EURL ?
Seuil de rentabilité = charges fixes annuelles / taux de marge sur coûts variables. En EURL, incluez dans les charges fixes la rémunération du gérant et les cotisations TNS (~45 % du net). Exemple : si vos charges fixes totales sont 65 000 € et votre taux de marge est 80 %, votre seuil de rentabilité est 81 250 € de CA.
Faut-il choisir IS ou IR avant de rédiger son business plan d'EURL ?
Oui, car le choix impacte directement la présentation du prévisionnel. À l'IS, la rémunération du gérant est une charge déductible et le bénéfice restant est taxé à 15 % puis 25 %. À l'IR, tout le bénéfice est imposé au barème progressif de l'associé unique. Modélisez les deux pour comparer.
Quel montant de capital social indiquer dans le business plan d'une EURL ?
Le minimum légal est 1 €, mais un capital trop faible nuit à la crédibilité auprès des banques et augmente la part de dividendes soumise aux cotisations TNS (seuil : 10 % du capital + primes + CCA). Adaptez le capital à vos besoins réels de trésorerie de démarrage.
Comment présenter les cotisations TNS dans le prévisionnel d'une EURL ?
En année 1, inscrivez le forfait de début d'activité (~3 500 €). En année 2, prévoyez les cotisations réelles (~45 % du net) plus la régularisation de l'année 1. Pour 36 000 € de rémunération nette, prévoyez environ 28 900 € de cotisations à décaisser en année 2.
Puis-je faire mon business plan d'EURL moi-même ou faut-il un expert-comptable ?
Vous pouvez rédiger la partie rédactionnelle vous-même (projet, marché, stratégie). Pour la partie financière, l'accompagnement d'un expert-comptable est recommandé : il fiabilise vos hypothèses, construit des prévisionnels cohérents et rend le dossier plus crédible auprès du banquier.
Sources & Références
Service-Public : Je crée
Impots.gouv.fr : Impôt sur les sociétés
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus