
Autoliquidation de TVA : comment ça marche en 2026
TVA en Italie : taux, calcul et obligations en 2026

Temps de lecture : 10 min
Résumé de l'article
- TVA en Italie : l'IVA applique quatre taux distincts de 4 %, 5 %, 10 % et 22 %.
- Taux normal : le taux ordinaire italien atteint 22 %, soit 2 points de plus qu'en France.
- Calcul rapide : multipliez le HT par 1,22 pour obtenir le TTC au taux normal.
- Intracommunautaire B2B : les ventes entre assujettis français et italiens sont facturées HT avec autoliquidation.
- Remboursement d'IVA : une entreprise française récupère la TVA payée en Italie avant le 30 septembre.
- Gérer sa comptabilité : Swapn vous propose une solution tout-en-un dès 29€ HT/mois, sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 01 octobre 2026
Quels sont les 4 taux de TVA en Italie ?
La TVA en Italie, appelée IVA (Imposta sul Valore Aggiunto), est régie par le décret présidentiel n°633/DPR du 26 octobre 1972. Elle fonctionne sur le même principe que la TVA française, mais avec des taux et un périmètre d'application différents. L'Italie applique quatre niveaux de taux, du super-réduit au taux normal.
Le taux super-réduit de 4 % (aliquota super ridotta)
Le taux de 4 % s'applique aux biens et services considérés comme de première nécessité :
- Produits alimentaires de base : pain, lait, fruits et légumes frais, huile d'olive
- Journaux, publications périodiques et livres (presse quotidienne, revues)
- Équipements et prothèses pour personnes en situation de handicap
- Première acquisition d'un logement résidentiel (sous conditions de résidence)
Ce taux est l'équivalent du taux particulier français de 2,1 %, mais il couvre un périmètre plus large, notamment l'alimentation de base.
Le taux réduit de 5 % (aliquota ridotta)
Introduit plus récemment, le taux de 5 % a un périmètre restreint :
- Herbes aromatiques et certaines épices
- Certaines prestations socio-sanitaires fournies par des coopératives sociales
- Quelques produits alimentaires spécifiques
Ce taux reste le moins utilisé des quatre. En pratique, vous le rencontrerez rarement dans vos échanges commerciaux avec l'Italie.
Le taux intermédiaire de 10 % (aliquota ridotta)
Le taux de 10 % couvre un large éventail de biens et services du quotidien :
- Hébergement hôtelier et restauration
- Produits alimentaires transformés : viande, poisson, chocolat, pâtisseries
- Médicaments et fourniture d'énergie pour usage domestique
- Transport de passagers (train, bus, avion intérieur)
- Travaux de rénovation de bâtiments résidentiels
Ce taux est identique au taux intermédiaire français de 10 %. Si vous voyagez en Italie pour affaires, vos factures d'hôtel et de restaurant seront soumises à ce taux.
Le taux normal de 22 % (aliquota ordinaria)
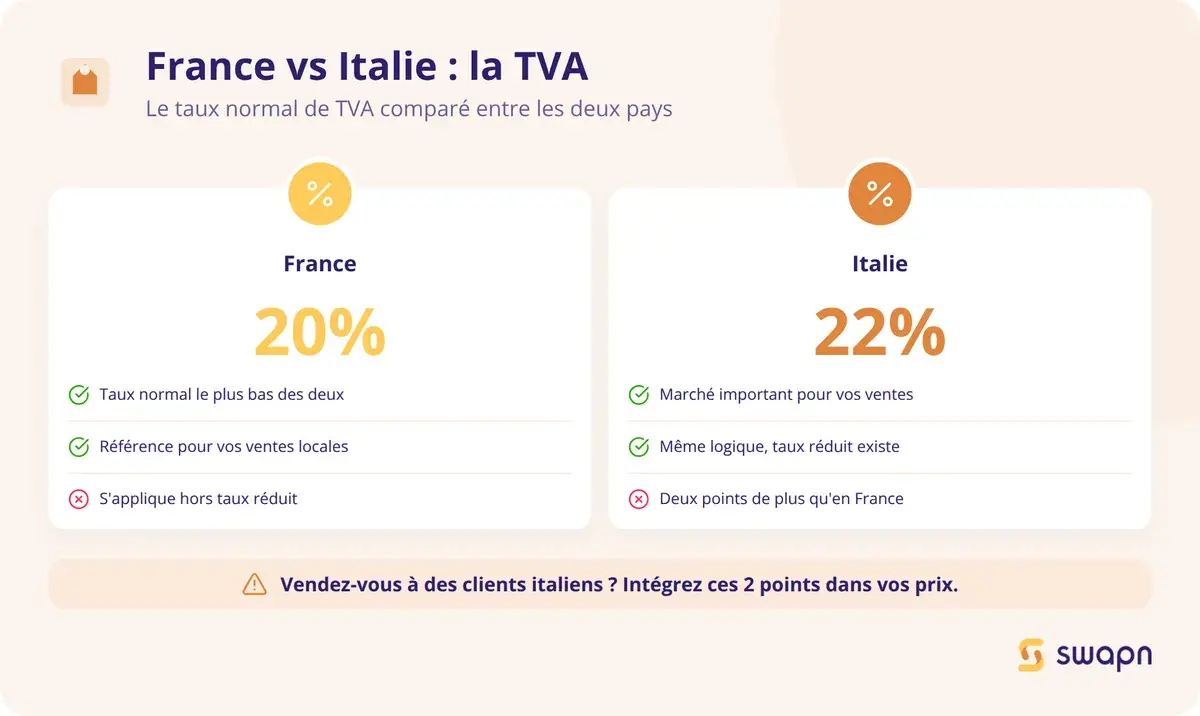
Le taux de 22 % s'applique par défaut à toutes les ventes de biens et prestations de services qui ne bénéficient pas d'un taux réduit. Il concerne notamment l'électronique, les vêtements, les services de conseil, les prestations intellectuelles et la plupart des services aux entreprises.
Ce taux est supérieur de 2 points au taux normal français (20 %). Si vous vendez des prestations de services à des particuliers italiens, cette différence doit être intégrée dans vos prix.
Tableau récapitulatif des taux de TVA italiens
Voici les quatre taux en vigueur, avec leurs équivalents français pour comparaison :
| Taux | Dénomination italienne | Catégories de biens/services | Exemples concrets |
|---|---|---|---|
| 4 % | Aliquota super ridotta | Produits de première nécessité, presse, logement (1re acquisition) | Pain, lait, journaux, prothèses |
| 5 % | Aliquota ridotta | Herbes aromatiques, prestations socio-sanitaires | Basilic frais, services de coopératives sociales |
| 10 % | Aliquota ridotta | Hébergement, restauration, transport, médicaments | Nuit d'hôtel, billet de train, travaux de rénovation |
| 22 % | Aliquota ordinaria | Tous biens et services non couverts par un taux réduit | Électronique, vêtements, conseil, prestations intellectuelles |
En France, les quatre taux sont : 2,1 % (particulier), 5,5 % (réduit), 10 % (intermédiaire) et 20 % (normal).
Bon à savoir : Certaines zones italiennes sont exclues du territoire TVA de l'UE : Livigno, Campione d'Italia et les eaux italiennes du lac de Lugano. Les ventes vers ces zones sont traitées comme des exportations, et non comme des livraisons intracommunautaires.
Comment calculer la TVA italienne (HT ↔ TTC) ?
Les formules de calcul de la TVA italienne suivent la même logique que pour la TVA française. Seuls les coefficients changent en fonction du taux applicable.
| Taux | HT → TTC | TTC → HT | Exemple (1 000 € HT) |
|---|---|---|---|
| 4 % | HT × 1,04 | TTC ÷ 1,04 | 1 040 € TTC |
| 5 % | HT × 1,05 | TTC ÷ 1,05 | 1 050 € TTC |
| 10 % | HT × 1,10 | TTC ÷ 1,10 | 1 100 € TTC |
| 22 % | HT × 1,22 | TTC ÷ 1,22 | 1 220 € TTC |
Calculer le prix TTC à partir du HT
La formule générale est : Prix TTC = Prix HT × (1 + taux de TVA).
Avec le taux normal italien de 22 %, vous multipliez le prix HT par 1,22. Pour les taux réduits : × 1,04 (4 %), × 1,05 (5 %) ou × 1,10 (10 %).
Exemple : un produit vendu 1 000 € HT au taux normal → 1 000 × 1,22 = 1 220 € TTC, dont 220 € de TVA.
Calculer le prix HT à partir du TTC
La formule inverse est : Prix HT = Prix TTC ÷ (1 + taux de TVA).
Avec le taux normal de 22 %, vous divisez le prix TTC par 1,22. Pour les taux réduits : ÷ 1,04 (4 %), ÷ 1,05 (5 %) ou ÷ 1,10 (10 %).
Exemple : une facture de 610 € TTC au taux de 22 % → 610 ÷ 1,22 = 500 € HT, soit 110 € de TVA.
Isoler le montant de TVA sur une facture italienne
Deux formules selon le point de départ :
- Depuis le HT : Montant TVA = HT × taux
- Depuis le TTC : Montant TVA = TTC - (TTC ÷ (1 + taux))
Exemple : vous recevez une facture de services de conseil de 244 € TTC au taux de 22 %. Le montant HT est de 244 ÷ 1,22 = 200 €. La TVA s'élève donc à 44 € (244 - 200).
Quels produits et services sont exonérés de TVA en Italie ?
Certaines activités sont totalement exonérées de TVA italienne. L'exonération signifie qu'aucune IVA n'est facturée au client, mais aussi que le prestataire ne peut pas déduire la TVA sur ses achats liés à cette activité. Voici les principales catégories :
- Services médicaux et paramédicaux : consultations, soins hospitaliers, analyses de laboratoire
- Enseignement et formation : cours dispensés par des écoles, universités et organismes de formation agréés
- Assurances et opérations financières : contrats d'assurance, opérations de crédit, courtage en valeurs mobilières
- Location de biens immobiliers à usage résidentiel : sauf si le bailleur opte volontairement pour la TVA
- Services postaux publics : courrier standard assuré par le service postal national
Ne confondez pas exonération et taux zéro. En Italie, il n'existe pas de taux zéro à proprement parler. Les opérations exonérées privent le vendeur de son droit à déduction de la TVA d'amont, ce qui peut avoir un impact sur sa rentabilité.
Comment fonctionne la TVA intracommunautaire entre la France et l'Italie ?
Les échanges commerciaux entre la France et l'Italie suivent les règles de la TVA intracommunautaire fixées par la directive 2006/112/CE. Le traitement varie selon que vous vendez ou achetez des biens, ou que vous fournissez des prestations de services.
Vendre des biens à un client italien (livraison intracommunautaire)
Lorsque vous vendez des marchandises à un client professionnel italien, votre vente est exonérée de TVA française, à trois conditions :
- Votre client est un assujetti à la TVA et détient un numéro de TVA intracommunautaire italien valide (format : IT + 11 chiffres)
- Les biens sont effectivement expédiés ou transportés vers l'Italie
- Vous disposez de preuves de transport (CMR, bon de livraison, etc.)
Votre facture doit mentionner les numéros de TVA des deux parties et porter la mention « Exonération de TVA - Article 262 ter I du CGI ». Si vos expéditions vers l'Italie dépassent le seuil applicable, vous devez aussi déposer une déclaration EMEBI (ex-DEB).
Bon à savoir : Vérifiez systématiquement le numéro de TVA intracommunautaire de votre client italien sur le portail VIES de la Commission européenne avant de facturer HT. Un numéro invalide ou inactif vous expose à un redressement de TVA en France.
Acheter des biens à un fournisseur italien (acquisition intracommunautaire)
Quand vous achetez des marchandises à un fournisseur italien, celui-ci vous facture hors taxe (sans IVA). C'est vous, en tant qu'acheteur français, qui devez autoliquider la TVA française sur votre déclaration CA3.
Le mécanisme fonctionne ainsi :
- Vous déclarez la TVA collectée (comme si vous l'aviez facturée à vous-même)
- Vous déclarez simultanément la TVA déductible (même montant)
- L'opération est neutre en trésorerie : vous ne décaissez rien
Concrètement, vous reportez le montant HT de l'acquisition en ligne B2 de votre déclaration CA3. La TVA collectée et la TVA déductible s'annulent.
Prestations de services entre la France et l'Italie
Pour les prestations de services B2B, la règle générale est simple : la TVA est due dans le pays du preneur (article 259-1° du CGI, article 44 de la directive TVA).
Si vous êtes un prestataire français et que votre client est un assujetti italien, vous facturez HT. Votre client autoliquide l'IVA à 22 % en Italie. Vous devez déposer chaque mois une DES (Déclaration Européenne de Services) sur le portail douanier.
Quelques exceptions à cette règle :
- Prestations liées à un immeuble : TVA du pays où se situe l'immeuble
- Événements et manifestations avec billetterie : TVA du pays de l'événement
- Transport de passagers : TVA en fonction du trajet parcouru dans chaque pays
Cas pratique - Un consultant français facture un client italien
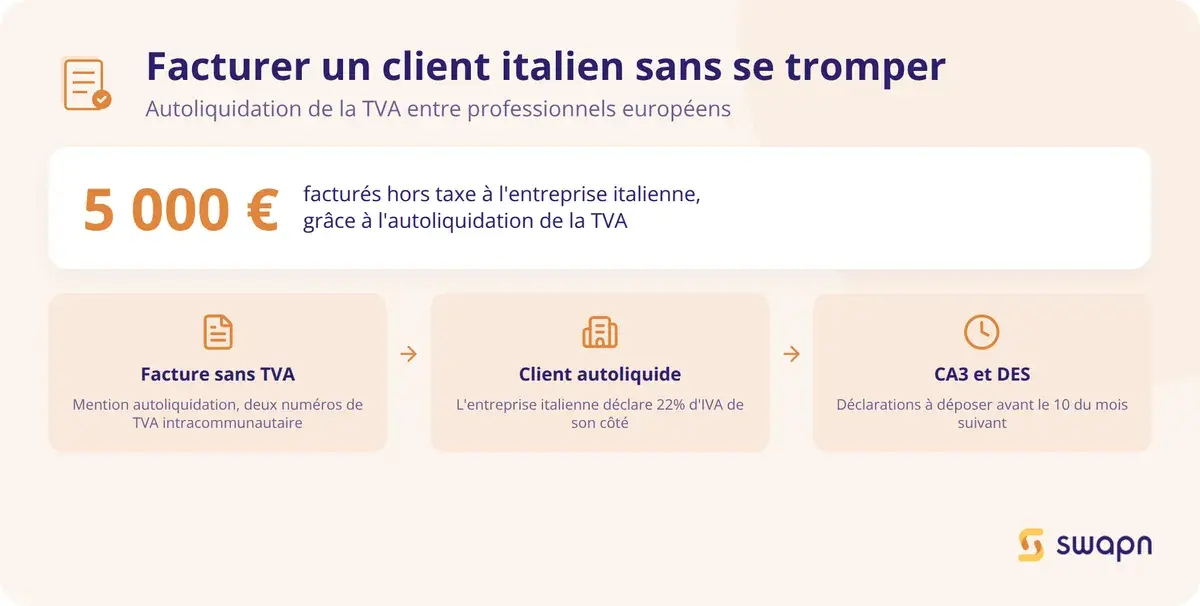
Prenons le cas de Marc, consultant freelance en stratégie en SASU, qui réalise une mission de conseil pour une SRL (société à responsabilité limitée italienne) basée à Milan. Le montant de la mission est de 5 000 €.
- Facturation : Marc émet une facture de 5 000 € HT, sans TVA française. La facture mentionne son numéro de TVA intracommunautaire français (FR + 11 chiffres) et celui de son client italien (IT + 11 chiffres), ainsi que la mention « Autoliquidation - Article 283-2 du CGI ».
- Côté client italien : la SRL milanaise autoliquide 22 % d'IVA, soit 1 100 €. Elle déclare cette TVA collectée et la déduit simultanément sur sa déclaration IVA.
- Obligations déclaratives de Marc : il reporte le montant de 5 000 € sur sa déclaration CA3 (ligne « Autres opérations non imposables ») et dépose une DES avant le 10 du mois suivant sur le portail douanier.
- Impact en trésorerie : Marc encaisse 5 000 €. Aucune TVA n'est décaissée ni collectée de son côté.
Swapn accompagne les entrepreneurs dans la gestion de leur TVA intracommunautaire, avec des déclarations de TVA prises en charge par un comptable dédié, dès 29 € HT/mois.
TVA et ventes à distance vers l'Italie : quelles règles pour le e-commerce ?
Si vous vendez des biens en ligne à des particuliers italiens (B2C), des règles spécifiques s'appliquent. Le régime des ventes à distance a été profondément remanié depuis juillet 2021.
Le seuil unique de 10 000 € et ses conséquences
Depuis le 1er juillet 2021, un seuil unique de 10 000 € HT s'applique à l'ensemble de vos ventes à distance intracommunautaires (tous pays de l'UE confondus, pas uniquement l'Italie).
- Sous ce seuil : vous facturez la TVA française (20 %) à vos clients particuliers italiens
- Au-delà de ce seuil : vous devez facturer la TVA du pays de destination, soit 22 % pour l'Italie
Le seuil s'apprécie sur l'année civile en cours et l'année précédente. Dès qu'il est franchi une fois, la TVA du pays de destination s'applique pour toute l'année en cours et l'année suivante.
Le guichet unique OSS et IOSS
Pour éviter de vous immatriculer à la TVA dans chaque pays où vous vendez, vous pouvez utiliser le guichet unique OSS (One-Stop Shop). Ce portail, accessible via impots.gouv.fr, vous permet de déclarer et payer la TVA due dans tous les pays de l'UE depuis la France.
L'OSS fonctionne avec une déclaration trimestrielle unique. Vous y reportez vos ventes par pays de destination et le taux applicable (22 % pour l'Italie). Le paiement est centralisé, puis redistribué par l'administration française aux États membres concernés.
Pour les biens importés de pays tiers d'une valeur inférieure ou égale à 150 €, le dispositif IOSS (Import One-Stop Shop) remplit le même rôle. Il permet de collecter la TVA au moment de la vente et d'éviter que l'acheteur ne paie la TVA à l'importation.
Quand et comment s'immatriculer à la TVA en Italie ?
Dans certaines situations, le recours à l'OSS ne suffit pas et une immatriculation directe à la TVA italienne devient obligatoire. Voici les cas concernés, la procédure à suivre et le rôle du représentant fiscal.
Les situations qui déclenchent l'obligation d'immatriculation
Vous devez obtenir un numéro de Partita IVA (numéro de TVA italien) si vous êtes dans l'une de ces situations :
- Vous stockez des marchandises en Italie (entrepôt, centre de fulfillment)
- Vous réalisez des travaux de montage ou d'installation sur le sol italien
- Vous organisez des événements avec billetterie en Italie
- Vous vendez à distance au-delà du seuil de 10 000 € sans être inscrit à l'OSS
- Vous importez des biens en Italie depuis un pays hors UE
- Vous avez un établissement stable en Italie (bureau, succursale)
La procédure d'immatriculation et les documents requis
La demande d'immatriculation se fait auprès de l'Agenzia delle Entrate (l'administration fiscale italienne) via le formulaire ANR/3. Vous devez fournir :
- Un extrait Kbis traduit en italien (ou en anglais selon les cas)
- Les statuts de votre société
- Une pièce d'identité du représentant légal
- Un certificat d'assujettissement à la TVA en France
- Une procuration si vous passez par un mandataire
Le délai de traitement est d'environ 2 à 4 semaines. À l'issue, vous recevez un numéro de Partita IVA au format IT + 11 chiffres.
Le rôle du représentant fiscal
Si votre entreprise n'a pas d'établissement en Italie, vous devez désigner un représentant fiscal. Il s'agit d'une personne physique ou morale résidente en Italie, solidairement responsable du paiement de l'IVA.
Le représentant fiscal dépose vos déclarations de TVA italiennes, gère vos obligations déclaratives locales et sert d'interlocuteur avec l'Agenzia delle Entrate. Ses honoraires varient généralement entre 1 500 et 3 000 € par an, selon la complexité de votre activité.
Dans certains cas, une identification directe (sans représentant fiscal) est possible, mais cette option reste limitée aux entreprises établies dans un État membre de l'UE ayant signé un accord d'assistance mutuelle avec l'Italie.
Comment récupérer la TVA payée en Italie ?
Si vous engagez des dépenses professionnelles en Italie (déplacement, salon, hébergement), vous pouvez récupérer la TVA italienne payée. La procédure dépend de votre situation.
Entreprise française sans immatriculation en Italie (8ème directive / directive 2008/9/CE)
Si votre entreprise est assujettie à la TVA en France et n'est pas immatriculée en Italie, vous pouvez demander le remboursement de l'IVA via la procédure dite de la « 8ème directive ». Voici les étapes :
- Connectez-vous au portail impots.gouv.fr, rubrique « Remboursement de TVA étrangère »
- Sélectionnez l'Italie comme pays de remboursement
- Renseignez les factures concernées (montant, date, nature de la dépense)
- Joignez les copies numériques des factures originales en italien
- Validez et transmettez la demande
Les dépenses éligibles sont notamment l'hébergement hôtelier, le carburant, les frais de déplacement, la location de véhicule et les frais de salon ou congrès. Le montant minimum est de 50 € pour une demande annuelle et de 400 € pour une demande trimestrielle.
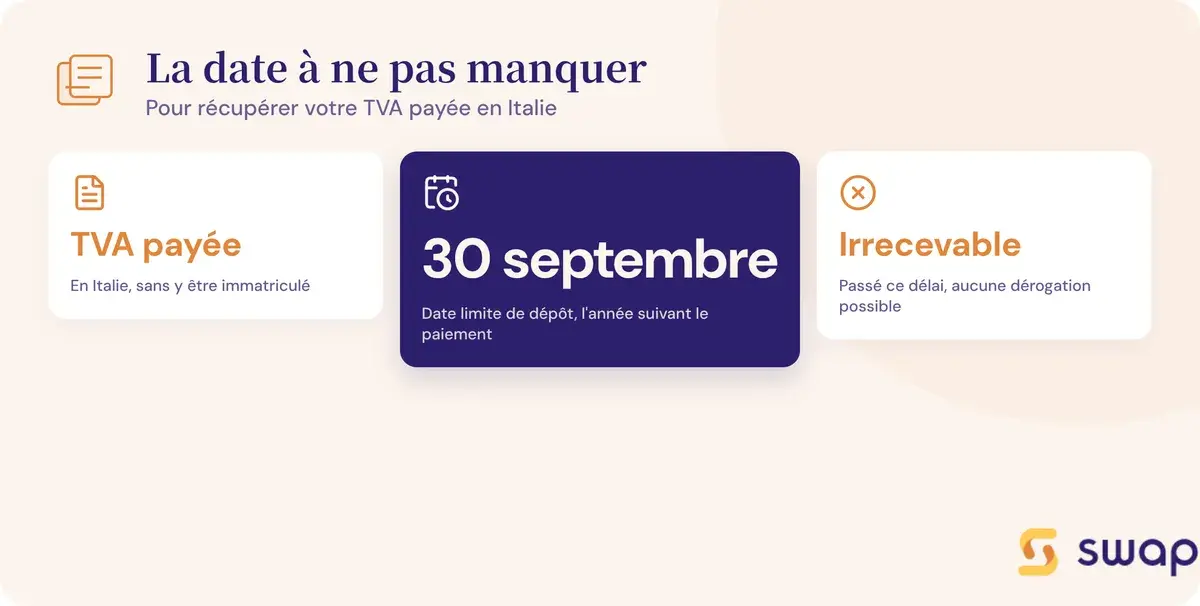
Bon à savoir : La date limite pour demander le remboursement de TVA italienne est le 30 septembre de l'année suivant la période concernée. Passé ce délai, la demande est irrecevable et aucune dérogation n'est possible.
Entreprise immatriculée à la TVA en Italie
Si vous êtes immatriculé à la TVA en Italie, la récupération se fait directement via vos déclarations de TVA italiennes périodiques. Vous déduisez la TVA d'amont (IVA payée sur vos achats) de la TVA collectée (IVA facturée à vos clients). Si la TVA déductible dépasse la TVA collectée, vous obtenez un crédit de TVA remboursable.
Entreprise hors UE : la règle de réciprocité
Pour les entreprises établies hors de l'Union européenne, le remboursement de l'IVA n'est possible que si un accord de réciprocité existe entre l'Italie et le pays tiers concerné. La procédure passe par un représentant fiscal en Italie et les délais sont plus longs.
Les comptables Swapn, inscrits à l'Ordre des Experts-Comptables, peuvent vous accompagner dans vos démarches de récupération de TVA étrangère.
Quelles sont les obligations déclaratives en matière de TVA italienne ?
Que vous soyez immatriculé en Italie ou que vous réalisiez des échanges intracommunautaires depuis la France, plusieurs obligations déclaratives s'appliquent. Voici les trois principales.
Les déclarations de TVA italiennes (dichiarazione IVA)
Si vous êtes immatriculé à la TVA en Italie, vous devez déposer des déclarations périodiques :
- Déclarations mensuelles : obligatoires si votre chiffre d'affaires dépasse 700 000 € (services) ou 1 000 000 € (autres activités)
- Déclarations trimestrielles : pour les entreprises sous ces seuils
- Déclaration annuelle (dichiarazione IVA annuale) : à déposer avant le 30 avril de l'année suivante
Vous devez aussi transmettre chaque trimestre la communication des liquidations périodiques (LIPE), qui récapitule les montants de TVA collectée et déductible.
L'Intrastat / EMEBI pour les échanges France-Italie
Les échanges de biens entre la France et l'Italie font l'objet d'une déclaration statistique. Côté français, il s'agit de l'EMEBI (enquête mensuelle statistique sur les échanges de biens intracommunautaires), qui a remplacé la DEB depuis 2022.
Cette déclaration est obligatoire à l'introduction (achats) et à l'expédition (ventes) dès que les seuils sont dépassés. La périodicité est mensuelle et le dépôt se fait via le portail de la douane.
La Déclaration Européenne de Services (DES)
La DES est obligatoire pour toute prestation de services B2B fournie à un assujetti italien. Elle doit être déposée chaque mois, au plus tard le 10 du mois suivant, sur le portail douanier.
La DES contient le numéro de TVA intracommunautaire du preneur italien et le montant HT de la prestation. Elle ne concerne que les services, pas les livraisons de biens (couvertes par l'EMEBI).
Les questions fréquentes sur la TVA en Italie
Comment s'appelle la TVA en Italie ?
La TVA italienne s'appelle IVA (Imposta sul Valore Aggiunto), littéralement « impôt sur la valeur ajoutée ». Elle est régie par le décret présidentiel n°633/DPR du 26 octobre 1972 et fonctionne sur le même principe que la TVA française.
Quel est le taux de TVA normal en Italie ?
Le taux normal (aliquota ordinaria) est de 22 %. Il s'applique à la majorité des biens et services qui ne bénéficient pas d'un taux réduit ou d'une exonération. C'est 2 points de plus que le taux normal français (20 %).
Est-il possible de récupérer la TVA payée en Italie pour une entreprise française ?
Oui. Si votre entreprise est assujettie à la TVA en France et n'est pas immatriculée en Italie, vous pouvez demander le remboursement de l'IVA via le portail impots.gouv.fr (procédure dite de la 8ème directive). La demande doit être déposée avant le 30 septembre de l'année suivante.
Comment fonctionne l'autoliquidation de TVA avec l'Italie ?
Lorsqu'une entreprise française achète un bien ou un service à un fournisseur italien (B2B), elle autoliquide la TVA. Elle déclare simultanément la TVA collectée et la TVA déductible sur sa déclaration CA3. L'opération est neutre en trésorerie.
Faut-il s'immatriculer à la TVA en Italie pour y vendre des produits ?
Pas systématiquement. Si vous vendez à distance à des particuliers italiens et que vous êtes inscrit au guichet unique OSS, vous déclarez la TVA italienne depuis la France. En revanche, si vous stockez des marchandises en Italie ou y réalisez certaines opérations, l'immatriculation est obligatoire.
Quel est le format du numéro de TVA intracommunautaire italien ?
Le numéro de TVA italien (Partita IVA) se compose du préfixe « IT » suivi de 11 chiffres. Exemple : IT 01234567890. Vous pouvez vérifier sa validité sur le portail VIES de la Commission européenne.
Quelle différence entre le taux réduit de 5 % et celui de 10 % en Italie ?
Le taux de 5 % concerne un périmètre restreint (herbes aromatiques, certaines prestations socio-sanitaires). Le taux de 10 % a un champ d'application beaucoup plus large : hébergement, restauration, transport de passagers, produits alimentaires transformés, médicaments et travaux de rénovation.
Un freelance français qui travaille pour un client italien doit-il facturer la TVA ?
Non, si le client est un assujetti (B2B). La règle générale pour les prestations de services B2B est que la TVA est due dans le pays du preneur. Le freelance facture HT avec la mention d'autoliquidation, et le client italien déclare l'IVA en Italie.
Quel pays entre la France et l'Italie a la TVA la plus élevée ?
L'Italie, avec un taux normal de 22 % contre 20 % en France. En revanche, le taux super-réduit italien (4 %) est plus élevé que le taux particulier français (2,1 %). Les deux pays ont chacun quatre niveaux de taux.
Comment déclarer une vente de services à un client italien sur la CA3 ?
La prestation de services B2B à un client italien assujetti est facturée HT. Sur votre CA3, vous reportez le montant en ligne « Autres opérations non imposables ». Vous devez aussi déposer une DES chaque mois sur le portail douanier, avant le 10 du mois suivant.
Sources & Références
Legifrance : Chapitre premier : Taxe sur la valeur ajoutée (Articles 256-0 à 298 octodecies)
Impots.gouv.fr : Achat/vente de biens - TVA intracommunautaire
Economie.gouv.fr : Ce qu'il faut savoir sur le numéro de TVA intracommunautaire
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


