
Simulateur EIRL : calculez vos revenus nets et charges 2026
Mis à jour le 15 septembre 2026
Comment utiliser le simulateur EIRL pour estimer votre revenu net ?
Le simulateur EIRL calcule votre revenu net à partir de votre chiffre d'affaires annuel, après déduction des cotisations sociales et de l'impôt. Deux modes sont disponibles : une simulation rapide avec des paramètres par défaut, et une simulation personnalisée pour affiner les résultats selon votre profil.
Simulation simple - estimez votre revenu en quelques clics
Le mode simple est le point de départ idéal pour une première estimation. Il applique des paramètres par défaut : activité commerciale (artisan-commerçant), régime réel, imposition à l'impôt sur le revenu (IR).
Vous renseignez deux informations :
- Votre chiffre d'affaires annuel (CA)
- Le montant de vos charges annuelles (loyer, matériel, assurances, etc.)
Le simulateur calcule automatiquement vos cotisations sociales, votre impôt sur le revenu et votre revenu net après impôt. Le résultat s'affiche en temps réel, sans inscription ni engagement.
Ce mode convient si vous exercez une activité de vente ou de prestations de services en tant qu'artisan-commerçant et que vous souhaitez un calcul de revenu net EIRL rapide avant d'affiner vos hypothèses.
Simulation personnalisée - affinez selon votre profil
Le mode personnalisé adapte le calcul à votre situation réelle. Vous choisissez :
- Le type d'activité : artisan-commerçant, profession libérale non réglementée ou profession libérale réglementée
- Le régime fiscal : impôt sur le revenu (IR) ou impôt sur les sociétés (IS)
- Les paramètres complémentaires : charges déductibles, et rémunération du dirigeant si vous optez pour l'IS
Les résultats affichent une ventilation détaillée : cotisations maladie-maternité, retraite de base, retraite complémentaire, allocations familiales, CSG/CRDS, montant de l'impôt et revenu net après impôt.
Ce mode est particulièrement utile pour comparer l'impact de l'IS et de l'IR sur votre simulateur de revenus EURL, ou pour ajuster le montant que vous vous versez afin de trouver le bon équilibre entre salaire et bénéfice laissé en société.
Quelles sont les limites du simulateur ?
Les résultats du simulateur sont indicatifs. Ils reposent sur les barèmes de cotisations et d'imposition en vigueur, mais ne remplacent pas les décomptes officiels de l'URSSAF ni un calcul personnalisé par un expert-comptable.
Le simulateur ne prend pas en compte :
- L'ACRE (aide aux créateurs et repreneurs d'entreprise), qui réduit les cotisations la première année
- Le passage d'un régime à un autre en cours d'année (micro-entreprise vers régime réel, par exemple)
- Les cotisations provisionnelles et leur régularisation
- Les situations particulières : cumul d'activités, revenus du conjoint pour le calcul de l'IR
Bon à savoir : pour une projection fiable intégrant l'ensemble de ces paramètres, faites valider vos estimations par un expert-comptable lors de la création d'entreprise, surtout en début d'activité où les bases forfaitaires de cotisations s'appliquent.
Le statut EIRL existe-t-il encore ?
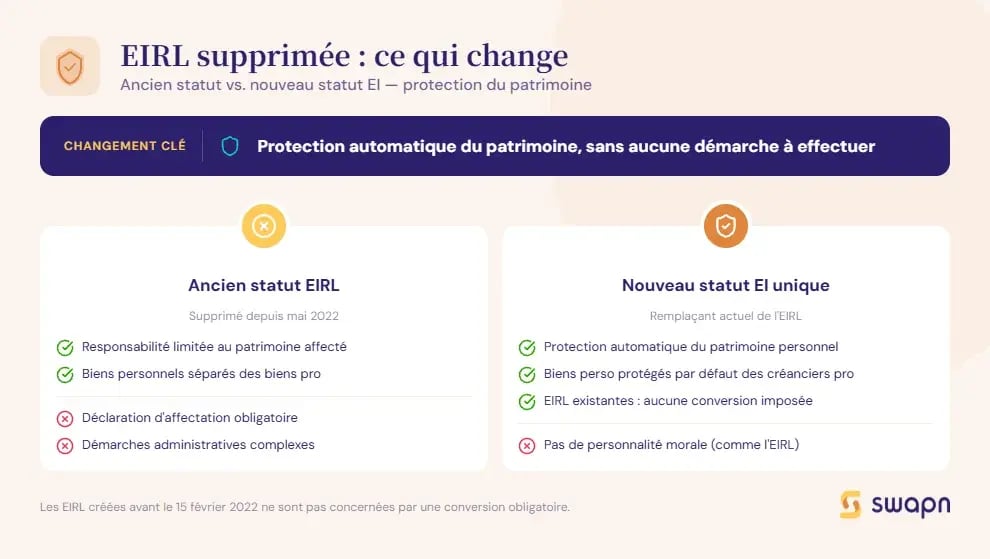
Avant d'utiliser le simulateur, un point de contexte s'impose : le statut d'entrepreneur individuel à responsabilité limitée (EIRL) a été supprimé pour les nouvelles créations. Le simulateur de revenus EIRL reste toutefois pertinent pour les EIRL existantes.
Fin de l'EIRL depuis la loi du 14 février 2022
La loi n° 2022-172 du 14 février 2022 a mis fin à la possibilité de créer une EIRL. Depuis mai 2022, plus aucune déclaration d'affectation de patrimoine ne peut être déposée.
Le statut unique d'entrepreneur individuel (EI) remplace l'EIRL. Ce nouveau statut étend automatiquement la protection du patrimoine personnel à tous les entrepreneurs individuels, sans qu'il soit nécessaire de constituer un patrimoine affecté. Les biens personnels du dirigeant sont protégés par défaut vis-à-vis des créanciers professionnels.
Les EIRL créées avant le 15 février 2022 continuent de fonctionner sous ce régime. Aucune démarche de conversion n'est imposée. Le simulateur EIRL gratuit reste donc un outil utile pour ces entrepreneurs qui souhaitent projeter leur rémunération nette.
Bon à savoir : si vous avez créé votre EIRL avant le 15 février 2022, votre statut reste valide. Vous pouvez continuer à exercer sous ce régime et utiliser le simulateur pour estimer vos revenus EIRL. Aucune démarche de conversion n'est obligatoire.
Quelle différence entre EIRL et EURL ?
La confusion entre EIRL et EURL (entreprise unipersonnelle à responsabilité limitée) est fréquente. Ces deux formes partagent l'idée de limiter la responsabilité d'un entrepreneur seul, mais leur nature juridique diffère.
| Critère | EIRL | EURL |
|---|---|---|
| Forme juridique | Entreprise individuelle avec patrimoine affecté | Société (SARL à associé unique) |
| Personnalité morale | Non | Oui (personne morale distincte) |
| Capital social | Aucun | Minimum 1 € |
| Responsabilité | Limitée au patrimoine affecté | Limitée aux apports |
L'EIRL n'avait pas de personnalité morale : l'entrepreneur et son activité ne formaient qu'une seule entité juridique. L'EURL, en revanche, crée une société distincte avec ses propres droits et obligations. Cette différence a des conséquences sur la cession de l'activité, la capacité à accueillir un associé et l'accès au financement. Pour aller plus loin sur ce statut, consultez notre page sur la définition de l'EURL, ses avantages et sa fiscalité.
Comment est calculé le revenu net d'une EIRL ?
Le simulateur applique une mécanique de calcul en trois étapes pour passer du chiffre d'affaires brut au revenu net après impôt. Comprendre cette logique vous aide à interpréter les résultats et à identifier les paramètres sur lesquels vous pouvez agir.
Du chiffre d'affaires au revenu net : les étapes de calcul
Le calcul suit un enchaînement en trois temps :
- CA brut - charges d'exploitation = bénéfice brut. Les charges incluent le loyer, le matériel, les assurances, les frais de déplacement et toute dépense liée à l'activité.
- Bénéfice brut - cotisations sociales = revenu net avant impôt. Les cotisations sont calculées sur le bénéfice (à l'IR) ou sur la rémunération du dirigeant (à l'IS).
- Revenu net avant impôt - impôt = revenu net après impôt. C'est le montant réellement disponible sur votre compte.
Prenons un exemple rapide : avec un CA de 70 000 €, des charges de 10 000 € et des cotisations de 18 600 €, votre revenu avant impôt est de 41 400 €. Après un impôt estimé à 5 000 €, il vous reste 36 400 € nets.
Quelles cotisations sociales pour un dirigeant d'EIRL ?
Le dirigeant d'EIRL relève du statut du travailleur non salarié (TNS), rattaché à la Sécurité sociale des indépendants (SSI). Ses cotisations sociales et contributions sociales (CSG/CRDS) sont calculées sur le bénéfice net (à l'IR) ou sur la rémunération qu'il se verse (à l'IS).
Le taux global de cotisations est d'environ 45 % du revenu net pour un artisan-commerçant. Ce taux varie selon le niveau de revenu et le type d'activité.
| Cotisation | Base de calcul | Taux indicatif |
|---|---|---|
| Maladie-maternité | Revenu d'activité | 0,5 % à 7,2 % |
| Retraite de base | Revenu plafonné (PASS) | 17,75 % |
| Retraite complémentaire | Revenu d'activité | 7 % |
| Invalidité-décès | Revenu d'activité | 1,3 % |
| Allocations familiales | Revenu d'activité | 0 % à 3,1 % |
| CSG / CRDS | Revenu + cotisations | 9,7 % |
| Formation professionnelle | Base forfaitaire | 0,25 % |
Les cotisations sont d'abord provisionnelles (basées sur le revenu de l'année N-2 ou N-1), puis régularisées une fois le revenu définitif connu. En début d'activité, l'URSSAF applique des bases forfaitaires réduites.
Même en l'absence de revenu, une cotisation minimale reste due pour la retraite de base et l'invalidité-décès.
IS ou IR - quel régime fiscal choisir pour votre EIRL ?
Le choix entre l'impôt sur le revenu (IR) et l'impôt sur les sociétés (IS) a un impact direct sur votre revenu net. Le simulateur EIRL vous permet de comparer les deux options, mais encore faut-il comprendre ce que chacune implique.
L'imposition à l'IR (impôt sur le revenu)
L'IR est le régime par défaut de l'EIRL. L'intégralité du bénéfice est imposée au barème progressif de l'impôt sur le revenu, avec des tranches allant de 0 % à 45 %.
Le bénéfice sert aussi de base de calcul aux cotisations sociales. Plus le bénéfice est élevé, plus les cotisations et l'impôt augmentent proportionnellement.
Selon l'activité exercée, le bénéfice imposable relève de l'une de ces catégories :
- BIC (bénéfices industriels et commerciaux) : activités commerciales, artisanales et de prestations de services. Régimes possibles : micro-BIC (CA ≤ 203 100 € en vente, ≤ 83 600 € en services), régime réel simplifié ou régime réel normal.
- BNC (bénéfices non commerciaux) : professions libérales. Régimes possibles : micro-BNC (recettes ≤ 83 600 €) ou déclaration contrôlée.
En micro-BIC ou micro-BNC, un abattement forfaitaire s'applique sur le CA : 71 % pour la vente de marchandises, 50 % pour les prestations de services BIC, et 34 % pour les BNC. Le bénéfice imposable est calculé après cet abattement.
L'imposition à l'IS (impôt sur les sociétés)
L'EIRL peut opter pour l'IS. Le bénéfice imposable est alors calculé après déduction de la rémunération du dirigeant, ce qui permet de dissocier revenu personnel et résultat de l'entreprise.
Les taux d'IS sont fixes :
- 15 % sur les bénéfices jusqu'à 42 500 € (pour les entreprises dont le CA ne dépasse pas 10 M€ HT)
- 25 % au-delà de 42 500 €
Le dirigeant se verse une rémunération, soumise aux cotisations sociales et à l'IR. Le bénéfice restant après IS peut être réinvesti dans l'activité ou distribué sous forme de dividendes. Les dividendes versés au-delà de 10 % du patrimoine affecté sont soumis aux cotisations sociales, en plus de la flat tax (PFU) à 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux).
Bon à savoir : l'option pour l'IS est irrévocable passé un délai de 5 exercices. Avant d'opter, simulez vos revenus dans les deux configurations (IS et IR) pour vérifier que l'IS est réellement plus avantageux sur le long terme.
Tableau comparatif IS vs IR pour une EIRL
| Critère | IR (impôt sur le revenu) | IS (impôt sur les sociétés) |
|---|---|---|
| Base d'imposition | Bénéfice entier | Bénéfice après déduction de la rémunération |
| Taux d'imposition | Barème progressif (0 % à 45 %) | 15 % jusqu'à 42 500 €, puis 25 % |
| Déductibilité de la rémunération | Non | Oui |
| Traitement des dividendes | Pas de dividendes | Flat tax 31,4 % ou option barème progressif |
| Base des cotisations sociales | Bénéfice net | Rémunération + dividendes > 10 % du patrimoine affecté |
| Complexité comptable | Comptabilité de trésorerie possible | Comptabilité d'engagement obligatoire |
| Profil adapté | Revenus modestes (< 30 000 €) | Revenus > 40 000 € avec capacité d'épargne en société |
Cas pratique : bénéfice de 50 000 €, célibataire, 1 part fiscale
Scénario IR :
- Bénéfice : 50 000 €
- Cotisations sociales (~45 % du net, calcul itératif) : ~15 500 €
- Revenu avant impôt : ~34 500 €
- IR estimé : ~3 600 €
- Revenu net après impôt : ~30 900 €
Scénario IS (rémunération fixée à 30 000 €) :
- Bénéfice imposable à l'IS : 50 000 - 30 000 = 20 000 €
- IS : 20 000 × 15 % = 3 000 €
- Cotisations sur rémunération : ~9 300 €
- Rémunération nette après IR : ~19 700 €
- Bénéfice après IS disponible : 17 000 € (réinvestissable ou distribuable en dividendes)
À ce niveau de bénéfice, les deux régimes donnent un revenu net comparable si les dividendes sont distribués. L'IS devient plus avantageux au-delà de 40 000 € de bénéfice, car le taux réduit de 15 % reste inférieur aux tranches élevées du barème IR. L'IS permet aussi de moduler sa rémunération d'une année sur l'autre et de constituer de la trésorerie en société.
Cas pratiques - combien gagne réellement un dirigeant d'EIRL ?
Voici trois scénarios concrets pour visualiser le passage du chiffre d'affaires au revenu net, selon des profils d'entrepreneurs différents. Les montants sont calculés sur la base des barèmes en vigueur, pour un dirigeant célibataire avec 1 part fiscale.
Bon à savoir : les montants ci-dessous sont des estimations. Les cotisations réelles dépendent de votre situation personnelle (ACRE, début d'activité, régularisation). Pour affiner ces projections et choisir le régime fiscal adapté, Swapn vous accompagne dès 29 € HT/mois, avec l'assistance de comptables inscrits à l'Ordre des Experts-Comptables.
Cas n°1 - prestataire de services à l'IR (CA 60 000 €)
Profil : consultant BtoB, activité BIC prestations de services, régime réel simplifié, imposition à l'IR.
- Chiffre d'affaires annuel : 60 000 €
- Charges d'exploitation : 8 000 € (assurance RC pro, logiciels, déplacements)
- Bénéfice : 60 000 - 8 000 = 52 000 €
Les cotisations TNS sont calculées de manière itérative : elles portent sur le bénéfice diminué des cotisations elles-mêmes. Avec un taux effectif d'environ 45 %, les cotisations s'élèvent à ~16 200 €.
- Revenu avant impôt : 52 000 - 16 200 = 35 800 €
- IR estimé (1 part) : ~3 200 €
- Revenu net après impôt : ~32 600 €, soit environ 2 717 € par mois
Cas n°2 - artisan-commerçant à l'IS (CA 100 000 €)
Profil : artisan BTP prestation de services, régime IS, rémunération du dirigeant fixée à 40 000 €.
- Chiffre d'affaires annuel : 100 000 €
- Charges d'exploitation : 25 000 € (matériel, sous-traitance, véhicule)
- Rémunération du dirigeant : 40 000 €
- Bénéfice imposable à l'IS : 100 000 - 25 000 - 40 000 = 35 000 €
Le bénéfice de 35 000 € est inférieur au seuil de 42 500 € : il est taxé au taux réduit de 15 %. IS = 35 000 × 15 % = 5 250 €.
- Cotisations sociales sur 40 000 € de rémunération (~45 % du net) : ~12 400 €
- Rémunération nette avant IR : 40 000 - 12 400 = 27 600 €
- Bénéfice après IS : 35 000 - 5 250 = 29 750 €
Ce bénéfice résiduel peut être réinvesti dans l'activité ou distribué en dividendes. Les dividendes dépassant 10 % du patrimoine affecté sont soumis aux cotisations sociales, en plus de la flat tax à 31,4 %. Pour comprendre comment se calcule l'imposition des dividendes en SASU, les mêmes principes de flat tax s'appliquent.
Cas n°3 - profession libérale à l'IR (CA 80 000 €)
Profil : profession libérale non réglementée, BNC, déclaration contrôlée, imposition à l'IR.
- Chiffre d'affaires annuel : 80 000 €
- Charges d'exploitation : 10 000 € (formation, abonnements, comptabilité)
- Bénéfice : 80 000 - 10 000 = 70 000 €
Cotisations TNS sur le bénéfice net (~45 % du net, calcul itératif) : ~21 800 €. Pour en savoir plus sur les obligations déclaratives liées à ce régime, consultez notre guide sur la comptabilité BNC.
- Revenu avant impôt : 70 000 - 21 800 = 48 200 €
- IR estimé (1 part) : ~7 500 €
- Revenu net après impôt : ~40 700 €, soit environ 3 392 € par mois
Quelles alternatives au simulateur EIRL pour les nouveaux entrepreneurs ?
L'EIRL ne pouvant plus être créée depuis 2022, les entrepreneurs qui découvrent ce simulateur cherchent souvent une alternative adaptée à leur projet. Deux options se présentent selon que vous souhaitez rester en entreprise individuelle ou créer une société.
Le simulateur Entreprise Individuelle (nouveau statut EI)
Depuis la loi du 14 février 2022, le statut unique d'entrepreneur individuel (EI) remplace l'EIRL. La protection du patrimoine personnel est automatique, sans formalité d'affectation. L'option pour l'IS reste possible, comme pour l'ancienne EIRL.
Le simulateur de revenus en entreprise individuelle, disponible en ligne, permet de calculer vos revenus nets en EI avec les mêmes variables : CA, charges, type d'activité et régime fiscal. Si vous n'avez pas encore créé votre activité, c'est vers ce simulateur EI qu'il faut vous tourner.
Le simulateur EURL pour ceux qui veulent une société
L'EURL (entreprise unipersonnelle à responsabilité limitée) est l'alternative « société » à l'EIRL. Le dirigeant d'EURL relève du même régime social TNS, mais l'EURL a une personnalité morale distincte. Elle nécessite des statuts, un capital social (minimum 1 €) et une immatriculation au registre du commerce et des sociétés (RCS).
L'EURL est adaptée si vous envisagez de céder votre activité à terme, d'accueillir un associé ou de lever des fonds. Le simulateur EURL calcule votre rémunération nette selon les mêmes principes, avec des spécificités liées au traitement des dividendes et à la responsabilité limitée aux apports.
Si vous envisagez de créer une EURL, Swapn prend en charge gratuitement l'ensemble des formalités de création d'une EURL en ligne (statuts, annonce légale, immatriculation).
Les questions fréquentes sur le simulateur EIRL
Régime fiscal, cotisations, alternatives au statut supprimé : voici les réponses aux questions les plus fréquentes sur le simulateur EIRL.
Puis-je encore créer une EIRL en France ?
Non. Depuis la loi n° 2022-172 du 14 février 2022, il n'est plus possible de créer une EIRL. Le statut unique d'entrepreneur individuel (EI) la remplace, avec une protection automatique du patrimoine personnel. Si vous avez créé votre EIRL avant cette date, vous conservez votre statut. Pour comparer les deux formes, consultez notre guide sur l'entreprise individuelle ou l'EURL.
Quelle est l'imposition d'une EIRL ?
Par défaut, l'EIRL est imposée à l'impôt sur le revenu (IR) au barème progressif (0 % à 45 %). Le dirigeant peut opter pour l'impôt sur les sociétés (IS) : 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà. Le choix dépend du niveau de revenus et de la capacité à laisser du bénéfice en société.
Comment calculer le revenu net d'un dirigeant d'EIRL ?
Partez du chiffre d'affaires annuel, soustrayez vos charges d'exploitation pour obtenir le bénéfice. Déduisez ensuite les cotisations sociales (~45 % du revenu net pour un artisan-commerçant) puis l'impôt. Le simulateur EIRL effectue ce calcul automatiquement à partir de votre CA et de vos charges.
Quelle différence entre le simulateur EIRL et le simulateur EURL ?
Le simulateur EIRL calcule les revenus d'un entrepreneur individuel à responsabilité limitée (sans personnalité morale). Le simulateur EURL concerne une société unipersonnelle (personne morale distincte). Les cotisations sociales sont similaires (régime TNS), mais le traitement fiscal et comptable diffère, notamment sur les dividendes et la responsabilité. Vous pouvez consulter notre comparatif EURL vs SARL pour approfondir ces différences de structure.
Vaut-il mieux choisir l'IS ou l'IR pour une EIRL ?
L'IS est généralement plus avantageux au-delà de 40 000 € de bénéfice annuel, car le taux réduit de 15 % est inférieur aux tranches élevées du barème IR. L'IR reste préférable pour les revenus modestes ou si vous avez besoin de l'intégralité de votre bénéfice pour vivre. Simulez les deux options avant de décider. Notre guide sur la flat tax ou le barème progressif peut vous aider à trancher.
Quels sont les avantages d'une EIRL par rapport à une EI classique ?
L'EIRL permettait de protéger son patrimoine personnel en affectant des biens à l'activité professionnelle, et d'opter pour l'IS. Depuis 2022, ces avantages sont étendus à tous les entrepreneurs individuels : le patrimoine personnel est protégé automatiquement et l'option IS est ouverte à toutes les EI.
Le simulateur EIRL prend-il en compte l'ACRE ?
Non, la plupart des simulateurs EIRL ne prennent pas en compte l'ACRE (aide aux créateurs et repreneurs d'entreprise). Cette exonération partielle de cotisations sociales la première année réduit significativement les charges. Pour une estimation avec ACRE, consultez notre article sur l'ACRE à la création d'entreprise ou faites appel à un expert-comptable.
Quel chiffre d'affaires faut-il pour se verser 2 000 € nets par mois en EIRL ?
En activité de prestations de services à l'IR, il faut environ 55 000 à 65 000 € de CA annuel pour dégager 2 000 € nets mensuels après cotisations et impôt. Ce montant varie selon le type d'activité, le niveau de charges et la situation familiale (nombre de parts fiscales).
Est-ce que je peux passer de l'EIRL à l'EURL ?
Oui, un dirigeant d'EIRL peut transformer son activité en EURL. Cette opération nécessite la rédaction de statuts, un dépôt de capital, une annonce légale et une immatriculation au RCS. L'apport du fonds de commerce ou du patrimoine affecté à la société peut bénéficier d'un régime fiscal favorable sous conditions. Retrouvez toutes les étapes dans notre guide sur la création d'une EURL.
Le simulateur EIRL est-il fiable pour prévoir mes cotisations URSSAF ?
Le simulateur fournit une estimation basée sur les barèmes en vigueur, mais les cotisations réelles peuvent varier. L'URSSAF calcule d'abord des cotisations provisionnelles (basées sur le revenu N-2 ou N-1), puis régularise. En début d'activité, les bases forfaitaires s'appliquent. Le simulateur reste un bon outil de projection, pas un décompte définitif.
Sources & Références
Legifrance : Loi n° 2022-172 du 14 février 2022 en faveur de l'activité professionnelle indépendante
Impots.gouv.fr : Qu'est-ce que le statut unique de l'entrepreneur individuel ?
URSSAF : Simulateur de revenus pour EIRL