Business plan marchand de biens : méthode et exemple chiffré
Business plan clinique vétérinaire : méthode et chiffres clés

Temps de lecture : 12 min
Résumé de l'article
- Business plan clinique vétérinaire : il réunit un narratif, un prévisionnel financier et des annexes justificatives.
- Budget d'ouverture : comptez entre 200 000€ et 1 000 000€ selon la surface et l'équipement.
- Apport bancaire : les banques attendent un apport personnel de 20 à 30 % du projet.
- Statut juridique : la SELARL domine chez les vétérinaires, avec responsabilité limitée et fiscalité à l'IS.
- Seuil de rentabilité : divisez vos charges fixes par votre taux de marge sur coûts variables.
- Ouvrir sa clinique vétérinaire avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 04 novembre 2026
Que contient un business plan de clinique vétérinaire ?
Un business plan de clinique vétérinaire se compose de trois blocs : une partie rédactionnelle qui présente le projet et son marché, une partie financière qui chiffre sa viabilité, et des annexes qui renforcent la crédibilité du dossier. Le document complet fait généralement entre 20 et 50 pages selon la complexité du projet.
La partie rédactionnelle (le « narratif »)
Le narratif pose les fondations du projet. Il couvre quatre volets :
- Le porteur de projet : diplôme de Docteur Vétérinaire, expérience clinique (années en tant que salarié, remplacements), spécialisations éventuelles (Nouveaux Animaux de Compagnie, équins, chirurgie, dentisterie). Le banquier finance un professionnel avant de financer un local.
- Le concept de la clinique : positionnement (canin urbain, rurale mixte, urgences, clinique spécialisée), services (consultations, chirurgie, imagerie médicale, hospitalisation, vente de produits vétérinaires). Un vétérinaire qui vise les urgences de nuit en zone sous-dotée ne rédige pas le même business plan qu'un praticien généraliste en centre-ville.
- L'étude de marché : analyse de la zone de chalandise, de la concurrence locale et de la clientèle cible (détaillée dans la section suivante).
- La stratégie commerciale : grille tarifaire, plan de communication (site web, réseaux sociaux, partenariats avec les refuges et éleveurs), programme de fidélisation (rappels de vaccination, carnet de santé numérique).
Le narratif doit montrer que vous connaissez votre marché et que votre projet répond à un besoin réel. Comptez 10 à 25 pages pour cette partie.
La partie financière (le prévisionnel)
Le prévisionnel financier est le cœur du dossier, la première chose que votre banquier ouvre. Il regroupe quatre documents :
- Le compte de résultat prévisionnel : vos recettes et charges projetées sur 3 ans minimum, avec le résultat net attendu chaque année.
- Le plan de trésorerie : les entrées et sorties de cash mois par mois, pour vérifier que la clinique ne manque jamais de liquidités.
- Le plan de financement initial : le total des besoins (investissements, stock, trésorerie de démarrage) face aux ressources (apport personnel, emprunt, aides).
- Le bilan prévisionnel : la photographie du patrimoine de la clinique à la fin de chaque exercice.
Vos projections doivent s'appuyer sur des ratios sectoriels vétérinaires, pas sur des moyennes tous secteurs confondus. Un taux de marge brute de 60 % en clinique canine n'a rien à voir avec celui d'un commerce de détail.
Les annexes qui renforcent le dossier
Les annexes apportent des preuves concrètes à votre narratif et à vos chiffres :
- CV détaillé du ou des associés (diplômes, expériences, formations complémentaires)
- Devis des équipements : bloc chirurgical, appareil de radiographie, échographe, mobilier
- Bail commercial signé ou compromis d'achat des locaux
- Lettres d'intention de partenaires (laboratoires d'analyses, centrales d'achat vétérinaires)
Comment réaliser l'étude de marché d'une clinique vétérinaire ?
L'étude de marché valide (ou invalide) votre intuition avec des données. Elle se décompose en trois temps : délimiter votre zone géographique, cartographier la concurrence, puis cerner les besoins de votre future clientèle. Pour structurer votre business plan vétérinaire, vous pouvez créer votre business plan en ligne gratuitement avec le générateur Swapn, puis compléter chaque section avec les données spécifiques à votre projet.
- Délimiter le périmètre géographique et mesurer la demande locale
- Cartographier les cliniques et cabinets déjà présents dans la zone
- Cerner les profils de clients et les services les plus recherchés
Analyser la zone de chalandise
Commencez par définir votre périmètre. En zone urbaine, la zone de chalandise d'une clinique vétérinaire couvre un rayon de 10 à 15 km. En zone rurale, ce rayon s'étend à 20-30 km.
Collectez ensuite les données clés : nombre de foyers, taux de possession d'animaux de compagnie (environ 50 % des foyers français possèdent au moins un animal), densité de population. Les données INSEE par commune et l'observatoire de la démographie vétérinaire vous donnent une base fiable. Contactez aussi la mairie pour connaître les projets d'urbanisme (nouveaux quartiers résidentiels, zones pavillonnaires).
L'objectif est d'identifier les zones sous-dotées en offre vétérinaire, où la demande dépasse l'offre existante. À l'inverse, une zone saturée avec trois cliniques pour 15 000 habitants rend la montée en charge plus lente et plus coûteuse.
Évaluer la concurrence locale
Recensez toutes les structures vétérinaires dans votre zone : cliniques, cabinets, centres hospitaliers vétérinaires. Notez leur taille, leurs spécialités, leurs horaires d'ouverture, leurs tarifs et leurs avis clients en ligne.
Identifiez la présence éventuelle de groupes vétérinaires (Sévétys, Anicura, IVC Evidensia). Ces groupes rachètent activement des cliniques indépendantes et modifient la dynamique concurrentielle locale : ils investissent dans l'équipement, allongent les horaires et pratiquent parfois des tarifs différents.
Repérez les segments non couverts : urgences de nuit, NAC, comportementalisme, dentisterie vétérinaire. Un créneau vacant est une opportunité à valoriser dans votre business plan.
Identifier la clientèle cible et ses besoins
Votre clientèle se répartit en plusieurs profils : propriétaires de chiens et chats (le gros du volume), propriétaires de NAC, éleveurs professionnels, refuges et associations de protection animale.
Le marché bénéficie de tendances favorables. L'humanisation de l'animal pousse les propriétaires à dépenser davantage en soins. Les assurances santé animale gagnent du terrain et augmentent le panier moyen par consultation. Les services les plus demandés restent les consultations généralistes, la vaccination, la stérilisation, la chirurgie et les urgences.
La vente de produits vétérinaires (alimentation thérapeutique, antiparasitaires, compléments) pèse environ 30 % du chiffre d'affaires d'une clinique. Ce poste est à intégrer dès le prévisionnel, car il génère une marge significative avec peu de temps vétérinaire mobilisé.
Chiffres clés du marché vétérinaire en France
Avant de projeter vos propres chiffres, calibrez-les par rapport aux données du secteur. Voici les indicateurs de référence pour le marché vétérinaire français.
Panorama du secteur
| Indicateur | Valeur | Commentaire |
|---|---|---|
| Nombre de vétérinaires en exercice | ~20 800 | Dont environ 55 % en activité canine |
| Nombre d'établissements de soins | ~7 900 | Cliniques, cabinets et centres hospitaliers |
| Chiffre d'affaires global du secteur | ~4,7 milliards € | Croissance régulière depuis 10 ans |
| Tarif moyen d'une consultation | 30 à 40 € | Variable selon la zone et la spécialisation |
| Revenu net annuel, vétérinaire débutant | ~30 000 € | Première année d'exercice libéral |
| Revenu net annuel, vétérinaire expérimenté | 50 000 à 65 000 € | Associé ou titulaire avec clientèle établie |
Revenus moyens d'un vétérinaire libéral
Un vétérinaire libéral débutant gagne environ 30 000 € net par an. Après 5 à 10 ans d'exercice, avec une clientèle fidélisée, la rémunération atteint 50 000 à 65 000 € net par an.
Ces montants varient selon trois facteurs : la localisation (les zones urbaines denses génèrent plus de volume, les zones rurales moins de concurrence), la spécialisation (un vétérinaire spécialisé en chirurgie ou en imagerie facture des actes plus élevés) et le nombre d'associés (le partage des charges fixes améliore la rentabilité individuelle).
Intégrez ces fourchettes dans votre prévisionnel pour calibrer votre rémunération de dirigeant. Un banquier qui voit une rémunération projetée à 80 000 € net dès l'année 2 sans justification sectorielle posera des questions.
Comment construire le prévisionnel financier d'une clinique vétérinaire ?
Le prévisionnel financier traduit votre projet en chiffres. C'est la section la plus scrutée par les banques. Voici les cinq étapes pour le construire :
- Chiffrer le budget total d'installation et d'équipement
- Prévoir le CA sur 3 ans avec une montée en charge réaliste
- Détailler les charges mensuelles poste par poste
- Déterminer le CA minimum pour couvrir vos coûts
- Vérifier que vos ratios financiers répondent aux attentes bancaires
Estimer l'investissement de départ
Le budget d'ouverture d'une clinique vétérinaire se situe entre 200 000 € et 1 000 000 €, selon la surface, le niveau d'équipement et la localisation. Voici la ventilation type :
| Poste d'investissement | Fourchette basse | Fourchette haute |
|---|---|---|
| Travaux d'aménagement et mise aux normes sanitaires | 50 000 € | 200 000 € |
| Équipement médical (bloc chirurgical, radiographie, échographie, analyseurs) | 80 000 € | 300 000 € |
| Mobilier, informatique, logiciel de gestion | 15 000 € | 40 000 € |
| Stock initial de médicaments et produits | 10 000 € | 30 000 € |
| Total | 200 000 € | 1 000 000 € |
Les banques attendent un apport personnel de 20 à 30 % du projet total, soit 50 000 à 300 000 € selon l'envergure. Plus votre apport est élevé, meilleures sont vos conditions d'emprunt.
Projeter le chiffre d'affaires sur 3 ans
La méthode la plus fiable consiste à partir du nombre de consultations par jour, puis à ajouter les actes chirurgicaux et la vente de produits.
Cas pratique : clinique canine urbaine, 1 vétérinaire + 1 auxiliaire vétérinaire diplômé (AVD)
- Consultations : 15 par jour × 35 € × 250 jours = 131 250 €
- Actes chirurgicaux (~25 % du CA) : ~43 750 €
- Vente de produits vétérinaires (~30 % du CA) : ~52 500 €
- CA total à pleine capacité : ~227 500 €
La montée en charge est progressive. Voici une projection réaliste :
| Année 1 (65 %) | Année 2 (80 %) | Année 3 (95 %) | |
|---|---|---|---|
| CA projeté | ~148 000 € | ~182 000 € | ~216 000 € |
L'année 1 à 60-70 % de la capacité cible est un standard du secteur. Surestimer ce taux est l'une des erreurs les plus fréquentes dans les business plans vétérinaires. Comparez toujours vos projections aux ratios sectoriels pour valider leur cohérence.
Lister les charges d'exploitation
Voici les charges d'exploitation mensuelles types pour une clinique avec 1 vétérinaire et 1 AVD, rapportées à un CA mensuel d'environ 19 000 € à pleine capacité :
| Poste de charge | Montant mensuel estimé | % du CA |
|---|---|---|
| Personnel (1 AVD, salaire + charges patronales à 42 %) | 3 000 à 3 500 € | 16 à 18 % |
| Loyer ou remboursement d'emprunt immobilier | 1 500 à 2 500 € | 8 à 13 % |
| Achats de médicaments et consommables | 4 000 à 5 500 € | 25 à 30 % |
| Assurances (RC Pro, multirisque, prévoyance) | 400 à 600 € | 2 à 3 % |
| Cotisations ordinales et formation continue | 150 à 250 € | ~1 % |
| Énergie, entretien, nettoyage | 400 à 700 € | 2 à 4 % |
| Maintenance des équipements | 300 à 500 € | 2 à 3 % |
À ces charges s'ajoutent les cotisations sociales du vétérinaire dirigeant (régime TNS, environ 45 % du revenu net) et le remboursement du prêt d'équipement. L'assurance de responsabilité civile professionnelle (RC Pro) est obligatoire pour les vétérinaires, profession réglementée.
Calculer le seuil de rentabilité (point mort)
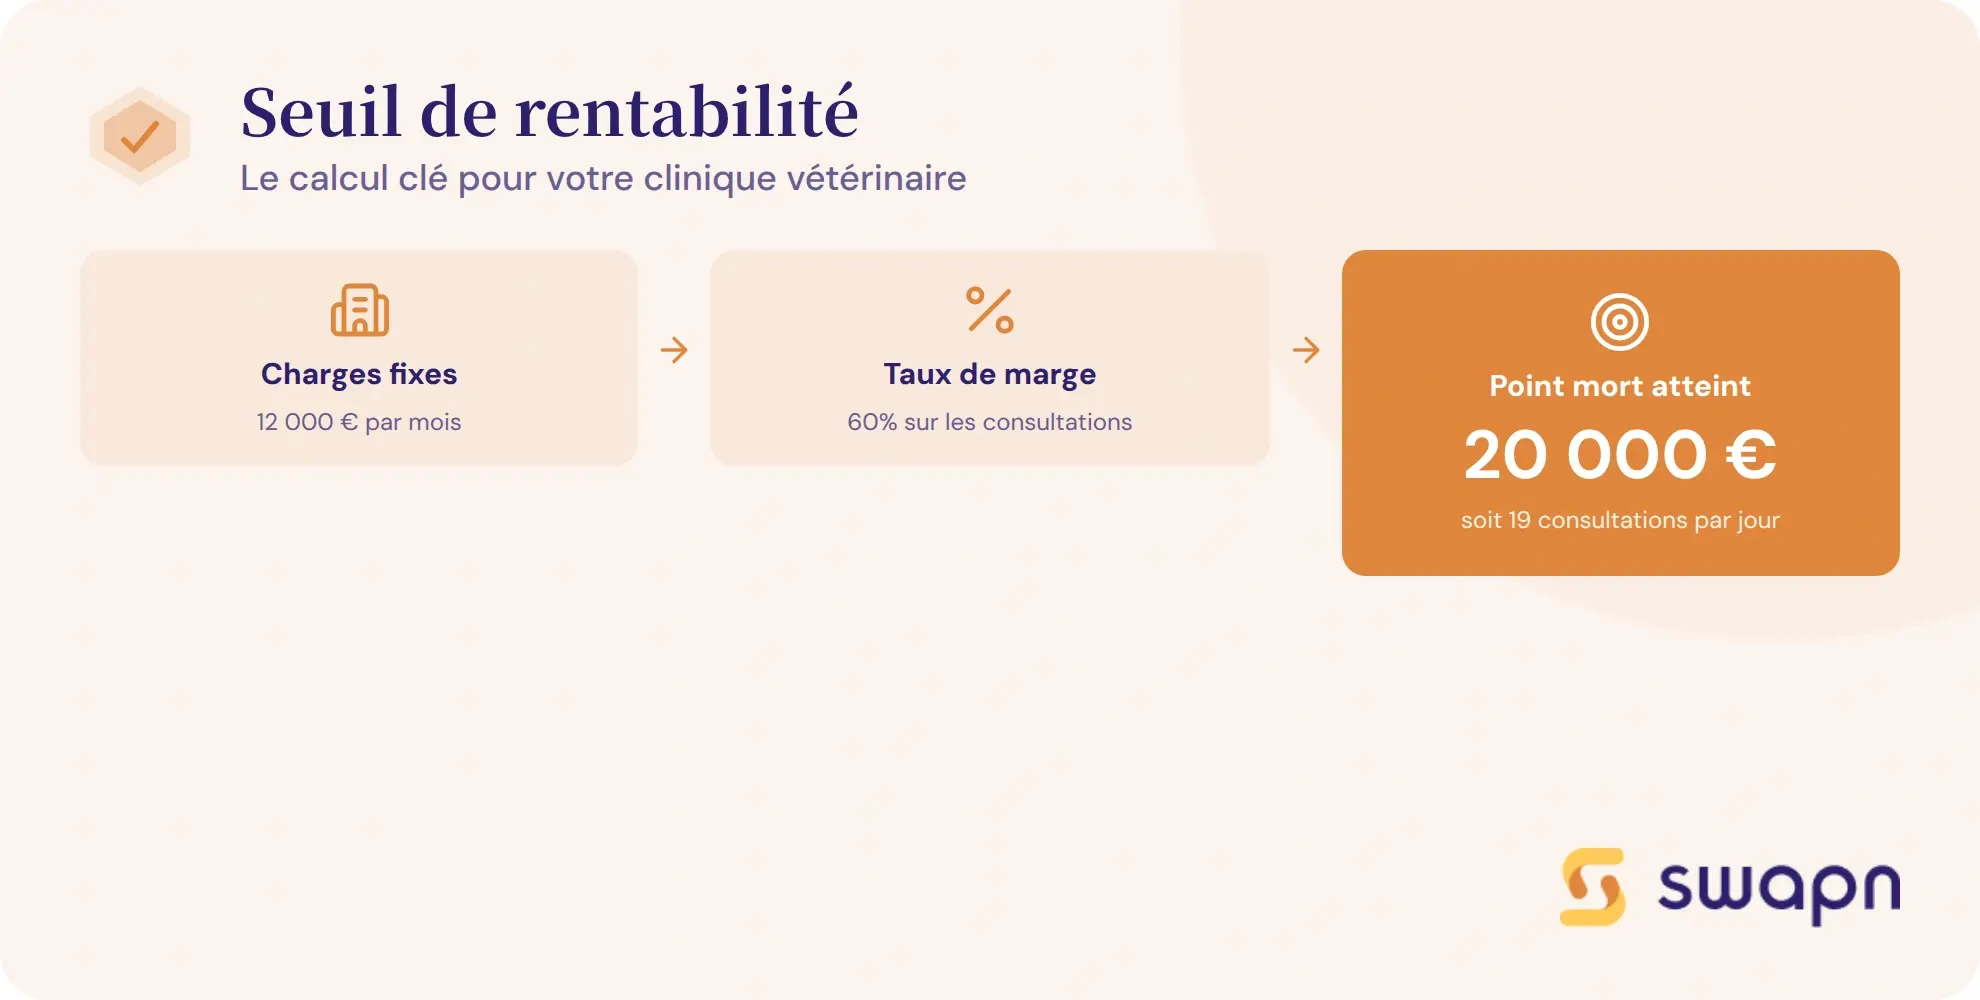
Le seuil de rentabilité (ou point mort) est le chiffre d'affaires minimum à atteindre pour couvrir l'ensemble de vos charges fixes et variables. C'est un indicateur que votre banquier regardera de près.
La formule : seuil de rentabilité = charges fixes / taux de marge sur coûts variables.
Cas pratique :
- Charges fixes mensuelles (loyer, personnel, assurances, cotisations, énergie, maintenance, remboursement d'emprunt, charges sociales du dirigeant) : 12 000 €
- Taux de marge sur coûts variables : 60 % (après déduction des achats de médicaments et consommables)
- Point mort = 12 000 / 0,60 = 20 000 € de CA par mois
Cela correspond à environ 667 € de CA par jour ouvré, soit l'équivalent de 19 consultations à 35 €. Si votre clinique atteint ce seuil dès le 8e mois d'activité, le banquier sait que le projet tient la route.
Ce que votre banquier vérifie en priorité
Au-delà du point mort, votre banquier examine plusieurs ratios financiers pour évaluer la solidité du projet :
- Capacité d'autofinancement (CAF) : le cash-flow réel dégagé après toutes les charges. Elle doit couvrir les remboursements d'emprunt avec une marge de sécurité.
- Ratio d'endettement : dettes / capitaux propres. Idéalement inférieur à 1, il montre que la clinique n'est pas surendettée.
- Fonds de roulement (FR) et besoin en fonds de roulement (BFR) : la clinique doit pouvoir financer son cycle d'exploitation (stock de médicaments, délais de paiement) sans tension de trésorerie.
- Soldes intermédiaires de gestion (SIG) : marge brute, excédent brut d'exploitation (EBE), résultat d'exploitation. Ces indicateurs montrent la rentabilité à chaque niveau.
La cohérence de vos projections avec les ratios du secteur vétérinaire est déterminante. Un prévisionnel qui affiche un EBE de 40 % du CA alors que la moyenne sectorielle tourne autour de 20-25 % sera immédiatement questionné.
Quel statut juridique pour une clinique vétérinaire ?
Le choix du statut juridique a un impact direct sur votre fiscalité, vos cotisations sociales et la structure de votre business plan. Les vétérinaires, en tant que profession libérale réglementée, ont accès à des formes juridiques spécifiques.
Les statuts spécifiques aux vétérinaires
La Société d'Exercice Libéral (SEL / SELARL)
La SELARL est la forme la plus courante pour un vétérinaire qui ouvre sa clinique, seul ou avec des associés. La responsabilité est limitée aux apports, ce qui protège le patrimoine personnel. La fiscalité est à l'impôt sur les sociétés (IS) par défaut, avec la possibilité de se verser un salaire (déductible du résultat) et des dividendes.
La SEL est soumise aux règles de l'Ordre National des Vétérinaires : seuls les vétérinaires inscrits à l'Ordre peuvent détenir la majorité du capital et des droits de vote.
La Société Civile Professionnelle (SCP)
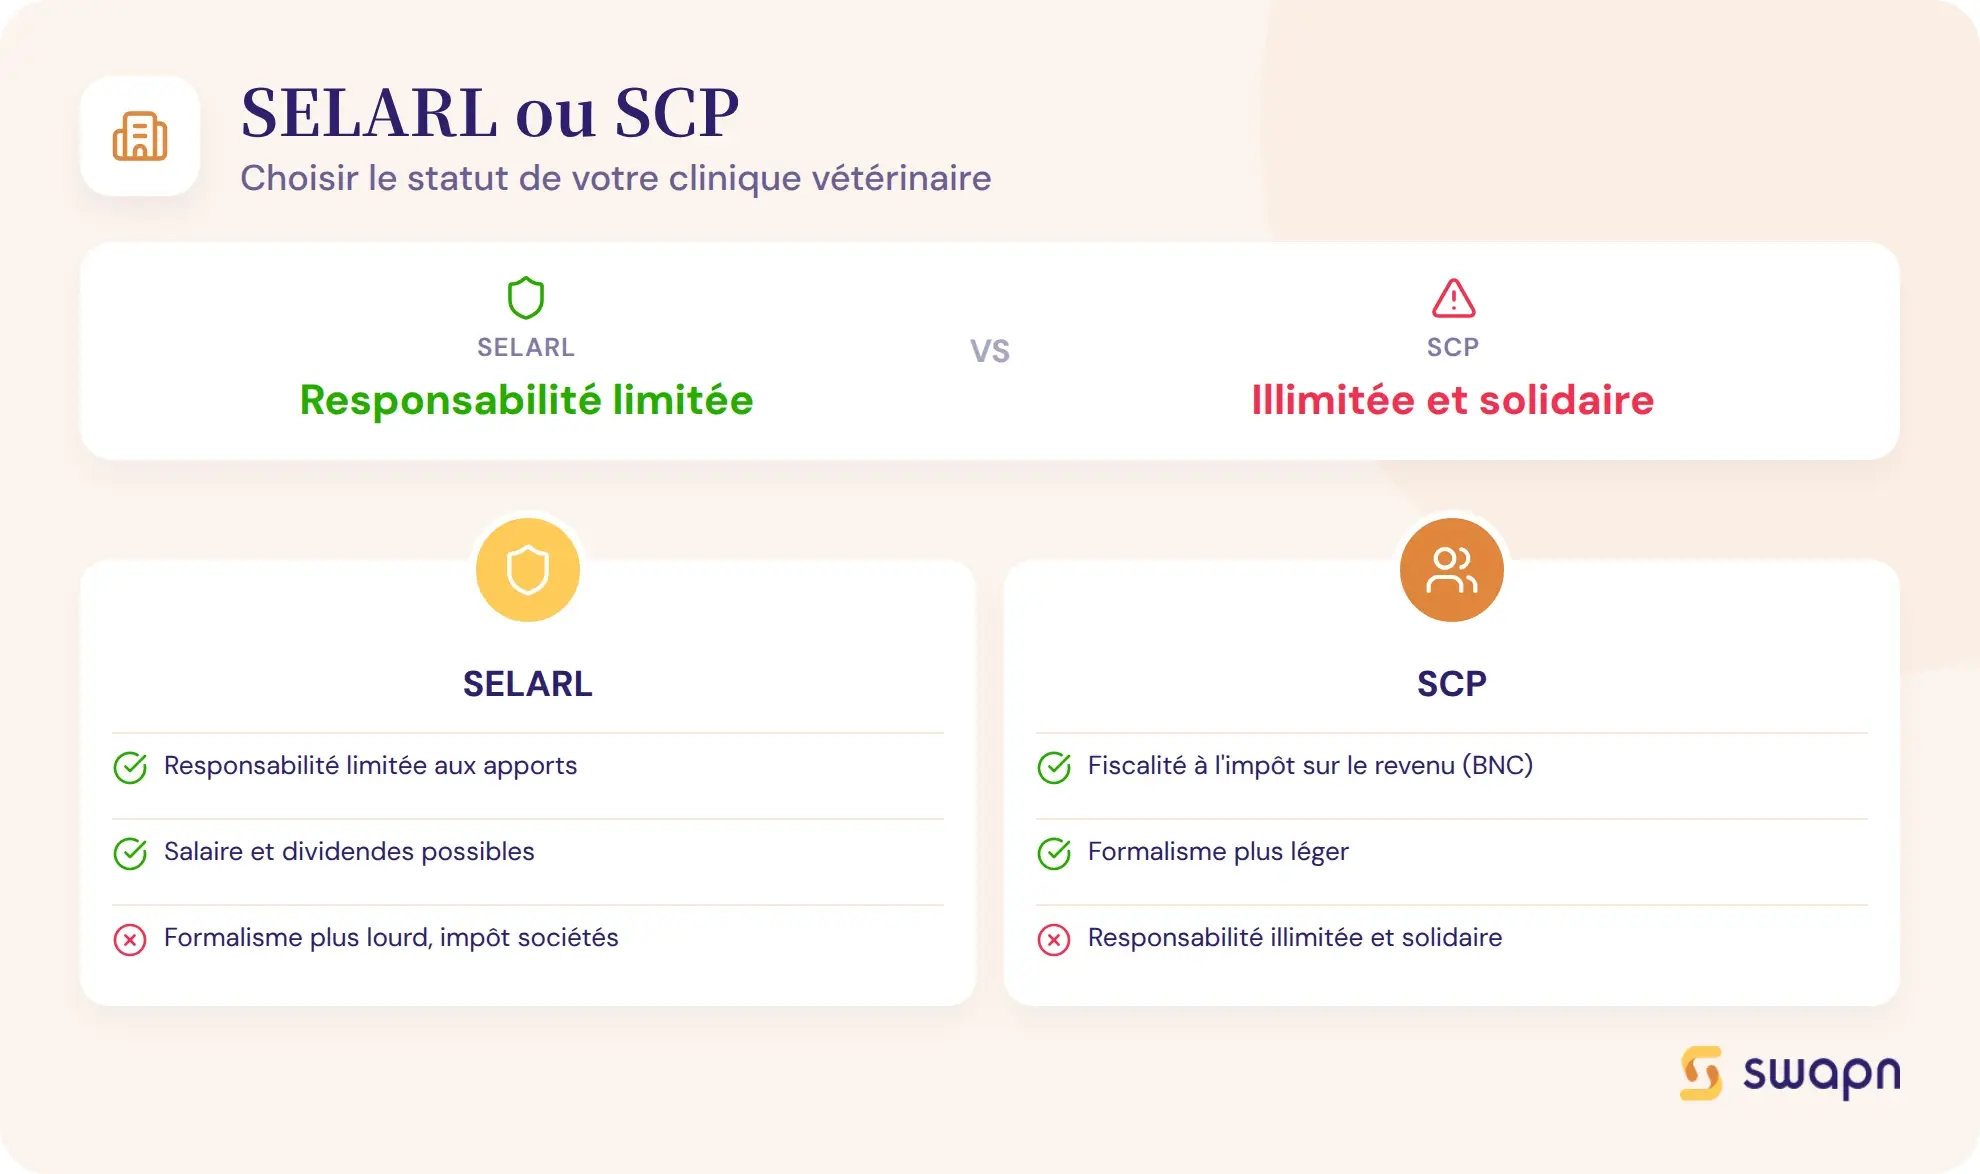
La SCP est adaptée aux associations entre vétérinaires qui souhaitent exercer ensemble. La responsabilité est illimitée et solidaire : chaque associé engage son patrimoine personnel pour les dettes de la société.
La fiscalité est à l'impôt sur le revenu (IR) par défaut, au régime des Bénéfices Non Commerciaux (BNC). Chaque associé déclare sa quote-part de bénéfice sur ses revenus personnels. Le formalisme est allégé par rapport à la SEL, mais le risque patrimonial est plus élevé.
La Société Civile de Moyens (SCM)
La SCM ne sert pas à exercer la médecine vétérinaire. Elle permet de mutualiser les moyens : locaux, matériel, secrétariat, logiciel de gestion. Chaque vétérinaire conserve son activité propre (en libéral individuel ou en SEL) et verse une quote-part des charges communes à la SCM.
C'est une solution adaptée pour partager les coûts fixes sans s'associer sur l'exercice professionnel.
Tableau comparatif des statuts
| Statut | Avantages | Inconvénients | Idéal pour |
|---|---|---|---|
| SEL / SELARL | Responsabilité limitée, fiscalité IS, rémunération flexible (salaire + dividendes) | Formalisme plus lourd, coût de création plus élevé | Vétérinaire seul ou avec associés, projet avec investissements lourds |
| SCP | Formalisme allégé, fiscalité IR (BNC), souplesse de fonctionnement | Responsabilité illimitée et solidaire, risque patrimonial | Association entre vétérinaires de confiance, petite structure |
| SCM | Mutualisation des coûts, indépendance d'exercice préservée | Ne permet pas d'exercer en commun, gestion des quotes-parts | Vétérinaires indépendants partageant des locaux |
| EI (entreprise individuelle) | Simplicité de création | Pas de responsabilité limitée, inadaptée aux investissements lourds | ❌ Inadaptée à une clinique vétérinaire |
Impact du statut sur le prévisionnel financier
Le choix entre IS ou IR modifie directement le résultat net projeté dans votre business plan. En SEL à l'IS, votre rémunération de dirigeant est une charge déductible du résultat. En SCP à l'IR, le bénéfice est directement imposé entre vos mains au barème progressif.
Les cotisations sociales du vétérinaire dirigeant relèvent du régime TNS (Travailleur Non Salarié), soit environ 45 % du revenu net. Ce taux doit figurer dans vos projections de charges.
Le choix du statut modifie donc les hypothèses du prévisionnel : charges sociales, fiscalité, mode de rémunération. Prenez cette décision avant de finaliser vos tableaux financiers. L'inscription à l'Ordre National des Vétérinaires est un préalable obligatoire à toute création de société d'exercice.
Comment financer l'ouverture de votre clinique vétérinaire ?
Le financement d'une clinique vétérinaire combine apport personnel, prêt bancaire et aides publiques. Votre business plan est la pièce maîtresse du dossier de financement.
L'apport personnel et le prêt bancaire
Les banques attendent un apport personnel de 20 à 30 % du projet total. Pour un projet à 400 000 €, cela correspond à 80 000 à 120 000 €.
Le prêt bancaire professionnel se structure généralement en deux lignes : un prêt immobilier sur 7 à 15 ans pour les locaux (achat ou travaux lourds) et un prêt matériel sur 5 à 7 ans pour l'équipement médical. Les taux dépendent de votre profil, de votre apport et de la solidité de votre prévisionnel.
BPI France peut garantir jusqu'à 60 % du prêt bancaire, ce qui rassure la banque et facilite l'obtention du financement. BPI France accorde aussi des prêts création de 50 000 à 80 000 € sans garantie personnelle.
Les aides et dispositifs de soutien
Plusieurs dispositifs peuvent compléter votre plan de financement.
L'ACRE (Aide à la Création et Reprise d'Entreprise)
L'ACRE création d'entreprise accorde une exonération de 25 % des cotisations sociales la première année d'activité, dégressive pour les revenus compris entre 36 045 € et 48 060 €. La demande doit être formulée dans les 60 jours suivant le début d'activité auprès de l'URSSAF. Les conditions d'éligibilité incluent les demandeurs d'emploi, les bénéficiaires de minima sociaux et les jeunes de moins de 26 ans.
Bon à savoir : Depuis juillet 2026, le délai de demande de l'ACRE est passé de 45 à 60 jours suivant le début d'activité. Passé ce délai, le bénéfice de l'exonération est définitivement perdu.
Le prêt d'honneur
Le prêt d'honneur est un prêt à taux zéro, sans garantie personnelle, qui renforce votre apport et facilite l'obtention du prêt bancaire. Initiative France accorde jusqu'à 50 000 € et Réseau Entreprendre jusqu'à 90 000 €. Ces prêts sont cumulables avec le prêt bancaire classique.
Les aides en Zone de Revitalisation Rurale (ZRR)
Si vous ouvrez votre clinique en Zone de Revitalisation Rurale (ZRR), vous pouvez bénéficier d'une exonération totale d'impôt sur les bénéfices pendant 5 ans (dégressive ensuite), d'une exonération de CFE (formulaire 1465-SD) et d'aides forfaitaires des collectivités pouvant atteindre 60 000 € par an. Ces dispositifs sont particulièrement pertinents pour les cliniques vétérinaires rurales ou mixtes, souvent implantées dans des zones éligibles.
Les démarches administratives après le business plan
Une fois le business plan finalisé et le financement obtenu, plusieurs démarches administratives conditionnent le lancement de votre clinique.
Les étapes de création de la société
- Inscription à l'Ordre National des Vétérinaires : préalable obligatoire avant toute création de société d'exercice vétérinaire.
- Rédaction des statuts et dépôt du capital social auprès d'une banque ou d'un notaire.
- Immatriculation via le Guichet unique : au plus tôt 1 mois avant le début d'activité, au plus tard dans les 15 jours suivants.
- Obtention de l'habilitation sanitaire auprès de la DDCSPP (Direction Départementale de la Cohésion Sociale et de la Protection des Populations), indispensable pour exercer.
Les obligations fiscales et sociales dès le lancement
Dès la création, plusieurs obligations fiscales et sociales s'imposent :
- Déclaration initiale de CFE (formulaire 1447-C-SD) : à déposer avant le 31 décembre de l'année de création. Vous êtes exonéré de CFE la première année, mais l'oubli de cette déclaration peut entraîner une imposition d'office sans exonération.
- Questionnaire fiscal (cerfa 751-SD) : à renvoyer au Service des Impôts des Entreprises (SIE) dans les 30 jours après réception.
- TVA : mise en place dès le premier mois d'activité selon le régime TVA choisi (franchise en base, réel simplifié ou réel normal).
- Déclaration de résultat BNC : cerfa 2035-SD pour les professions libérales au régime réel.
- Mutuelle collective obligatoire si vous employez des salariés (financement patronal minimum de 50 %).
Bon à savoir : Vous êtes exonéré de CFE l'année de création de votre clinique, mais vous devez impérativement déposer la déclaration initiale (formulaire 1447-C-SD) avant le 31 décembre. En cas d'oubli, l'administration peut vous imposer d'office sans exonération.
Une fois votre business plan finalisé et votre financement obtenu, Swapn vous accompagne dans la création de votre société (service gratuit) et peut ensuite prendre en charge votre comptabilité dès 29 € HT/mois, avec bilan certifié par un Expert-Comptable inclus.
Les erreurs à éviter dans votre business plan vétérinaire
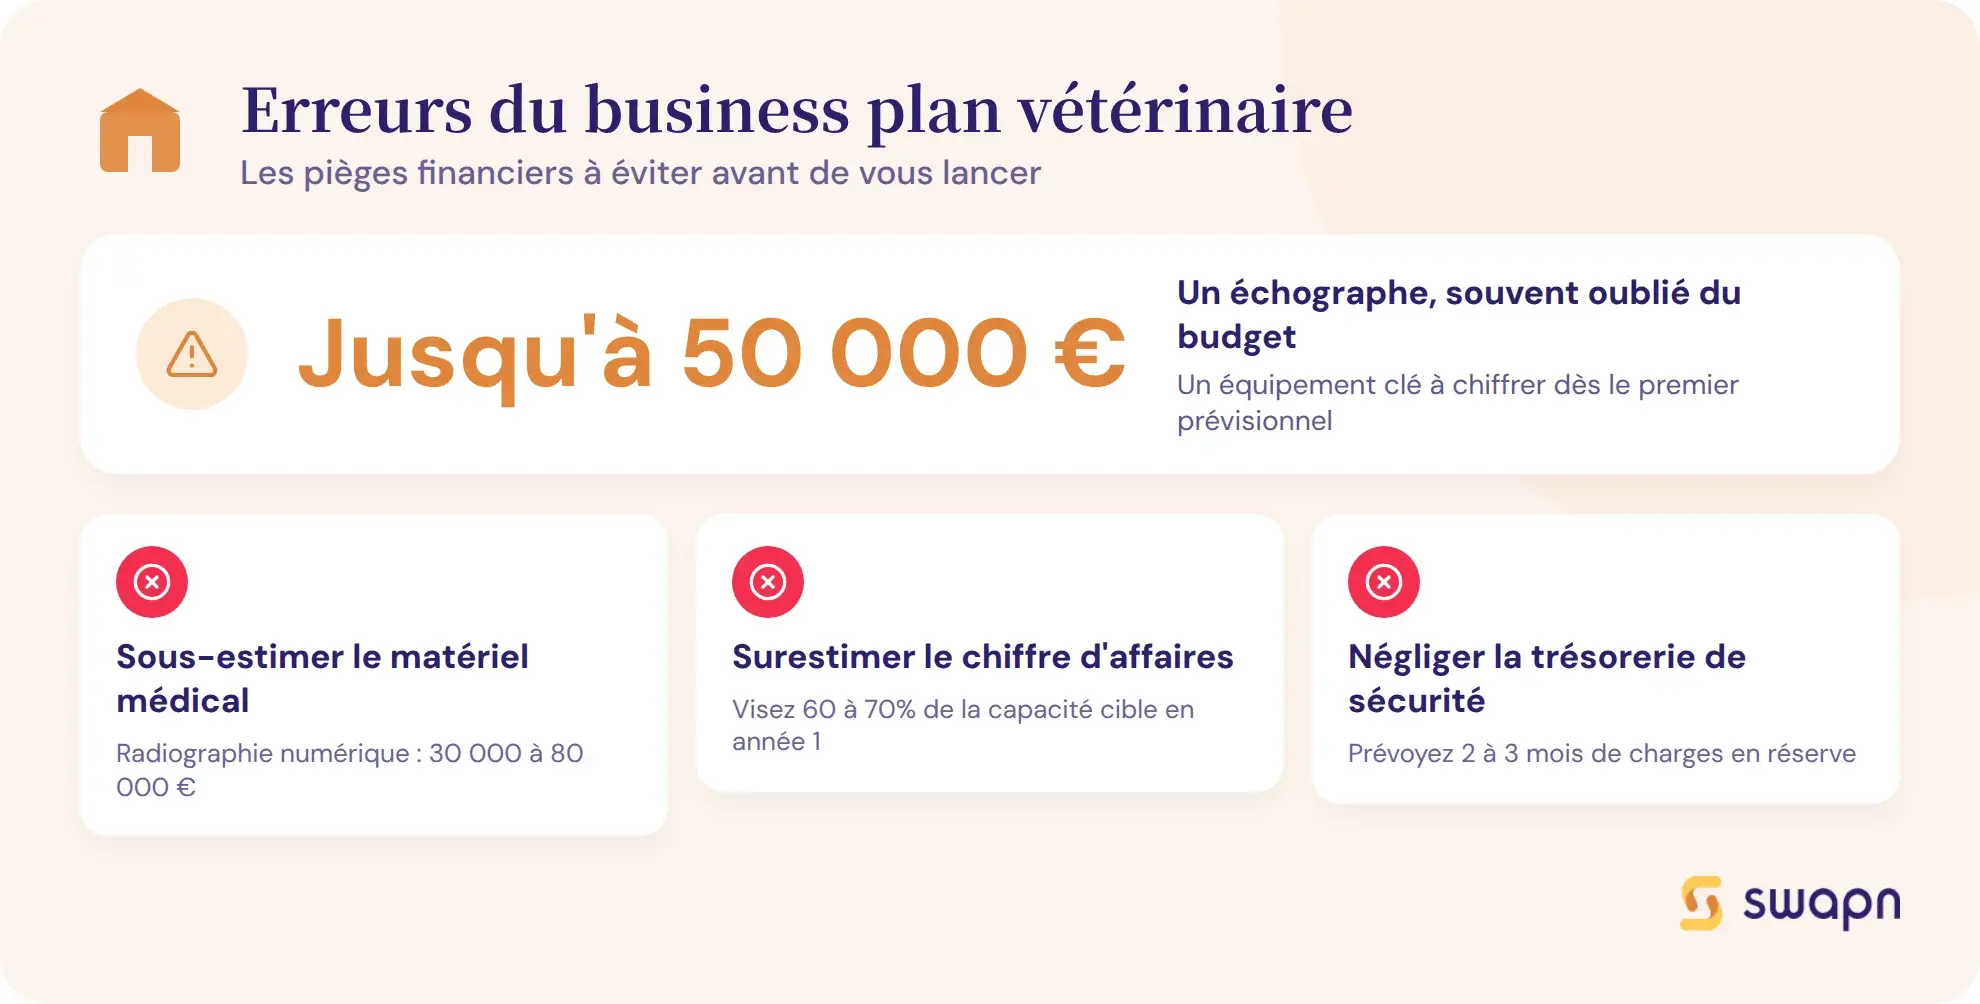
Certaines erreurs reviennent fréquemment dans les business plans de cliniques vétérinaires. Les identifier en amont vous fait gagner du temps et de la crédibilité face à votre banquier.
Sous-estimer l'investissement en équipement médical
L'équipement médical est le premier poste d'investissement d'une clinique. Un appareil de radiographie numérique coûte à lui seul 30 000 à 80 000 €, un échographe 15 000 à 50 000 €. Prévoyez aussi un budget de maintenance annuel de 5 à 10 % de la valeur des équipements, et intégrez le renouvellement du matériel dans vos projections à 5 ans.
Bon à savoir : Les coûts d'imagerie médicale (radiographie, échographie) sont souvent sous-estimés dans les premiers chiffres. Ces montants doivent impérativement figurer dans le plan de financement initial, sous peine de présenter un dossier bancaire incomplet.
Surestimer le chiffre d'affaires en année 1
La montée en charge est progressive : prévoyez 60 à 70 % de la capacité cible en année 1, pas 100 %. Le bouche-à-oreille prend du temps à s'installer, même dans une zone sous-dotée. Intégrez un budget de communication de lancement (site web, signalétique, référencement local) et comparez vos projections aux ratios sectoriels, pas à un scénario idéal.
Négliger le besoin en fonds de roulement (BFR)
Le BFR (besoin en fonds de roulement) est souvent oublié dans les premiers business plans. Votre clinique doit financer en permanence un stock de médicaments et de consommables, tout en gérant le décalage entre les achats fournisseurs (paiement à 30 jours) et les encaissements clients (paiement immédiat en général, mais délais pour les éleveurs et associations).
Prévoyez 2 à 3 mois de charges d'exploitation en trésorerie de sécurité pour absorber les imprévus.
Utiliser un modèle de business plan générique
Un modèle de business plan tout-fait ne reflète pas les spécificités du secteur vétérinaire. Les obligations réglementaires (inscription à l'Ordre, habilitation sanitaire, normes d'hygiène), les ratios financiers propres à la profession et les particularités des statuts juridiques (SEL, SCP, SCM) doivent apparaître clairement. Le banquier attend un dossier qui démontre votre connaissance du secteur, pas un document interchangeable.
Utiliser le business plan après l'ouverture de la clinique
Votre business plan ne s'arrête pas au jour de l'ouverture. Il reste un outil de pilotage et de valorisation de votre clinique sur le long terme.
Un outil de pilotage, pas un document figé
Comparez chaque mois le réalisé au prévisionnel : chiffre d'affaires, charges, trésorerie. Les écarts vous alertent tôt sur les ajustements nécessaires (recrutement d'un second AVD, ajout d'un service, renégociation d'un contrat fournisseur).
Mettez à jour le business plan chaque année pour intégrer les évolutions : nouveaux services, embauches, investissements en équipement. Un tableau de bord de gestion qui suit le CA par type d'acte, le taux de remplissage et le panier moyen vous donne une vision claire de la performance de votre clinique.
Préparer une association ou une revente
Un business plan actualisé facilite l'entrée d'un associé. Le nouvel associé et sa banque auront besoin d'un historique financier structuré pour valoriser la clinique et calibrer leur investissement.
En cas de revente, le repreneur exigera les mêmes documents. Les groupes vétérinaires (Sévétys, Anicura, IVC Evidensia) rachètent activement des cliniques indépendantes. Un business plan à jour, avec des comptes bien tenus et des projections réalistes, vous place en position de force dans la négociation.
Les questions fréquentes sur le business plan d'une clinique vétérinaire
Combien coûte l'ouverture d'une clinique vétérinaire ?
Le budget total se situe entre 200 000 € et 1 000 000 € selon la taille et le niveau d'équipement. Les postes principaux sont les travaux d'aménagement (50 000-200 000 €), l'équipement médical (80 000-300 000 €) et le stock initial (10 000-30 000 €). L'apport personnel attendu par les banques est de 20 à 30 % du projet.
Quel statut juridique choisir pour ouvrir une clinique vétérinaire ?
Les statuts les plus courants sont la SEL/SELARL (responsabilité limitée, fiscalité IS) et la SCP (association entre vétérinaires, fiscalité IR en BNC). La SCM permet de mutualiser les moyens sans s'associer sur l'exercice. L'entreprise individuelle est inadaptée en raison des investissements élevés et de l'absence de responsabilité limitée.
Combien gagne un vétérinaire qui a sa propre clinique ?
Un vétérinaire libéral débutant gagne environ 30 000 € net par an. Avec l'expérience et une clinique bien établie, la rémunération atteint 50 000 à 65 000 € net par an. Ces montants varient selon la localisation, la spécialisation et le nombre d'associés.
Combien de pages doit faire un business plan de clinique vétérinaire ?
Un business plan complet fait généralement 20 à 50 pages. La partie rédactionnelle (présentation, étude de marché, stratégie) occupe environ la moitié, et la partie financière (prévisionnel, tableaux, annexes) l'autre moitié. Les banques attendent un document structuré et chiffré.
Quelles aides existent pour ouvrir une clinique vétérinaire en zone rurale ?
En Zone de Revitalisation Rurale (ZRR), vous pouvez bénéficier d'une exonération totale d'impôt sur les bénéfices pendant 5 ans, d'une exonération de CFE et d'aides forfaitaires des collectivités pouvant atteindre 60 000 € par an. L'ACRE complète le dispositif avec une exonération de 25 % des cotisations sociales la première année.
Peut-on ouvrir une clinique vétérinaire sans apport personnel ?
C'est très difficile. Les banques exigent généralement un apport de 20 à 30 % du projet total. Les prêts d'honneur (jusqu'à 50 000 € via Initiative France ou 90 000 € via Réseau Entreprendre) peuvent compléter l'apport, mais ne le remplacent pas entièrement.
Quelle est la différence entre un cabinet et une clinique vétérinaire dans le business plan ?
La différence porte sur le niveau d'équipement et d'investissement. Une clinique dispose d'un bloc chirurgical, d'équipements d'imagerie (radiographie, échographie) et souvent de capacités d'hospitalisation. Le business plan d'une clinique implique un plan de financement nettement supérieur à celui d'un cabinet de consultation.
Faut-il un diplôme spécifique pour ouvrir une clinique vétérinaire en France ?
Oui. Il faut être titulaire du Diplôme d'État de Docteur Vétérinaire et être inscrit à l'Ordre National des Vétérinaires. L'inscription à l'Ordre est un préalable obligatoire à toute création de société d'exercice. Il faut aussi obtenir l'habilitation sanitaire auprès de la DDCSPP.
Comment calculer le seuil de rentabilité d'une clinique vétérinaire ?
Le seuil de rentabilité se calcule en divisant les charges fixes mensuelles par le taux de marge sur coûts variables. Avec 12 000 € de charges fixes et un taux de marge de 60 %, le point mort est de 20 000 € de CA par mois, soit environ 19 consultations équivalentes par jour ouvré.
Est-ce rentable d'ouvrir une clinique vétérinaire ?
Le marché vétérinaire français pèse environ 4,7 milliards d'euros et bénéficie de tendances favorables (hausse du nombre d'animaux de compagnie, médicalisation accrue). La rentabilité dépend de la localisation, du positionnement et de la maîtrise des charges. Le business plan sert précisément à vérifier la viabilité financière du projet avant de se lancer.
Sources & Références
Service-Public : Création d'entreprise - professionnels
URSSAF : Taux de cotisations - Profession libérale
Impôts.gouv : Formulaire n°2035-SD - BNC
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus