
Les meilleurs services de création de SARL en ligne en 2026
SAS : définition, statut et avantages (2026)

Temps de lecture : 9 min
Résumé de l'article
- SAS définition : société commerciale par actions au capital libre dès 1 euro, régie par le Code de commerce.
- Associés : deux minimum sans maximum, responsabilité limitée aux apports, protégeant le patrimoine personnel.
- Statut du président : assimilé-salarié au régime général, avec des cotisations d'environ 82 % du salaire net.
- Fiscalité : impôt sur les sociétés par défaut, option pour l'impôt sur le revenu pendant cinq ans.
- Cession d'actions : droits d'enregistrement à 0,1 % du prix, contre 3 % en SARL.
- Créer une SAS avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec un conseiller dédié - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 17 septembre 2026
La SAS (société par actions simplifiée) est une société commerciale dont le capital est divisé en actions, régie par les articles L227-1 à L227-20 du Code de commerce. C'est la forme juridique la plus utilisée en France pour créer une société : elle combine une grande liberté dans l'organisation interne et une responsabilité des associés limitée à leurs apports.
Quelles sont les caractéristiques clés d'une SAS ?
La SAS se distingue des autres formes juridiques par plusieurs caractéristiques qui expliquent son succès auprès des créateurs d'entreprise. Nombre d'associés, capital, gouvernance, cession d'actions : voici les points à connaître avant de choisir votre statut juridique.
Qui peut créer une SAS ?
La SAS nécessite au minimum 2 associés, personnes physiques ou morales. Il n'y a pas de nombre maximum. Si vous êtes seul, la société prend la forme d'une SASU (SAS unipersonnelle), qui fonctionne selon les mêmes règles.
Les associés peuvent être français ou étrangers, majeurs ou mineurs émancipés. Leur responsabilité est limitée au montant de leurs apports : en cas de difficultés financières de la société, leur patrimoine personnel reste protégé. Seul le dirigeant peut voir sa responsabilité engagée en cas de faute de gestion caractérisée.
Quelles activités peut exercer une SAS ?
La SAS peut exercer la plupart des activités : commerciales, artisanales, libérales non réglementées ou agricoles. L'objet social est défini librement dans les statuts constitutifs.
Certaines activités sont toutefois exclues :
- Assurance et réassurance
- Débit de tabac
- Professions juridiques réglementées (avocats, notaires), qui relèvent de la SELAS ou de la SCP
Le capital social
Le capital social d'une SAS n'a pas de minimum légal : 1 € symbolique suffit. Il peut être fixe ou variable. La SAS à capital variable permet d'accueillir de nouveaux associés ou de modifier le montant du capital sans passer par une assemblée générale extraordinaire ni modifier les statuts, dans les limites d'un plancher et d'un plafond définis à l'avance.
Trois types d'apports sont possibles :
- Apports en numéraire (argent) : 50 % doivent être libérés à la constitution, le solde dans les 5 ans
- Apports en nature (biens matériels ou immatériels) : un véhicule, du matériel informatique, un brevet, un fonds de commerce...
- Apports en industrie (compétences, savoir-faire) : ils donnent droit à des actions mais ne comptent pas dans le capital social
Bon à savoir : Si la valeur totale des apports en nature en SAS dépasse 30 000 € ou correspond à plus de 50 % du capital, un commissaire aux apports doit être désigné pour les évaluer. Le coût de cette intervention varie entre 1 000 et 3 000 € selon la complexité du dossier.
La gouvernance et la direction
La SAS doit avoir un président, seul organe de direction imposé par la loi. Ce président peut être une personne physique ou une personne morale (une autre société, par exemple). C'est une particularité de la SAS : en SARL, le gérant de SARL doit obligatoirement être une personne physique.
Au-delà du président, les associés sont libres d'organiser la direction de la SAS comme ils le souhaitent : directeur général (DG), directeur général délégué (DGD), comité de direction, conseil d'administration... Tout se définit dans les statuts.
Le président est le mandataire social de la SAS. Il agit au nom de la société vis-à-vis des tiers et l'engage par ses actes de gestion courante.
La souplesse statutaire : l'atout majeur de la SAS
C'est ce qui distingue la SAS de la SARL : les associés rédigent librement les règles de fonctionnement dans les statuts. Le Code de commerce impose très peu de contraintes sur l'organisation interne.
Les clauses les plus courantes :
- Clause d'agrément : tout nouvel associé doit être approuvé par les associés existants
- Clause de préemption : les associés en place sont prioritaires en cas de cession d'actions
- Clause d'inaliénabilité : interdiction de céder ses actions pendant une durée définie (10 ans maximum)
- Clause d'exclusion : possibilité d'exclure un associé sous certaines conditions prévues aux statuts
Les modalités de prise de décision sont aussi librement définies : majorité simple, majorité qualifiée, unanimité, consultation écrite... Seules quelques décisions restent obligatoirement collectives : l'approbation des comptes en SAS, la modification du capital, la fusion et la dissolution de la société.
Les actions et les cessions
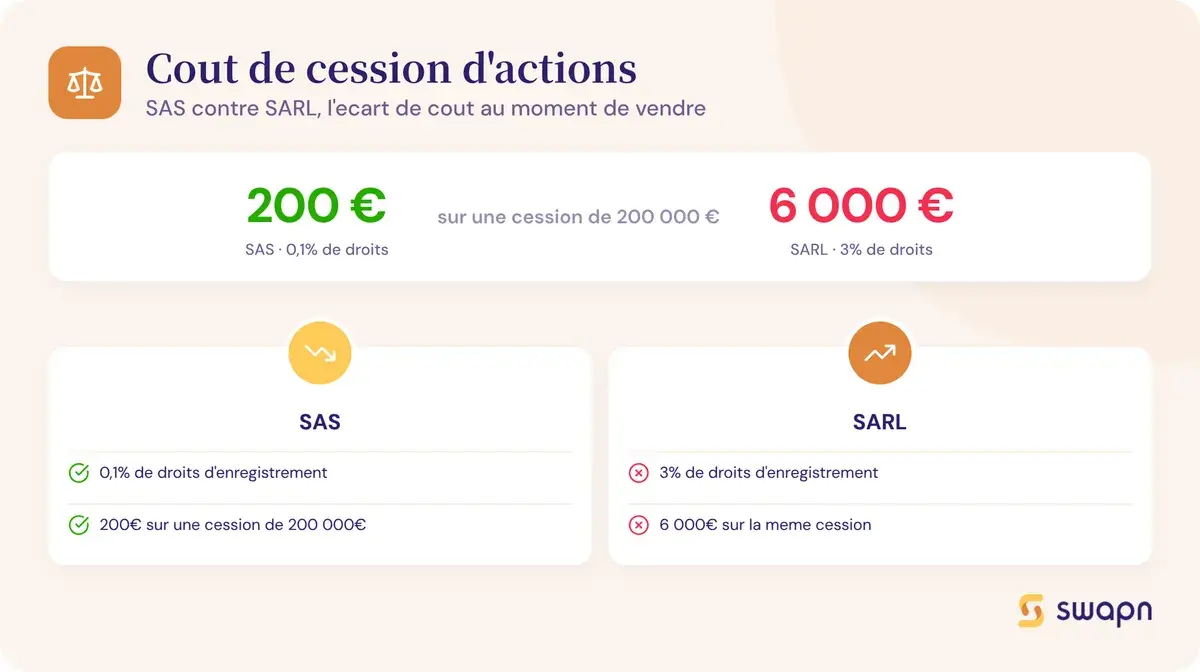
Le capital d'une SAS est divisé en actions (titres négociables), et non en parts sociales comme en SARL. Cette distinction a des conséquences concrètes sur le coût et la simplicité des cessions. Pour comprendre les différences entre ces deux types de titres, consultez notre article sur les actions ou parts sociales.
La cession d'actions en SAS est libre par principe, sauf si les statuts prévoient des clauses restrictives (agrément, préemption...). Les droits d'enregistrement s'élèvent à 0,1 % du prix de cession, contre 3 % pour les parts sociales d'une SARL. Sur une vente de 200 000 €, cela donne 200 € en SAS contre 6 000 € en SARL.
Les associés peuvent aussi créer des actions de préférence, avec des droits spécifiques : vote multiple, dividendes prioritaires, droit de veto sur certaines décisions. C'est un outil très utilisé lors des levées de fonds pour attirer des investisseurs tout en protégeant les fondateurs.
Quel régime fiscal et social pour une SAS ?
Le choix de la SAS a des conséquences directes sur la fiscalité de l'entreprise et la protection sociale de son dirigeant. Deux aspects à bien comprendre avant de se lancer.
L'imposition des bénéfices : IS ou IR ?
Par défaut, la SAS est soumise à l'impôt sur les sociétés (IS). Le taux applicable dépend du montant du bénéfice :
- 15 % sur les premiers 42 500 € de bénéfice (taux réduit, sous conditions de chiffre d'affaires et de détention du capital)
- 25 % au-delà
Les dividendes versés aux associés sont ensuite soumis au prélèvement forfaitaire unique (PFU, aussi appelé flat tax) de 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Les associés peuvent aussi opter pour le barème progressif plutôt que la flat tax si cela leur est plus favorable.
La SAS peut opter pour l'imposition à l'impôt sur le revenu (IR), mais sous conditions cumulatives strictes :
- Société de moins de 5 ans d'existence
- 50 % ou plus du capital détenu par des personnes physiques
- Chiffre d'affaires inférieur à 10 M€
- Moins de 50 salariés
- Activité non exclue (les holdings pures sont exclues, par exemple)
Cette option est limitée à 5 exercices comptables maximum.
Bon à savoir : Pour choisir entre SAS à l'IS ou à l'IR, l'option pour l'IR est irrévocable une fois exercée pendant 5 ans, et elle est définitivement perdue si la société dépasse les seuils en cours de route. Pesez bien les conséquences avant de cocher cette case lors de la création.
Le statut social du président de SAS
Le président de SAS est assimilé-salarié : il est affilié au régime général de la Sécurité sociale. Sa protection sociale est identique à celle d'un salarié classique (maladie, retraite de base et complémentaire, prévoyance), à une exception près : il ne cotise pas à l'assurance chômage et ne peut donc pas percevoir d'allocations au titre de son mandat. Pour en savoir plus sur ce régime, consultez notre article sur le statut assimilé salarié.
Les cotisations sociales s'élèvent à environ 82 % du salaire net versé. Un bulletin de paie est obligatoire chaque mois où le président perçoit une rémunération.
Si le président ne se verse aucune rémunération, il ne paie aucune cotisation. Mais il ne bénéficie alors d'aucune couverture sociale : pas de trimestres de retraite validés, pas d'indemnités journalières en cas d'arrêt maladie.
Quels sont les avantages et inconvénients d'une SAS ?
Avant de choisir la SAS pour votre projet, il est utile de peser ses points forts et ses limites. Voici un tour d'horizon concret.
Les avantages de la SAS
- Souplesse statutaire maximale : les associés définissent librement les règles de fonctionnement, contrairement à la SARL dont le cadre est fixé par la loi
- Responsabilité limitée aux apports : le patrimoine personnel des associés est protégé en cas de difficultés de la société
- Crédibilité auprès des investisseurs : l'entrée au capital est simplifiée grâce aux actions de préférence et à la liberté de cession
- Pas de capital minimum : 1 € suffit pour démarrer
- Régime social protecteur : le président bénéficie du régime général de la Sécurité sociale (assimilé-salarié)
- Cession d'actions peu coûteuse : droits d'enregistrement de 0,1 %, contre 3 % en SARL
Les inconvénients de la SAS
- Cotisations sociales élevées : environ 82 % du salaire net du président, contre environ 45 % pour un gérant TNS en SARL
- Rédaction des statuts complexe : la liberté statutaire implique une rédaction sur mesure, souvent avec l'aide d'un professionnel du droit ou de la comptabilité
- Pas d'accès au régime micro-entreprise : la SAS est obligatoirement soumise à un régime réel d'imposition
- Commissaire aux comptes obligatoire si la société dépasse 2 des 3 seuils suivants : CA > 10 M€, bilan > 5 M€, plus de 50 salariés
- Pas de cotisation chômage pour le président : aucune allocation en cas de perte du mandat de direction
SAS vs SARL vs SASU vs SA : quelles différences ?
Le choix entre SAS, SASU, SARL et SA dépend de votre situation : nombre d'associés, projet de levée de fonds, régime social souhaité. Ce tableau compare les quatre formes juridiques sur 12 critères clés.
Tableau comparatif des formes juridiques
| Critère | SAS | SASU | SARL | SA |
|---|---|---|---|---|
| Nombre d'associés | 2 minimum, pas de maximum | 1 seul (associé unique) | 2 à 100 | 2 minimum (7 si cotée en bourse) |
| Capital social minimum | 1 € | 1 € | 1 € | 37 000 € |
| Type de titres | Actions | Actions | Parts sociales | Actions |
| Dirigeant | Président (personne physique ou morale) | Président (personne physique ou morale) | Gérant (personne physique uniquement) | CA + DG ou Directoire + Conseil de surveillance |
| Régime social du dirigeant | Assimilé-salarié (~82 % du net) | Assimilé-salarié (~82 % du net) | TNS si gérant majoritaire (~45 % du net) | Assimilé-salarié |
| Responsabilité des associés | Limitée aux apports | Limitée aux apports | Limitée aux apports | Limitée aux apports |
| Régime fiscal par défaut | IS | IS | IS | IS |
| Option IR possible | ✅ 5 ans max | ✅ 5 ans max | ✅ 5 ans max (illimitée pour SARL de famille) | ❌ |
| Droits de cession de titres | 0,1 % | 0,1 % | 3 % | 0,1 % |
| Souplesse statutaire | Très grande | Très grande | Encadrée par la loi | Très encadrée |
| CAC obligatoire | Si dépassement de seuils | Si dépassement de seuils | Si dépassement de seuils | ✅ Obligatoire |
| Accès au régime micro | ❌ | ❌ | ❌ | ❌ |
Quand choisir la SAS plutôt que la SARL ?
La SAS est plus adaptée si vous avez un projet à plusieurs associés avec un besoin de souplesse dans l'organisation. Elle convient aussi aux entrepreneurs qui envisagent une levée de fonds ou l'entrée d'investisseurs au capital : les actions de préférence et la liberté de cession facilitent ces opérations.
Le coût de cession des titres joue aussi : 0,1 % en SAS contre 3 % en SARL. Sur une cession de 100 000 €, la différence atteint 2 900 €.
Le régime assimilé-salarié du président séduit les dirigeants qui veulent une couverture sociale complète au régime général.
Quand choisir la SARL plutôt que la SAS ?
La SARL convient mieux à un projet familial ou entre associés de confiance. Son cadre légal est plus rigide, mais il sécurise les relations entre associés sans nécessiter une rédaction statutaire complexe.
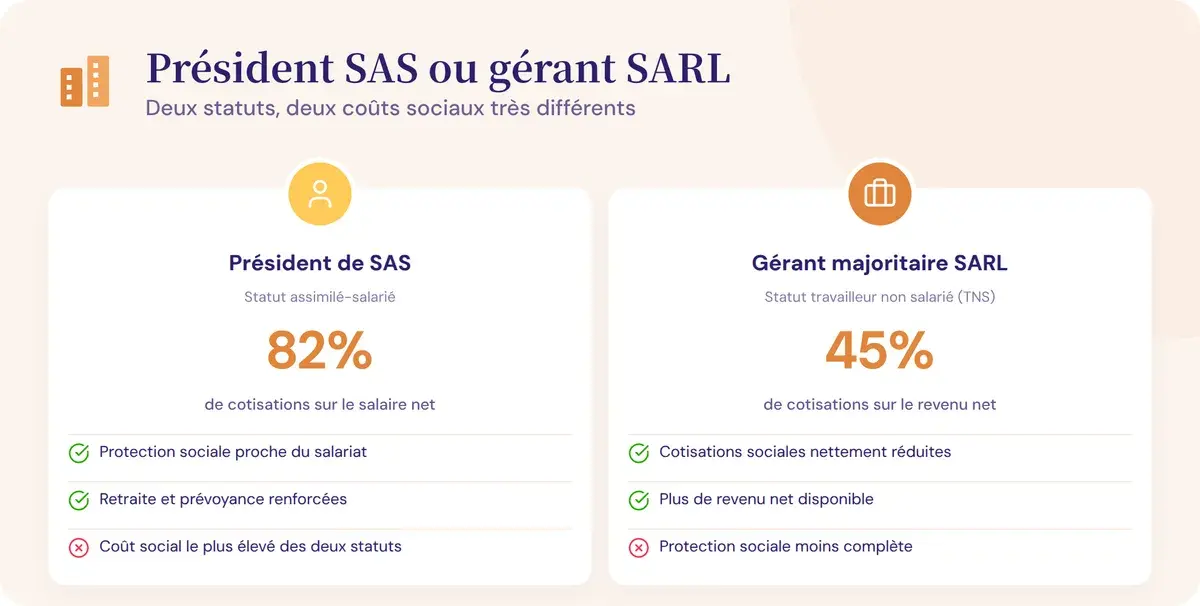
Le gérant majoritaire de SARL relève du statut de travailleur non salarié (TNS), avec des cotisations d'environ 45 % du revenu net, contre environ 82 % pour un président de SAS. Pour un dirigeant qui se verse un salaire, l'écart de coût est significatif.
La SARL est aussi un bon choix pour une activité stable, sans besoin de levée de fonds ni de cession fréquente de titres.
Comment créer une SAS ? Les étapes clés
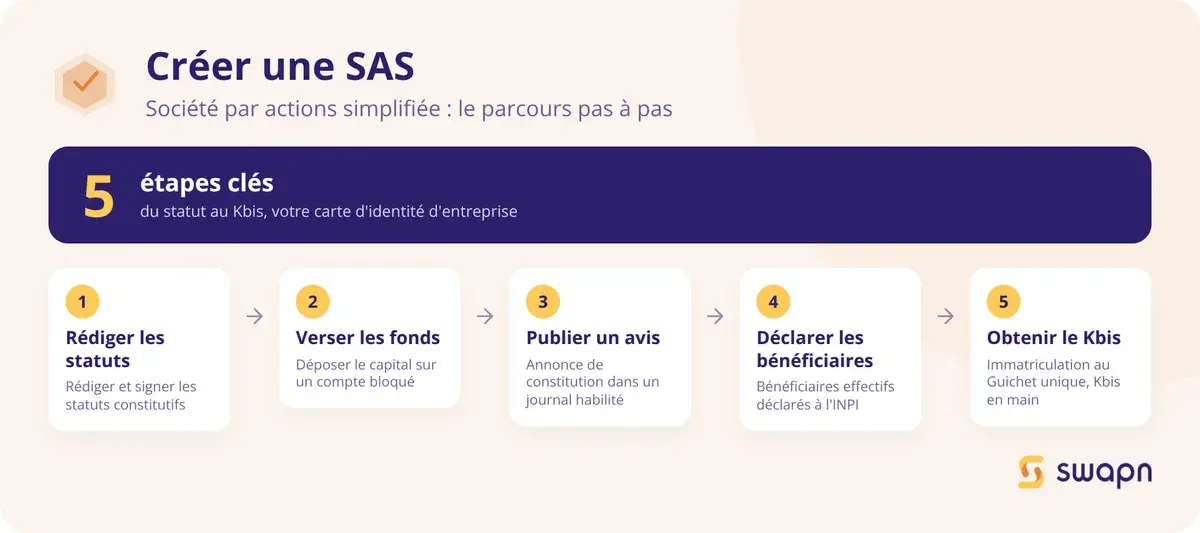
La création d'une SAS passe par cinq étapes, de la rédaction des statuts à l'obtention du Kbis. Voici le parcours complet, avec les coûts et les pièces à prévoir.
- Préparer et signer les statuts constitutifs
- Verser les fonds sur un compte bloqué
- Faire paraître l'avis de constitution dans un journal habilité
- Enregistrer les bénéficiaires effectifs auprès de l'INPI
- Finaliser l'immatriculation et obtenir le Kbis
Étape 1 - Rédiger les statuts de la SAS
Les statuts sont le document fondateur de la société. Ils fixent toutes les règles de fonctionnement : dénomination sociale, siège social, objet social, montant du capital, durée de la société (99 ans maximum), modalités de direction et de prise de décision.
Vu la liberté statutaire de la SAS, les clauses facultatives ont autant d'importance que les mentions obligatoires : agrément, préemption, exclusion, inaliénabilité... La rédaction des statuts en SAS doit être réalisée avec précision pour éviter les blocages en cas de conflit entre associés.
Bon à savoir : La liberté statutaire est un atout mais aussi un piège. Des statuts mal rédigés, avec des clauses d'exclusion imprécises ou sans clause d'agrément en SAS, peuvent paralyser la société en cas de désaccord entre associés. Un pacte d'associés peut compléter les statuts pour encadrer les relations entre fondateurs sur des sujets sensibles (sortie du capital, non-concurrence, répartition des bénéfices).
Chez Swapn, la création de SAS en ligne est gratuite (0 €, sans engagement), avec des statuts rédigés sous 24h et l'accompagnement d'un conseiller dédié.
Étape 2 - Déposer le capital social
Les apports en numéraire doivent être déposés sur un compte bloqué, ouvert auprès d'une banque ou d'un notaire, le dépôt auprès de la Caisse des Dépôts n'étant plus possible depuis le 1er juin 2021. Au moins 50 % des apports doivent être libérés à la constitution, le solde dans les 5 ans.
Une attestation de dépôt des fonds est délivrée par l'établissement. Elle fait partie des pièces obligatoires du dossier d'immatriculation. Pour en savoir plus sur cette étape, consultez notre article sur la libération du capital en SAS.
Étape 3 - Publier une annonce légale
Un avis de constitution doit être publié dans un SHAL (service habilité d'annonces légales) ou un JAL (journal d'annonces légales) du département du siège social. Le coût varie entre 138 et 193 € HT selon le département.
L'attestation de parution délivrée par le journal est à joindre au dossier d'immatriculation.
Étape 4 - Déclarer les bénéficiaires effectifs
Depuis 2017, toute société doit déclarer ses bénéficiaires effectifs dans le cadre de la lutte contre le blanchiment. Sont concernées les personnes physiques qui détiennent plus de 25 % du capital ou des droits de vote. Cette déclaration se fait directement via le Guichet unique de l'INPI.
Étape 5 - Immatriculer la SAS au Guichet unique
Le dossier complet est déposé sur le Guichet unique (formalites.entreprises.gouv.fr). Les pièces à fournir :
- Statuts signés par tous les associés
- Attestation de dépôt du capital
- Attestation de parution de l'annonce légale
- Justificatif de domiciliation du siège social
- Déclaration de non-condamnation du président
- Pièce d'identité du président
Les frais de greffe s'élèvent à environ 37,45 €, auxquels s'ajoutent les frais de publication au BODACC. Le Kbis de la SAS est généralement délivré sous quelques jours.
Inscrit à l'Ordre des Experts-Comptables, Swapn prend en charge l'intégralité des formalités de création (annonce légale, greffe, Guichet unique) et avance les frais légaux sans surcoût.
Les questions fréquentes sur la SAS
Quelle est la différence entre une SAS et une SARL ?
La SAS laisse une grande liberté dans la rédaction des statuts et son dirigeant (président) est assimilé-salarié. La SARL est plus encadrée par la loi et son gérant majoritaire relève du régime TNS, avec des cotisations moins élevées mais une couverture sociale moindre. La cession d'actions en SAS coûte 0,1 % du prix, contre 3 % pour les parts sociales de SARL.
Quelle est la différence entre une SAS et une SASU ?
La SASU est une SAS avec un seul associé. Les règles de fonctionnement sont identiques : même régime fiscal, même statut social du président. La seule différence : en SASU, l'associé unique prend seul toutes les décisions, sans assemblée générale.
Quel est le capital minimum pour créer une SAS ?
Le capital minimum légal est de 1 €. Il n'y a pas de seuil imposé par la loi. En pratique, un capital trop faible peut nuire à la crédibilité auprès des banques et partenaires. Les apports en numéraire doivent être libérés à hauteur de 50 % à la création, le solde dans les 5 ans.
Combien coûte la création d'une SAS ?
Le véritable coût de création d'une SAS comprend des frais incompressibles : frais de greffe (~37,45 €), annonce légale (~138 à 193 € HT selon le département) et éventuellement les frais de commissaire aux apports (1 000 à 3 000 € si apports en nature importants). S'y ajoutent les honoraires d'accompagnement si vous faites appel à un professionnel pour la rédaction des statuts.
Le président d'une SAS a-t-il droit au chômage ?
Non. Le président de SAS est assimilé-salarié mais ne cotise pas à l'assurance chômage. Il ne peut pas percevoir d'allocations au titre de son mandat. S'il avait des droits ARE avant de créer sa SAS, il peut les maintenir sous conditions (absence de rémunération ou rémunération compatible). Pour en savoir plus, consultez notre article sur la SAS et le chômage.
Est-ce qu'une SAS paie l'impôt sur le revenu ou l'impôt sur les sociétés ?
Par défaut, la SAS est soumise à l'impôt sur les sociétés (IS). Elle peut opter pour l'IR sous conditions strictes : moins de 5 ans d'existence, moins de 50 salariés, CA inférieur à 10 M€, et 50 % ou plus du capital détenu par des personnes physiques. Cette option est limitée à 5 exercices. Pour aller plus loin, consultez notre guide sur l'imposition de la SAS.
Peut-on transformer une SARL en SAS ?
Oui, la transformation d'une SARL en SAS est possible sans dissoudre la société. Elle nécessite l'accord unanime des associés, la rédaction de nouveaux statuts, une annonce légale et un dépôt au greffe. Un commissaire à la transformation doit intervenir si la SARL n'a pas de commissaire aux comptes.
Combien de personnes faut-il pour créer une SAS ?
Il faut au minimum 2 associés. Il n'y a pas de nombre maximum. Si vous êtes seul, vous pouvez créer une SASU (SAS unipersonnelle), qui fonctionne selon les mêmes règles. Les associés peuvent être des personnes physiques ou morales. Avant de vous associer, consultez notre article sur les questions à se poser avant de s'associer.
Quels sont les avantages d'une SAS par rapport à une entreprise individuelle ?
La SAS sépare le patrimoine personnel du patrimoine professionnel (responsabilité limitée aux apports), permet d'accueillir des associés et investisseurs, et donne accès au régime assimilé-salarié. En contrepartie, la gestion administrative est plus lourde : comptabilité en partie double, assemblées, dépôt des comptes annuels au greffe. Les obligations comptables d'une SAS sont à ce titre plus contraignantes qu'en entreprise individuelle.
Une personne morale peut-elle être présidente d'une SAS ?
Oui. Une autre société peut être nommée présidente d'une SAS. C'est une particularité de la SAS par rapport à la SARL, où le gérant doit être une personne physique. Le représentant légal de la personne morale exerce alors concrètement les fonctions de direction.
Sources & Références
Service-Public : Société par actions simplifiée (SAS) : ce qu'il faut savoir
Legifrance : Chapitre VII : Des sociétés par actions simplifiées (Articles L227-1 à L227-20-1)
URSSAF : Choisir votre statut juridique
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


